El Tribunal Superior de Xustiza de Galicia (TSXG) ha dictado dos importantes resoluciones judiciales, de 22 y 23 de octubre de 2026, por las que acuerda suspender la ejecución de determinadas liquidaciones tributarias correspondientes al Impuesto sobre Sociedades y al Impuesto sobre el Valor Añadido (IVA) de Hacienda. Ello, al considerar el tribunal que el cobro inmediato de estas liquidaciones podía provocar graves consecuencias económicas para la pyme deudora.
Ello, estimando la medida cautelar interpuesta en el recurso contencioso – administrativo que está defendiendo Administrativando Abogados.
Los pronunciamientos, recogidos en los Autos 181/2026 y 185/2026 de la Sección Cuarta de la Sala de lo Contencioso-Administrativo, constituyen un resultado judicial favorable para la mercantil, que había acudido a los tribunales después de que la Administración rechazara tramitar sus solicitudes de suspensión.
En la defensa de los intereses de la sociedad han intervenido concretamente Alicia Ibáñez Fernández, letrada asociada de Administrativando Abogados, y Antonio Benítez Ostos, socio director y fundador de la firma, especializada en Derecho Administrativo y Contencioso-Administrativo.
Un pago a Hacienda que pone el riesgo la supervivencia de la PYME
El conflicto tiene su origen en determinadas liquidaciones tributarias de Hacienda correspondientes a los ejercicios 2022 y 2023, cuya ejecución inmediata podía comprometer seriamente la estabilidad económica de la sociedad afectada.
La empresa había solicitado la suspensión de dichas liquidaciones, pero el Tribunal Económico-Administrativo Regional de Galicia acordó inadmitir a trámite sus solicitudes.
Esta decisión situaba a la mercantil ante un escenario especialmente delicado: afrontar unas obligaciones tributarias de considerable entidad económica sin disponer de liquidez suficiente para satisfacerlas y sin capacidad real para aportar las garantías habitualmente exigidas por la Administración.
Ante esta situación, la defensa jurídica acudió al Tribunal Superior de Justicia de Galicia solicitando la adopción de medidas cautelares que impidieran la ejecución de las liquidaciones mientras se resolvía judicialmente la controversia.
La cuestión no consistía únicamente en determinar si la empresa debía o no satisfacer las cantidades reclamadas, sino en evitar que su cobro anticipado provocara consecuencias económicas irreversibles antes de que existiera un pronunciamiento judicial sobre el fondo del asunto.
Uno de los elementos determinantes para la estimación de las medidas cautelares fue la aportación de un informe pericial económico que acreditaba la delicada situación financiera de la sociedad.
El documento, elaborado a partir de información contable y tributaria objetiva, puso de manifiesto que las deudas reclamadas multiplicaban por 8,6 la liquidez disponible de la empresa.
Esta desproporción evidenciaba la imposibilidad de afrontar inmediatamente las cantidades exigidas sin comprometer gravemente su funcionamiento ordinario.
Asimismo, el informe advertía de que el pago de las liquidaciones obligaría a sacrificar recursos destinados a sufragar los costes de personal, con el consiguiente riesgo de despidos por causas económicas.
A ello se añadía la imposibilidad de obtener un aval bancario, circunstancia acreditada mediante la correspondiente documentación de solicitud y denegación por parte de una entidad financiera.
La conclusión del informe resultaba especialmente contundente: la ejecución de la deuda conduciría a la empresa a una situación concursal, poniendo en riesgo la continuidad de su actividad.
El Tribunal considera necesario evitar perjuicios irreparables
Las dos resoluciones judiciales analizan la posibilidad de suspender la ejecución de obligaciones tributarias cuando la Administración ha inadmitido previamente las solicitudes formuladas por el contribuyente.
El TSXG recuerda que la jurisprudencia del Tribunal Supremo admite la necesidad de examinar individualmente las circunstancias de cada asunto, especialmente cuando la ejecución inmediata de una deuda puede ocasionar perjuicios de imposible o difícil reparación.
En este sentido, la Sala considera que la suspensión cautelar debe valorarse atendiendo a los intereses enfrentados y a las consecuencias concretas que podría producir el cobro anticipado.
La finalidad de estas medidas es impedir que el transcurso del tiempo necesario para obtener una resolución judicial prive de utilidad práctica a una eventual sentencia favorable.
En el asunto examinado, los magistrados otorgan especial relevancia a la documentación económica aportada por la empresa, cuyos datos objetivos no habían sido desvirtuados por la Administración.
La Sala aprecia que la situación financiera acreditada justifica la adopción de las medidas solicitadas, ante la posibilidad de que el cobro inmediato de las liquidaciones desencadene una situación de insolvencia empresarial.
Dos resoluciones favorables que paralizan la ejecución de las liquidaciones
Como consecuencia de esta valoración, el tribunal acuerda suspender la ejecución de las liquidaciones tributarias impugnadas.
El Auto 181/2026, de 22 de octubre, relativo al Impuesto sobre Sociedades, acuerda la suspensión de la ejecutividad de la liquidación correspondiente, sin necesidad de aportar garantía.
Por su parte, también el Auto 185/2026, de 23 de octubre, referido al IVA, acuerda expresamente la suspensión de la ejecución de los actos originarios impugnados, sin necesidad de aportar garantía.
La innecesariedad de aportar garantía, adquiere especial relevancia, puesto que la imposibilidad de constituir avales bancarios o garantías patrimoniales era precisamente uno de los principales obstáculos a los que se enfrentaba la sociedad.
Las resoluciones permiten evitar, de momento, las consecuencias económicas que habría provocado la ejecución inmediata de las deudas, preservando la continuidad de la actividad empresarial mientras se sustancia la controversia judicial.
Ambos pronunciamientos se adoptan sin imposición de costas procesales.
No obstante, debe precisarse que las decisiones judiciales no anulan las liquidaciones tributarias ni declaran inexistentes las deudas. Su alcance es cautelar y consiste en paralizar temporalmente su ejecución para evitar que el cobro anticipado ocasione perjuicios irreparables.
La protección judicial para la continuidad de las pequeñas empresas
El asunto pone de manifiesto una problemática especialmente relevante para las empresas que afrontan liquidaciones tributarias de elevada cuantía.
Con frecuencia, la posibilidad de obtener una suspensión en el derecho fiscal tributario, queda condicionada a la constitución de garantías económicas que no todas las sociedades están en condiciones de ofrecer.
Sin embargo, la ausencia de liquidez o de patrimonio suficiente para garantizar una deuda no puede impedir automáticamente que los tribunales examinen las consecuencias que su ejecución podría ocasionar.
Las resoluciones analizadas evidencian la importancia de acreditar de manera rigurosa la situación económica del contribuyente y demostrar que el cobro inmediato puede provocar perjuicios que difícilmente podrían repararse mediante una posterior sentencia favorable.
En este caso, la combinación de una elevada deuda tributaria, una liquidez insuficiente, la imposibilidad de obtener financiación bancaria y el riesgo de pérdida de puestos de trabajo resultó determinante para justificar la protección cautelar.
Desde Administrativando Abogados destacan la importancia de estos pronunciamientos, que ponen de relieve que las facultades recaudatorias de la Administración deben ejercerse respetando las garantías de los contribuyentes y la efectividad de la tutela judicial.
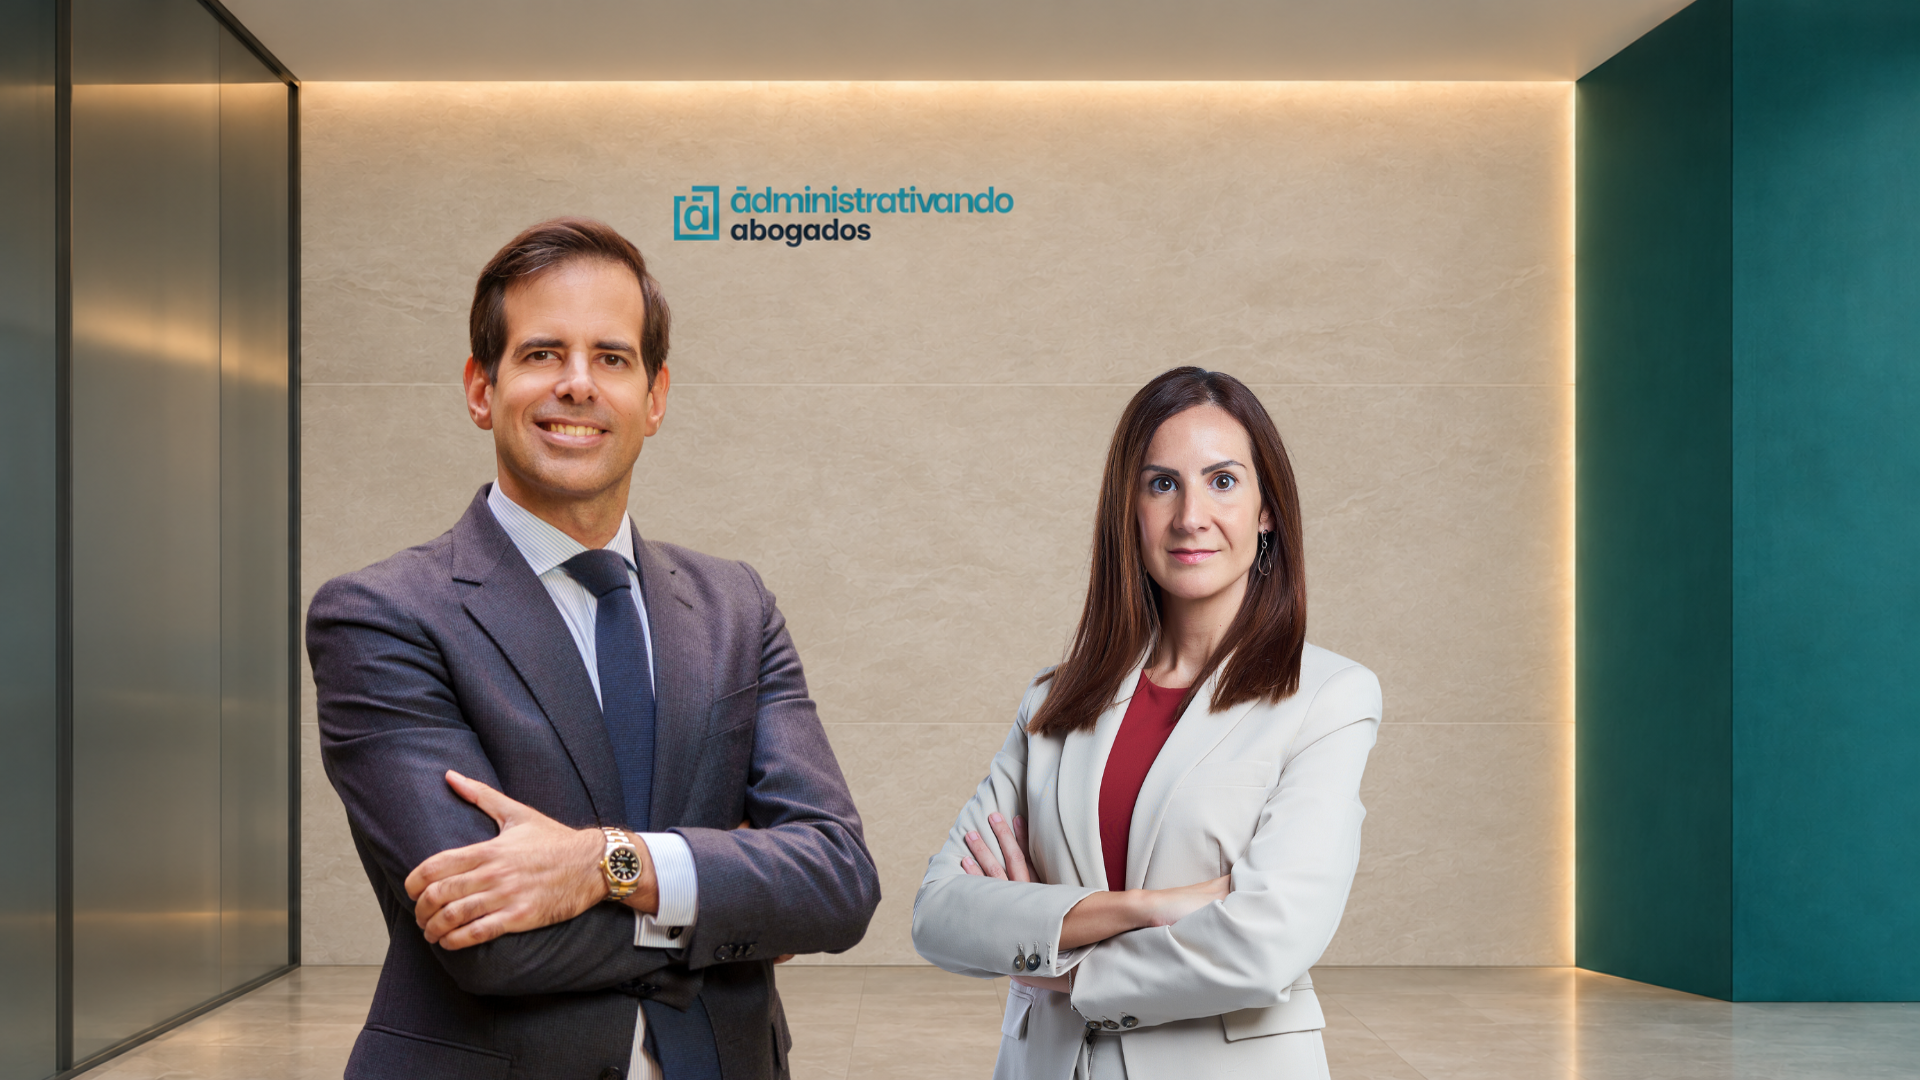
Alicia Ibáñez Fernández, letrada asociada de la firma, y Antonio Benítez Ostos, socio director y fundador, consideran que el caso demuestra la trascendencia de acompañar las solicitudes de suspensión de una justificación económica sólida, capaz de acreditar las consecuencias reales que tendría la ejecución inmediata de una deuda tributaria.
La adopción de medidas cautelares no implica desconocer el interés público en la recaudación de los tributos, sino ponderarlo con los perjuicios que una actuación administrativa puede ocasionar cuando amenaza la continuidad de una actividad económica.
En definitiva, estos dos pronunciamientos constituyen un nuevo resultado judicial favorable para Administrativando Abogados y recuerdan que la Administración tributaria no dispone de una facultad ilimitada para ejecutar sus decisiones cuando existen circunstancias excepcionales debidamente acreditadas.
Una sentencia favorable puede resultar inútil si, antes de dictarse, la ejecución de una deuda ha provocado la desaparición de la empresa que acudió a los tribunales para defender sus derechos.