Que Bruselas haya reducido drásticamente el número de empresas obligadas a informar sobre sostenibilidad no significa que esos datos hayan dejado de hacer falta. Clientes, bancos e inversores los siguen pidiendo. Además, en España la obligación legal sigue en vigor para muchas compañías mientras no se transponga la directiva europea.
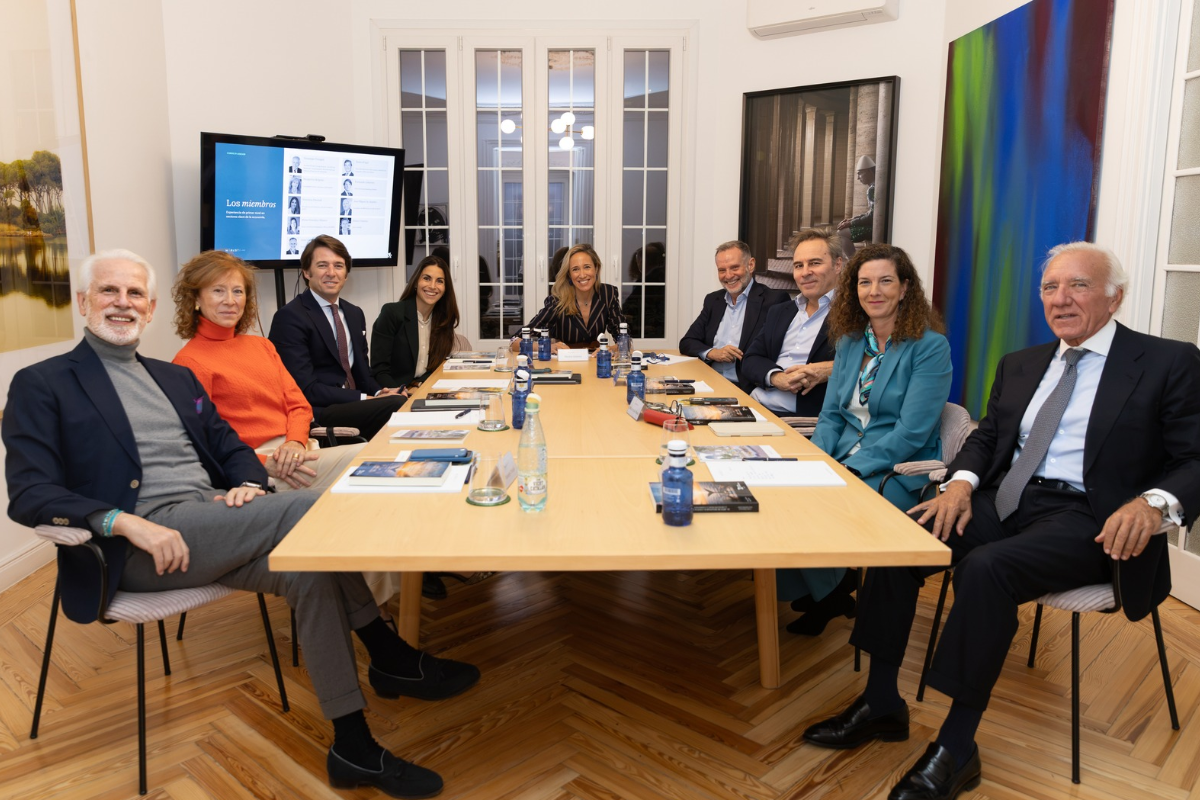
Esa fue la idea central de la jornada “Nuevo marco regulatorio en sostenibilidad: cómo aprovecharlo en tu empresa”, organizada por Grant Thornton y la Cambra de Comerç de Barcelona. Intervinieron dos especialistas de la firma: Sergi Puig-Serra, socio de Assurance No Financiero y experto en Sostenibilidad, y Alejandro Giménez, supervisor de Práctica Profesional especializado en normativa de sostenibilidad. Abrió el acto Adriana Murtra, responsable de Sostenibilidad de la Cambra.
Un paso atrás, quizá excesivo
Según las estimaciones europeas que se citaron en el encuentro, la simplificación reduce en torno a un 80% el número de compañías sujetas a la Directiva de información corporativa sobre sostenibilidad (CSRD).
Puig-Serra está de acuerdo con el diagnóstico de partida, pero no con el alcance de la corrección. “No tenía sentido que existieran prácticamente las mismas obligaciones para una compañía de 250 trabajadores que para una gran cotizada del IBEX. Europa se dio cuenta y dio un paso atrás. En mi opinión, también se ha excedido en ese paso atrás”, afirmó.
El retraso español
España todavía no ha incorporado la CSRD a su legislación. El plazo terminó en julio de 2024 y el proyecto de ley de transposición sigue en el Parlamento.
Según los datos presentados en la jornada, actualizados a julio de 2026, España está entre los pocos Estados miembros que no han adoptado ni la directiva ni sus modificaciones posteriores, junto a Alemania, Países Bajos y Portugal.
En la práctica, hasta que se apruebe esa ley nada cambia para las empresas españolas. Determinadas sociedades de más de 250 trabajadores siguen obligadas a presentar el Estado de Información No Financiera (EINF). Además, deben calcular su huella de carbono y elaborar el plan de reducción de emisiones que exige el Real Decreto 214/2025.
Para estas compañías, por tanto, la cuestión no es si informar, sino qué información presentar exactamente y cómo sacarle partido.
La presión llega por la cadena de valor
Las empresas que quedan fuera de cualquier obligación tampoco pueden desentenderse. Las grandes compañías que sí deben informar según la normativa europea necesitan datos de sus proveedores para elaborar su propio informe.
Y clientes, entidades financieras e inversores los siguen pidiendo para homologar proveedores, conceder financiación o invertir.
“Si soy una pyme que trabaja para un gran cliente y me solicita determinada información, es difícil que le diga que no se la voy a facilitar porque no estoy obligado. Lo mismo sucede con una entidad financiera”, explicaron desde Grant Thornton.
Medir antes de reportar
Los ponentes defendieron que el informe voluntario también es útil dentro de la empresa. Sirve para medir consumos, detectar riesgos y oportunidades de mejora y aprovechar el trabajo hecho durante años de información no financiera. Tener una base de datos común evita, además, recopilarlo todo de nuevo cada vez que lo pide un cliente o un financiador.
Giménez insistió en que el informe es solo la última fase. “Hay tres palabras clave: medir, gestionar y reportar. A veces pensamos que estamos hablando únicamente de reporting. Contrato a un consultor, me elabora un documento y ya está. Pero hay un proceso anterior”, subrayó.
Qué marco elegir
La sesión repasó las opciones disponibles: los estándares europeos de información sobre sostenibilidad, los marcos voluntarios y las normas internacionales IFRS S1 y S2.
Según los expertos, la elección depende de las obligaciones de cada empresa, de a quién va dirigido el informe, de los datos disponibles y de su objetivo. Recomiendan comprobar primero qué exige la ley y solo después decidir qué información voluntaria compensa el esfuerzo.
En la misma línea, el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) y la Comisión Nacional del Mercado de Valores (CNMV) han publicado orientaciones para las empresas que deben presentar el EINF en 2026.
A las de más de 1.000 empleados les recomiendan valorar los estándares europeos obligatorios revisados. Al resto, que consideren esos estándares o el estándar voluntario para pymes.
Los dos organismos advierten, no obstante, de que ninguno de estos marcos sustituye por sí solo las obligaciones de la ley vigente.