Las compañías aseguradoras y los corredores de seguros afrontan una nueva etapa de exigencias jurídicas que les obliga a revisar sus procedimientos de atención al cliente, sus sistemas de control interno y la utilización de inteligencia artificial. El incumplimiento de determinadas obligaciones puede dar lugar a responsabilidades administrativas y sanciones, en un escenario marcado por la creciente intervención del legislador europeo.
Uno de los plazos más inmediatos es el 28 de diciembre de 2026, fecha límite para adaptar los servicios de atención a la clientela a las exigencias de la Ley 10/2025, de 26 de diciembre.
A este escenario se suman la reforma de la normativa de prevención del blanqueo de capitales, la próxima adaptación de Solvencia II y los riesgos jurídicos derivados de incorporar inteligencia artificial a la gestión de las reclamaciones.
Estos fueron los principales asuntos examinados en el III Foro Legal Seguros, organizado por Auren el pasado 17 de noviembre en Madrid, con las intervenciones de Inmaculada Roldán, socia y directora del área de Seguros de Auren Legal; Lázaro Cuesta, responsable de Asesoría Jurídica de UNESPA; y María Victoria Vega, socia y directora del área Penal de Auren Legal.
La nueva ley de atención al cliente
La Ley 10/2025 representa uno de los cambios más relevantes para las entidades aseguradoras en su relación con los tomadores de pólizas, asegurados y demás clientes.
La reforma exige disponer de servicios de atención a la clientela suficientemente dotados de medios humanos y técnicos, capaces de atender las reclamaciones con eficacia y garantizar una respuesta dentro de los plazos establecidos.
En el ámbito financiero y asegurador, las entidades disponen, con carácter general, de un mes para resolver las quejas y reclamaciones.
Además, deberán garantizar una atención personalizada, evitar que los sistemas automáticos constituyan el único canal de asistencia y asegurar la autonomía de los departamentos encargados de resolver reclamaciones respecto de las áreas comerciales.
La ley establece también mecanismos de evaluación de la calidad del servicio y un régimen sancionador para los incumplimientos, con aplicación preferente de la normativa sectorial cuando corresponda.
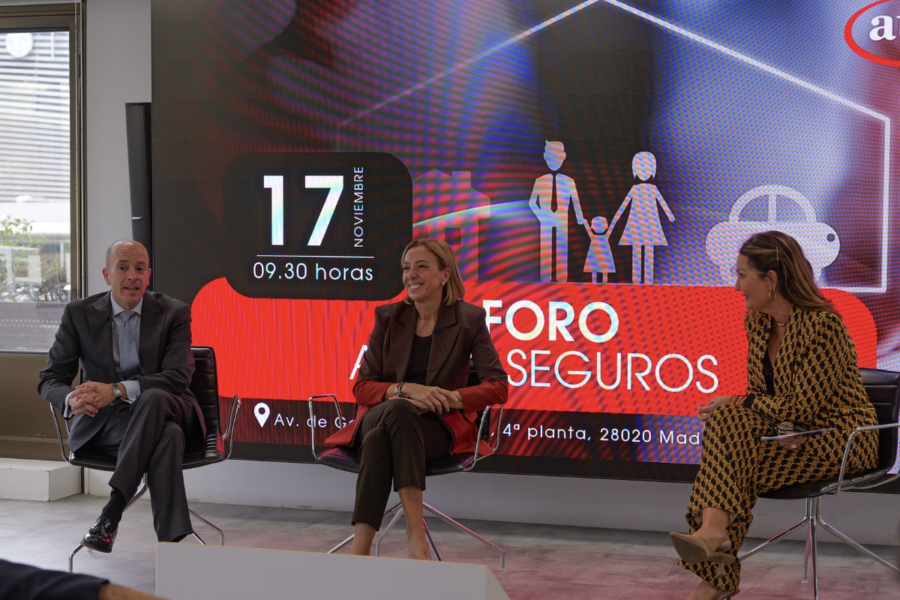
Inmaculada Roldán advirtió durante el encuentro de que estos cambios obligan a las entidades a replantearse su organización interna.
«La nueva regulación de atención a la clientela, la inteligencia artificial y la evolución de la jurisprudencia obligan a las aseguradoras a anticiparse, reforzar su seguridad jurídica y transformar la gestión de las reclamaciones», señaló.
La especialista insistió en que la atención al asegurado «ha dejado de ser una cuestión meramente operativa para convertirse en un reto estratégico y jurídico de primer orden».
En este contexto, la utilización de inteligencia artificial para clasificar reclamaciones, analizar documentación o facilitar respuestas plantea nuevas cuestiones relacionadas con la supervisión humana, la protección de datos y la trazabilidad de las actuaciones.
La automatización puede agilizar los procedimientos, pero no elimina las obligaciones legales de la entidad frente a sus clientes.
Por ello, Roldán defendió la necesidad de anticipar los riesgos jurídicos y reputacionales asociados a estas herramientas, especialmente cuando intervienen en procesos que afectan directamente a los derechos de los asegurados.
UNESPA alerta del riesgo de retrasar la reforma de Solvencia II
Otro de los grandes desafíos es la adaptación de la legislación española a las nuevas exigencias europeas sobre solvencia y supervisión de las entidades aseguradoras.
Lázaro Cuesta, responsable de Asesoría Jurídica de UNESPA, advirtió de que «el sector asegurador afronta un escenario regulatorio complejo y exigente».
Durante su intervención explicó que buena parte de las reformas aprobadas durante los últimos años han tenido como finalidad reforzar la protección de los consumidores y, especialmente, de los colectivos vulnerables. Sin embargo, siguen pendientes adaptaciones relevantes de la legislación europea.
Entre ellas destacó la revisión de Solvencia II, el régimen prudencial que regula las exigencias de capital, la gestión de riesgos, la supervisión y las obligaciones de información de las aseguradoras.
La Directiva (UE) 2025/2 introduce modificaciones destinadas a mejorar la proporcionalidad de las exigencias regulatorias, reforzar la supervisión y facilitar la inversión a largo plazo, entre otros objetivos. El plazo europeo para su transposición finaliza el 29 de enero de 2027.
Cuesta alertó de las consecuencias que podría tener un retraso en la adaptación española: «Es esencial que un retraso en la transposición de la revisión de Solvencia II no sitúe al mercado español en desventaja competitiva».
Su advertencia sitúa el problema más allá del cumplimiento formal de una directiva: las diferencias en los calendarios nacionales de aplicación pueden afectar a las condiciones en las que compiten las aseguradoras dentro del mercado europeo.
La prevención del blanqueo incorpora nuevas obligaciones de control
La tercera gran cuestión jurídica abordada en el foro fue la modificación de la normativa de prevención del blanqueo de capitales y de la financiación del terrorismo.
María Victoria Vega, socia y directora del área Penal de Auren Legal, analizó las novedades introducidas por el Real Decreto 813/2026, de 7 de octubre, que modifica, entre otras disposiciones, el Reglamento de la Ley 10/2010.
La reforma refuerza la importancia de los procedimientos internos de prevención, la evaluación documentada de riesgos y la aplicación de sanciones y contramedidas financieras internacionales.
Entre sus novedades figura la necesidad de fundamentar los controles internos en análisis de riesgo que tengan en cuenta las evaluaciones nacionales, europeas y sectoriales, así como las características de los clientes, productos, operaciones y canales de distribución.
Estas exigencias afectan, dentro del ámbito de aplicación de la normativa, a las aseguradoras que operan en seguros de vida u otros seguros relacionados con inversiones y a determinados corredores de seguros, sin perjuicio de las excepciones reglamentarias.
Vega relacionó las modificaciones con la próxima evaluación de España por el Grupo de Acción Financiera Internacional (GAFI) y el proceso de adaptación al marco europeo de lucha contra el blanqueo.
La especialista destacó que el legislador está reforzando un modelo preventivo basado en obligaciones de cumplimiento, mecanismos de vigilancia y un régimen sancionador destinado a garantizar su efectividad.
Las aseguradoras necesitan revisar sus procedimientos, identificar los riesgos específicos de cada actividad y comprobar que sus sistemas de control responden efectivamente a las nuevas exigencias legales. Un desafío que afecta tanto a la seguridad jurídica de las entidades como a la protección de los derechos de sus clientes.