
La sentencia del Tribunal Superior de Justicia de Canarias que anuló una sanción de 133.251 euros a una empresa relojera se ha leído, con razón, como una victoria de la proporcionalidad. La Administración había sancionado 515 pagos en efectivo de 1.000 euros exactos y el tribunal apreció un error interpretativo razonable entre «a partir de» y «superiores a».
Hay un dato que quedó en segundo plano y que, desde el lado operativo, me parece el que decidió el asunto: el error resultó razonable porque era verificable. Los 515 pagos estaban contabilizados. Cada uno podía seguirse hasta su origen y su destino. Ninguno se fraccionó, ninguno se ocultó, ninguno apareció fuera de los libros.
Cambien ese dato y cambia la sentencia. La misma interpretación, defendida con los mismos argumentos, pero sobre operaciones opacas o reconstruidas después, no habría parecido un error razonable. Habría parecido una justificación fabricada al recibir el acta, y esa diferencia los tribunales la aprecian deprisa.
De ahí lo que quiero proponer, que no es una tesis jurídica sino documental: en un sector regulado, la posición defendible no se construye cuando llega la inspección. Se construye antes y se construye por escrito.
En mi trabajo, que es operaciones, licencias y cumplimiento normativo para empresas en sectores regulados, he visto muchas veces la misma escena.
Una empresa adopta una lectura razonable de una norma ambigua, la aplica con coherencia durante años y, cuando la Administración discrepa, no tiene forma de acreditar que aquello fue una decisión y no un descuido. La interpretación existía. El rastro, no.
Tres documentos que pueden decidir un expediente sancionador
Evitarlo exige tres cosas y ninguna es cara.
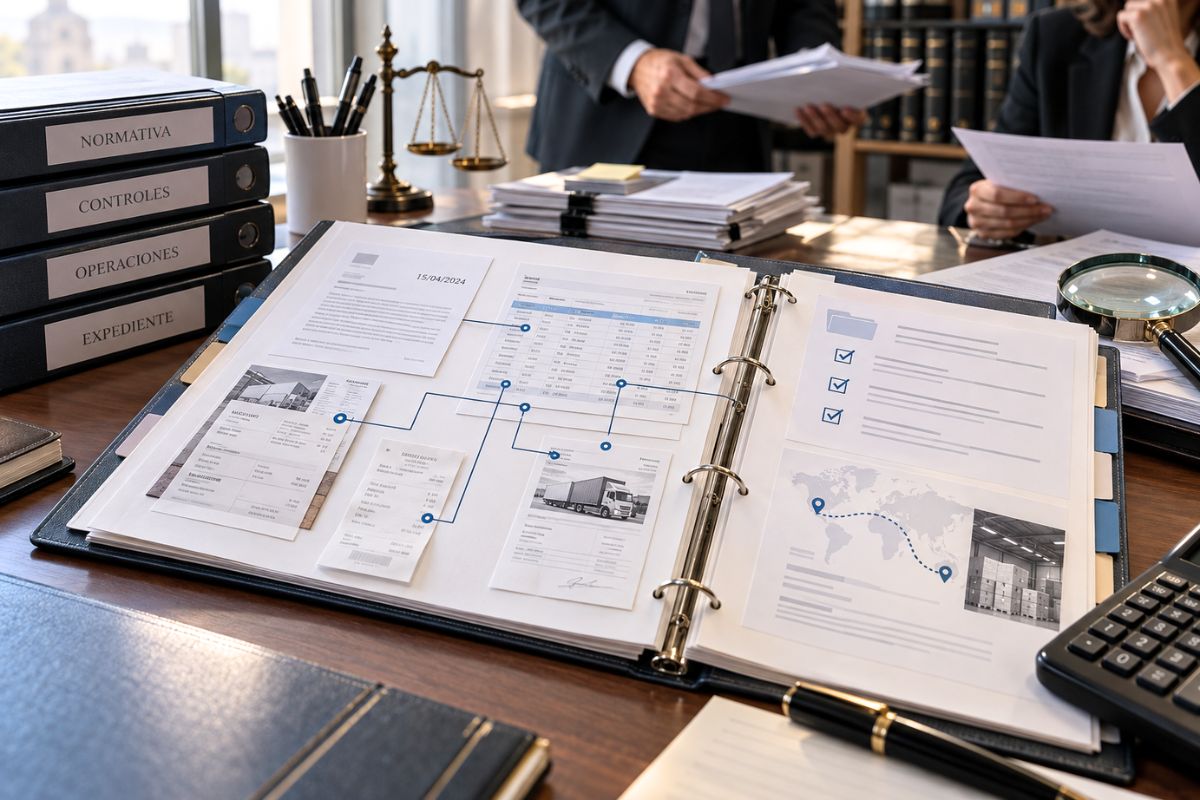
La primera es un memorando interpretativo fechado. Un documento interno y breve que recoja la norma aplicable, la ambigüedad detectada, las lecturas posibles, la lectura adoptada y el fundamento de esa elección.
No siempre hace falta un dictamen extenso. Sí hace falta dejar constancia contemporánea del criterio adoptado y de su fundamento. El documento debe estar fechado, firmado y ser anterior a la conducta que describe. Tres páginas redactadas antes valen más que cien de alegaciones redactadas después.
La segunda es la trazabilidad completa de las operaciones afectadas. No basta con que existan los asientos. Hay que poder reconstruir cada operación individual, con su importe, su fecha, su contraparte y su soporte documental, sin depender de la memoria de nadie. En el caso canario eso fue lo que convirtió 515 pagos en un patrón coherente en lugar de en un indicio.
La tercera, y la que más se descuida, es la evidencia de aplicación consistente. Una interpretación que se sigue unas veces sí y otras no deja de ser una interpretación y pasa a ser una conveniencia. Si el criterio se aplicó en todas las operaciones comparables, eso es demostrable y hay que demostrarlo.
Lo que sostiene las tres es la fecha.
Un memorando redactado al día siguiente de recibir el acta tiene valor retórico, pero un valor probatorio mucho menor, y la Administración lo sabe. El mismo documento redactado dieciocho meses antes, archivado junto a la documentación del ejercicio, acredita que la empresa se planteó la cuestión, la resolvió con criterio y actuó en consecuencia. Es la diferencia entre un error y una ocultación.
Por eso este no es trabajo para el despacho que asume la defensa. Es trabajo para la empresa, antes, cuando todavía no hay expediente y nadie tiene prisa. Cuando llega la inspección, el expediente ya está cerrado en el único sentido que importa: o el rastro existe o no existe.
Cuando llega la inspección ya es demasiado tarde para fabricar el rastro
La objeción evidente es que esto da trabajo. Es cierto. Identificar las normas ambiguas que afectan a la operación, documentar la interpretación de cada una y levantar la trazabilidad correspondiente lleva semanas, no tardes. Y casi nadie lo hace hasta que llega el acta, que es justo cuando ya no sirve.
Conviene comparar magnitudes. En el caso que nos ocupa hablamos de 133.251 euros, más los años de procedimiento y los honorarios que hicieron falta para revertirlos. El memorando que habría anticipado esa discusión cuesta una fracción de esa cifra y se redacta una sola vez.
Hay además un efecto que no aparece en las sentencias y que en mi experiencia es el más valioso: documentar una interpretación obliga a examinarla. Más de una vez, al ponerla por escrito, el cliente ha concluido que su lectura no se sostenía y ha corregido el criterio antes de que nadie se lo exigiera.
La proporcionalidad no es una gracia que conceda el tribunal. Es una conclusión a la que puede llegar cuando el expediente se lo permite. En Canarias se lo permitió porque la empresa, quizá sin proponérselo, había hecho bien la parte aburrida: contabilizar, conservar y poder demostrar.
La lección para cualquier operador en un sector regulado no es que las interpretaciones razonables prosperen. Es que prosperan cuando están documentadas antes de ser discutidas. Lo demás es suerte, y la suerte es una estrategia cara.