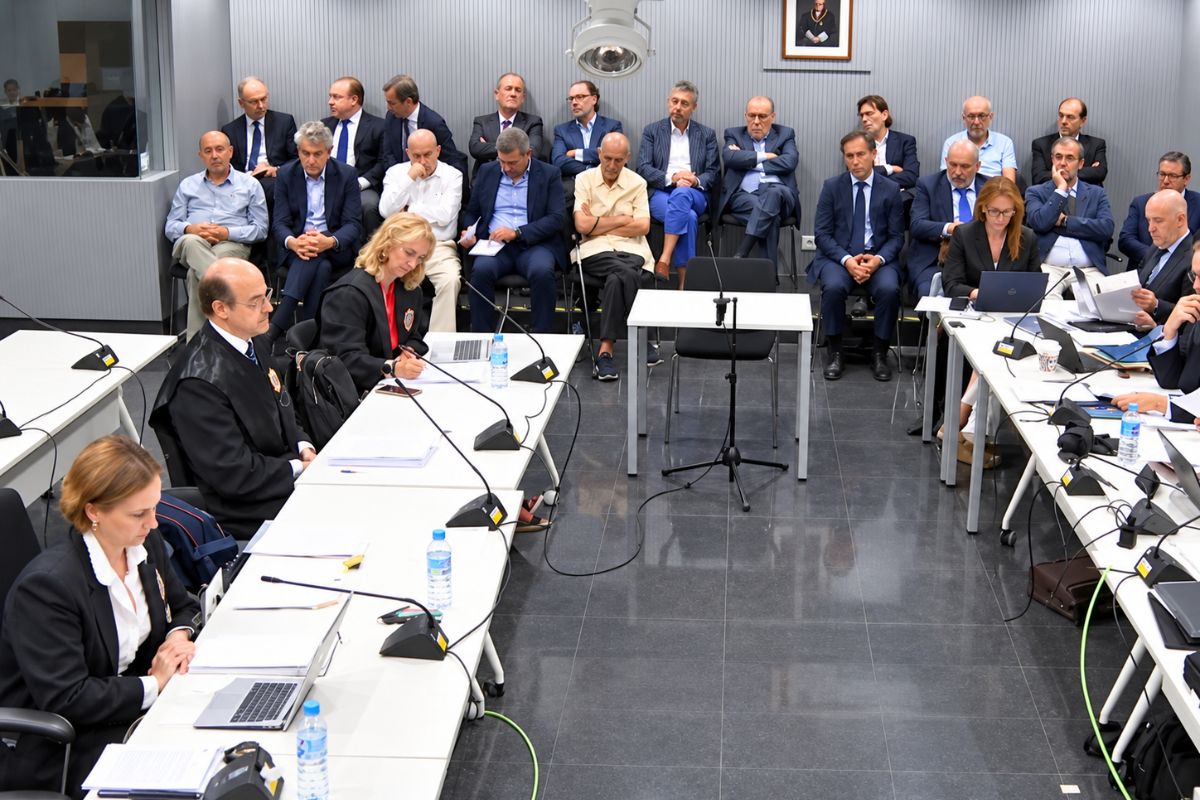
El juicio por la compra de la colombiana INASSA entra en su recta final con un giro procesal relevante: el PSOE y el Ayuntamiento de Madrid han retirado la acusación contra los antiguos miembros del Consejo de Administración del Canal de Isabel II que aprobaron la operación en noviembre de 2001.
La Fiscalía Anticorrupción, sin embargo, mantiene su acusación contra ellos.
La decisión llega después de cerca de un mes de juicio en la Audiencia Nacional, donde los exconsejeros se sentaron en el banquillo por haber votado a favor de la compra del 75 % de INASSA por 73 millones de dólares.
La tesis de Anticorrupción es que, cuando aprobaron la adquisición, conocían que existía un supuesto sobreprecio injustificado y que la operación se había articulado mediante una estructura societaria perjudicial para el patrimonio público.
Las defensas sostienen justo lo contrario: que los consejeros no participaron en la negociación ni en la ejecución de la operación y que votaron a partir de la información técnica, económica y jurídica que les fue facilitada.
Una operación respaldada por informes
Antes del Consejo del 14 de noviembre de 2001, los consejeros recibieron documentación que incluía valoraciones financieras, informes técnicos, una due diligence, documentación de Garrigues & Andersen, informes comerciales y análisis sobre la estructura societaria de la operación.
La defensa considera que el juicio ha reforzado precisamente esa versión: no habría aparecido prueba alguna que demuestre que los consejeros conocieran una irregularidad o un supuesto sobreprecio cuando emitieron su voto.
La operación fue aprobada por unanimidad.
El argumento defensivo es sencillo: si todos los informes que llegaron al Consejo presentaban la inversión como favorable, ¿qué elemento permitía a sus miembros concluir que estaban aprobando una operación ilícita?
Ahí reside una de las claves del procedimiento.
Una inversión eventualmente desacertada no equivale automáticamente a una malversación. Para condenar a los consejeros es necesario acreditar que sabían que estaban causando un perjuicio económico al Canal.
La Fiscalía mantiene su posición
La retirada de la acusación del PSOE y del Ayuntamiento de Madrid deja ahora a la Fiscalía Anticorrupción en una posición especialmente significativa.
Durante la vista, la propia presidenta del tribunal llegó a interesarse por si, después de conocer la decisión de las otras acusaciones, el Ministerio Fiscal mantenía su acusación contra los miembros del Consejo.
La respuesta fue afirmativa.
PSOE y Ayuntamiento mantienen, no obstante, su acusación respecto de otros procesados vinculados directamente con la operación empresarial.
Esa diferenciación será previsiblemente uno de los argumentos centrales de los informes finales de las defensas: separar la responsabilidad de quienes negociaron o ejecutaron la operación de la de quienes únicamente la aprobaron como integrantes de un órgano colegiado.
El valor posterior de INASSA
Existe además un elemento económico que las defensas consideran relevante.
El Canal pagó 73 millones de dólares en 2001 por el 75 % de INASSA. Sin embargo, años después distintas estimaciones situaron el valor de la compañía entre 189 y 237 millones de dólares.
Actualmente, Canal Extensia mantiene un arbitraje contra Colombia ante el CIADI en el que reclama 408,4 millones de dólares por los perjuicios derivados de la intervención y posterior venta de su participación en Triple A.
La cifra no equivale a una valoración actual de INASSA, sino a la indemnización reclamada en el arbitraje internacional.
Veinticinco años después de aquella votación, la cuestión esencial sigue siendo la misma: si existe prueba suficiente para demostrar que los consejeros sabían que estaban aprobando una operación perjudicial para el Canal.
PSOE y Ayuntamiento de Madrid han dejado de sostenerlo.
La Fiscalía, de momento, no.