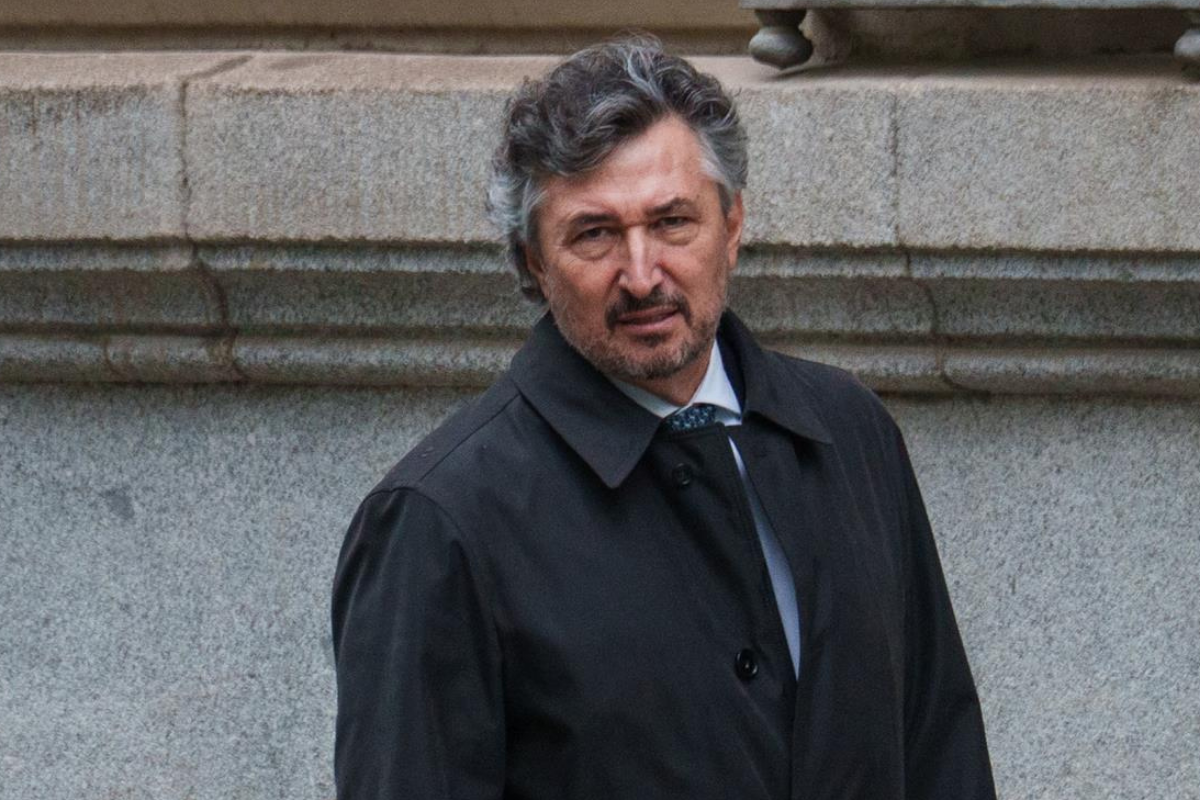
El expresidente del Granada CF Enrique Pina y el antiguo propietario de la entidad, el empresario italiano Gino Pozzo, han rechazado este martes las acusaciones de la Fiscalía Anticorrupción, que les atribuye su participación en una presunta trama diseñada para desviar a Luxemburgo los beneficios obtenidos por el traspaso de futbolistas y evitar su tributación en España.
El Ministerio Público solicita 12 años de prisión para cada uno de los cuatro acusados y multas individuales que alcanzan los 36,5 millones de euros en el caso de Pozzo.
El presunto fraude al Impuesto sobre Sociedades supera los 9,4 millones de euros y corresponde a los ejercicios fiscales de 2013, 2014 y 2015.
El juicio ha comenzado este martes, 10 de noviembre, en la Sección Segunda de la Sala de lo Penal de la Audiencia Nacional, con el planteamiento de las cuestiones previas por las partes.
Junto a Pina y Pozzo se encuentran acusados Raffaele De La Riva, vinculado a una sociedad con sede en Luxemburgo que la Fiscalía considera instrumental, y Jordi Trilles, antiguo miembro del Consejo de Administración del Granada CF.
También figura como acusada la propia entidad deportiva, en calidad de persona jurídica. Todos ellos han negado las acusaciones.
Un supuesto plan que comenzó con el control del Granada CF en 2009
La tesis de la Fiscalía sitúa el origen de la presunta operativa en 2009, cuando los acusados habrían diseñado una estrategia para hacerse con el control del Granada y canalizar posteriormente hacia Luxemburgo las plusvalías generadas por la compraventa de jugadores.
En su escrito de acusación, el Ministerio Público describe lo sucedido como «un plan criminal a largo plazo», cuyo objetivo habría sido transferir artificialmente los beneficios de los traspasos a una sociedad extranjera para impedir que tributasen en España.
Según esta versión, la estructura empresarial diseñada habría permitido obtener importantes beneficios económicos en perjuicio de la Hacienda Pública.
La acusación sostiene que el mecanismo no consistía simplemente en trasladar fondos al extranjero, sino en construir una apariencia contractual que justificase que una parte sustancial de los ingresos del Granada terminase en Luxemburgo.
Una sociedad luxemburguesa se quedaba con el 95 % de los futuros traspasos
El elemento central de la presunta operativa era Fifteen Securitisation, una compañía establecida en Luxemburgo y vinculada a Raffaele De La Riva.
Según la Fiscalía, esta sociedad simuló financiar al Granada mediante un contrato de cuentas en participación.
En virtud de ese acuerdo, la empresa aportaba los recursos necesarios para que el club pudiera incorporar futbolistas profesionales.
La contrapartida era especialmente relevante: Fifteen Securitisation recibiría el 95 % del importe de los futuros traspasos de esos jugadores a otros clubes.
Para el Ministerio Público, aquella estructura contractual habría permitido trasladar artificialmente fuera de España los beneficios económicos que correspondían al Granada.
De esta manera, sostiene la acusación, se habrían ocultado a Hacienda las ganancias obtenidas mediante los traspasos de seis futbolistas.
La cuestión que deberá resolver la Audiencia Nacional es si aquellas operaciones respondían a una financiación empresarial legítima o constituían, como defiende la Fiscalía, un mecanismo destinado a evitar el pago de impuestos.
Tres ejercicios fiscales bajo investigación
El escrito de acusación identifica tres ejercicios del Impuesto sobre Sociedades en los que se habría materializado el presunto fraude.
Las cantidades atribuidas para 2013 ascienden a 635.000,01 euros. En 2014, 5.914.679,10 euros. Y, en 2015, la cifra alcanza los 2.892.218 euros.
El grueso de la presunta defraudación se concentra, por tanto, en 2014, cuando la cantidad supuestamente dejada de ingresar superó los 5,9 millones de euros.
En conjunto, las cuotas investigadas ascienden a más de 9,4 millones de euros.
La Fiscalía considera que estas operaciones se desarrollaron principalmente bajo la intervención del entonces presidente y del titular del club.
También atribuye responsabilidad al Granada CF.
Según el Ministerio Público, la actuación se realizó en nombre de la sociedad deportiva y en su propio beneficio, puesto que habría obtenido una ventaja económica al no ingresar las cuotas tributarias correspondientes.
Doce años de prisión y multas millonarias
Las peticiones de condena formuladas por la Fiscalía reflejan la gravedad de los delitos fiscales que atribuye a los acusados.
Para Gino Pozzo reclama 12 años de prisión y una multa de 36,5 millones de euros.
En el caso de Enrique Pina, Raffaele De La Riva y Jordi Trilles, solicita igualmente 12 años de cárcel para cada uno, aunque las multas individuales se sitúan en 27,5 millones de euros.
Además de estas penas, el Ministerio Público pide que los acusados respondan de las cantidades que, según su tesis, dejaron de ingresarse en la Hacienda Pública por el Impuesto sobre Sociedades.
La reclamación económica se plantea con carácter solidario, de modo que la responsabilidad por el importe reclamado no queda limitada a una única persona.
El propio Granada CF se enfrenta también a una petición de sanción económica por su presunta responsabilidad penal como persona jurídica.