El Tribunal Supremo ha establecido que una familia puede beneficiarse del tipo reducido del 4 % en el Impuesto sobre Transmisiones Patrimoniales (ITP) al comprar su vivienda habitual, aunque su tercer hijo todavía no haya nacido en el momento de la adquisición, siempre que ya estuviera concebido y posteriormente nazca con vida.
La Sala de lo Contencioso-Administrativo ha desestimado el recurso de casación de la Comunidad de Madrid contra una sentencia que reconoció este beneficio fiscal a una mujer embarazada de su tercer hijo cuando compró una vivienda junto a su marido.
La sentencia 1060/2026, de 24 de septiembre, ha sido dictada por la Sección Segunda, integrada por siete magistrados, con ponencia de Esperanza Córdoba Castroverde. Cuenta con un voto particular discrepante de Rafael Toledano Cantero.
El fallo interpreta conjuntamente la Ley de Protección a las Familias Numerosas, el Código Civil y el artículo 39 de la Constitución, que obliga a los poderes públicos a proteger social, económica y jurídicamente a la familia.
Una vivienda de 545.000 euros y un hijo que estaba por nacer
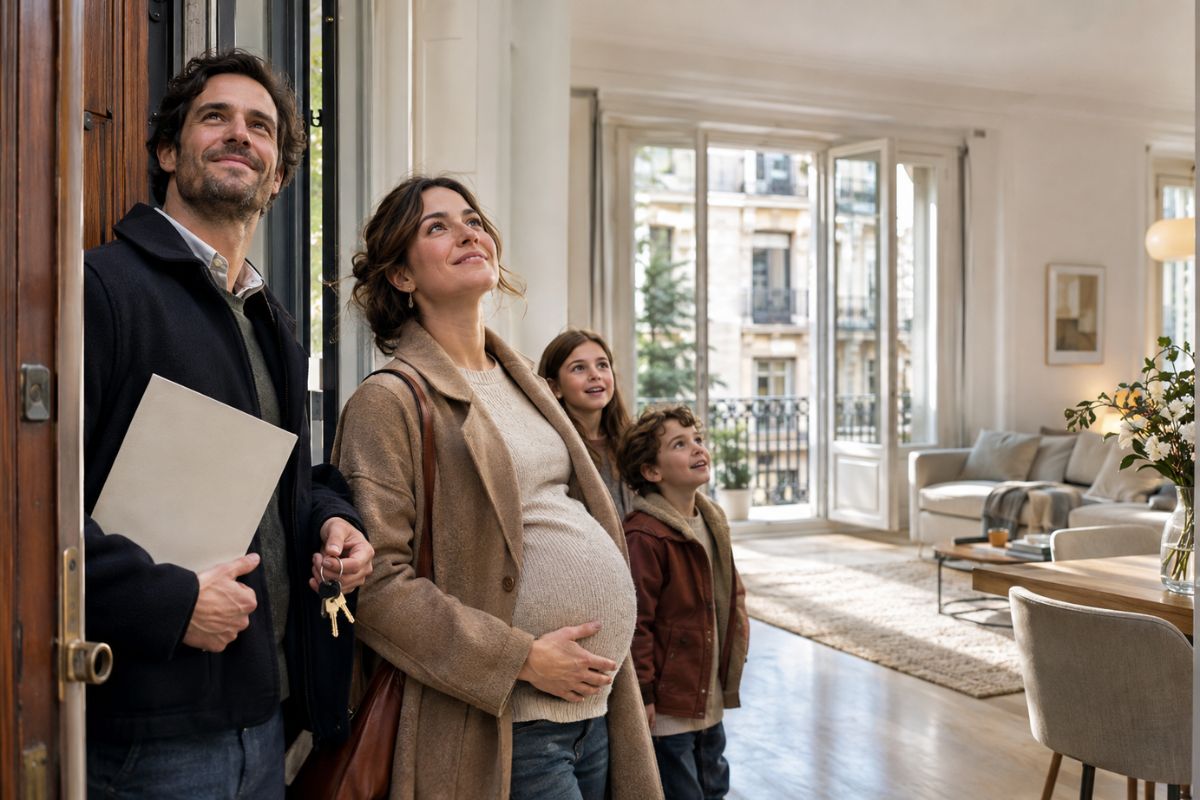
El litigio comenzó el 24 de junio de 2020, cuando un matrimonio, casado en régimen de separación de bienes, adquirió una vivienda por 545.000 euros.
Cada cónyuge compró la mitad del inmueble y abonó 16.350 euros de ITP, aplicando el tipo general del 6 % sobre una base imponible individual de 272.500 euros.
La mujer estaba embarazada de su tercer hijo, pero todavía no había dado a luz.
Tras el nacimiento del menor, solicitó la devolución de los ingresos que consideraba indebidos, al entender que correspondía aplicar el tipo reducido del 4 % previsto para las familias numerosas.
La diferencia entre ambos tipos suponía 5.450 euros respecto de su mitad de la vivienda.
La Dirección General de Tributos de la Comunidad de Madrid rechazó la solicitud porque, cuando se formalizó la compraventa, la familia todavía no tenía tres hijos nacidos.
Sin embargo, el Tribunal Económico-Administrativo Regional de Madrid estimó la reclamación de la contribuyente. Posteriormente, el Tribunal Superior de Justicia de Madrid confirmó ese criterio en marzo de 2025.
La Comunidad de Madrid recurrió entonces al Supremo, que ha vuelto a dar la razón a la madre.
El concebido se tiene por nacido para los efectos que le sean favorables
La clave jurídica está en el artículo 29 del Código Civil, que establece que el concebido se tiene por nacido para todos los efectos que le sean favorables, siempre que nazca en las condiciones previstas legalmente.
La Sala considera que esa protección también puede alcanzar a su familia cuando permite reducir los impuestos derivados de la adquisición de la vivienda habitual.
El Supremo explica que las necesidades de vivienda de una familia numerosa no aparecen exclusivamente después del nacimiento del tercer hijo, sino que pueden surgir durante el embarazo.
Por ello, rechaza una interpretación estrictamente literal del concepto de familia numerosa que impida disfrutar de este beneficio fiscal.
También recuerda que el título oficial de familia numerosa tiene carácter acreditativo y no constitutivo: sirve para demostrar una condición cuyos requisitos materiales deben concurrir, pero no la crea por sí mismo.
La sentencia precisa, no obstante, que su doctrina se limita a este beneficio concreto del ITP y que no supone reconocer automáticamente al concebido la condición de hijo nacido para cualquier otro impuesto o situación jurídica.
Un magistrado discrepa: la ampliación del beneficio corresponde al legislador
La decisión no ha sido unánime. El magistrado Rafael Toledano Cantero ha formulado un voto particular en el que sostiene que debió estimarse el recurso de la Comunidad de Madrid.
A su juicio, el artículo 29 del Código Civil protege los derechos del concebido, pero no permite extender automáticamente un beneficio fiscal a sus progenitores.
También considera que la Ley de Protección a las Familias Numerosas exige tres hijos nacidos, salvo las equiparaciones expresamente previstas.
El magistrado advierte de que ampliar ese concepto mediante una interpretación judicial puede exceder los límites de la función jurisdiccional y entrar en una materia reservada al legislador.
Frente a esa posición, la mayoría considera que la interpretación favorable a la familia es compatible con la legislación vigente y con la finalidad constitucional de protegerla.
Con esta doctrina, el Supremo confirma que el tercer hijo concebido y posteriormente nacido con vida puede computarse para aplicar el tipo reducido del 4 % en la compra de la vivienda habitual, en las condiciones examinadas por la sentencia.