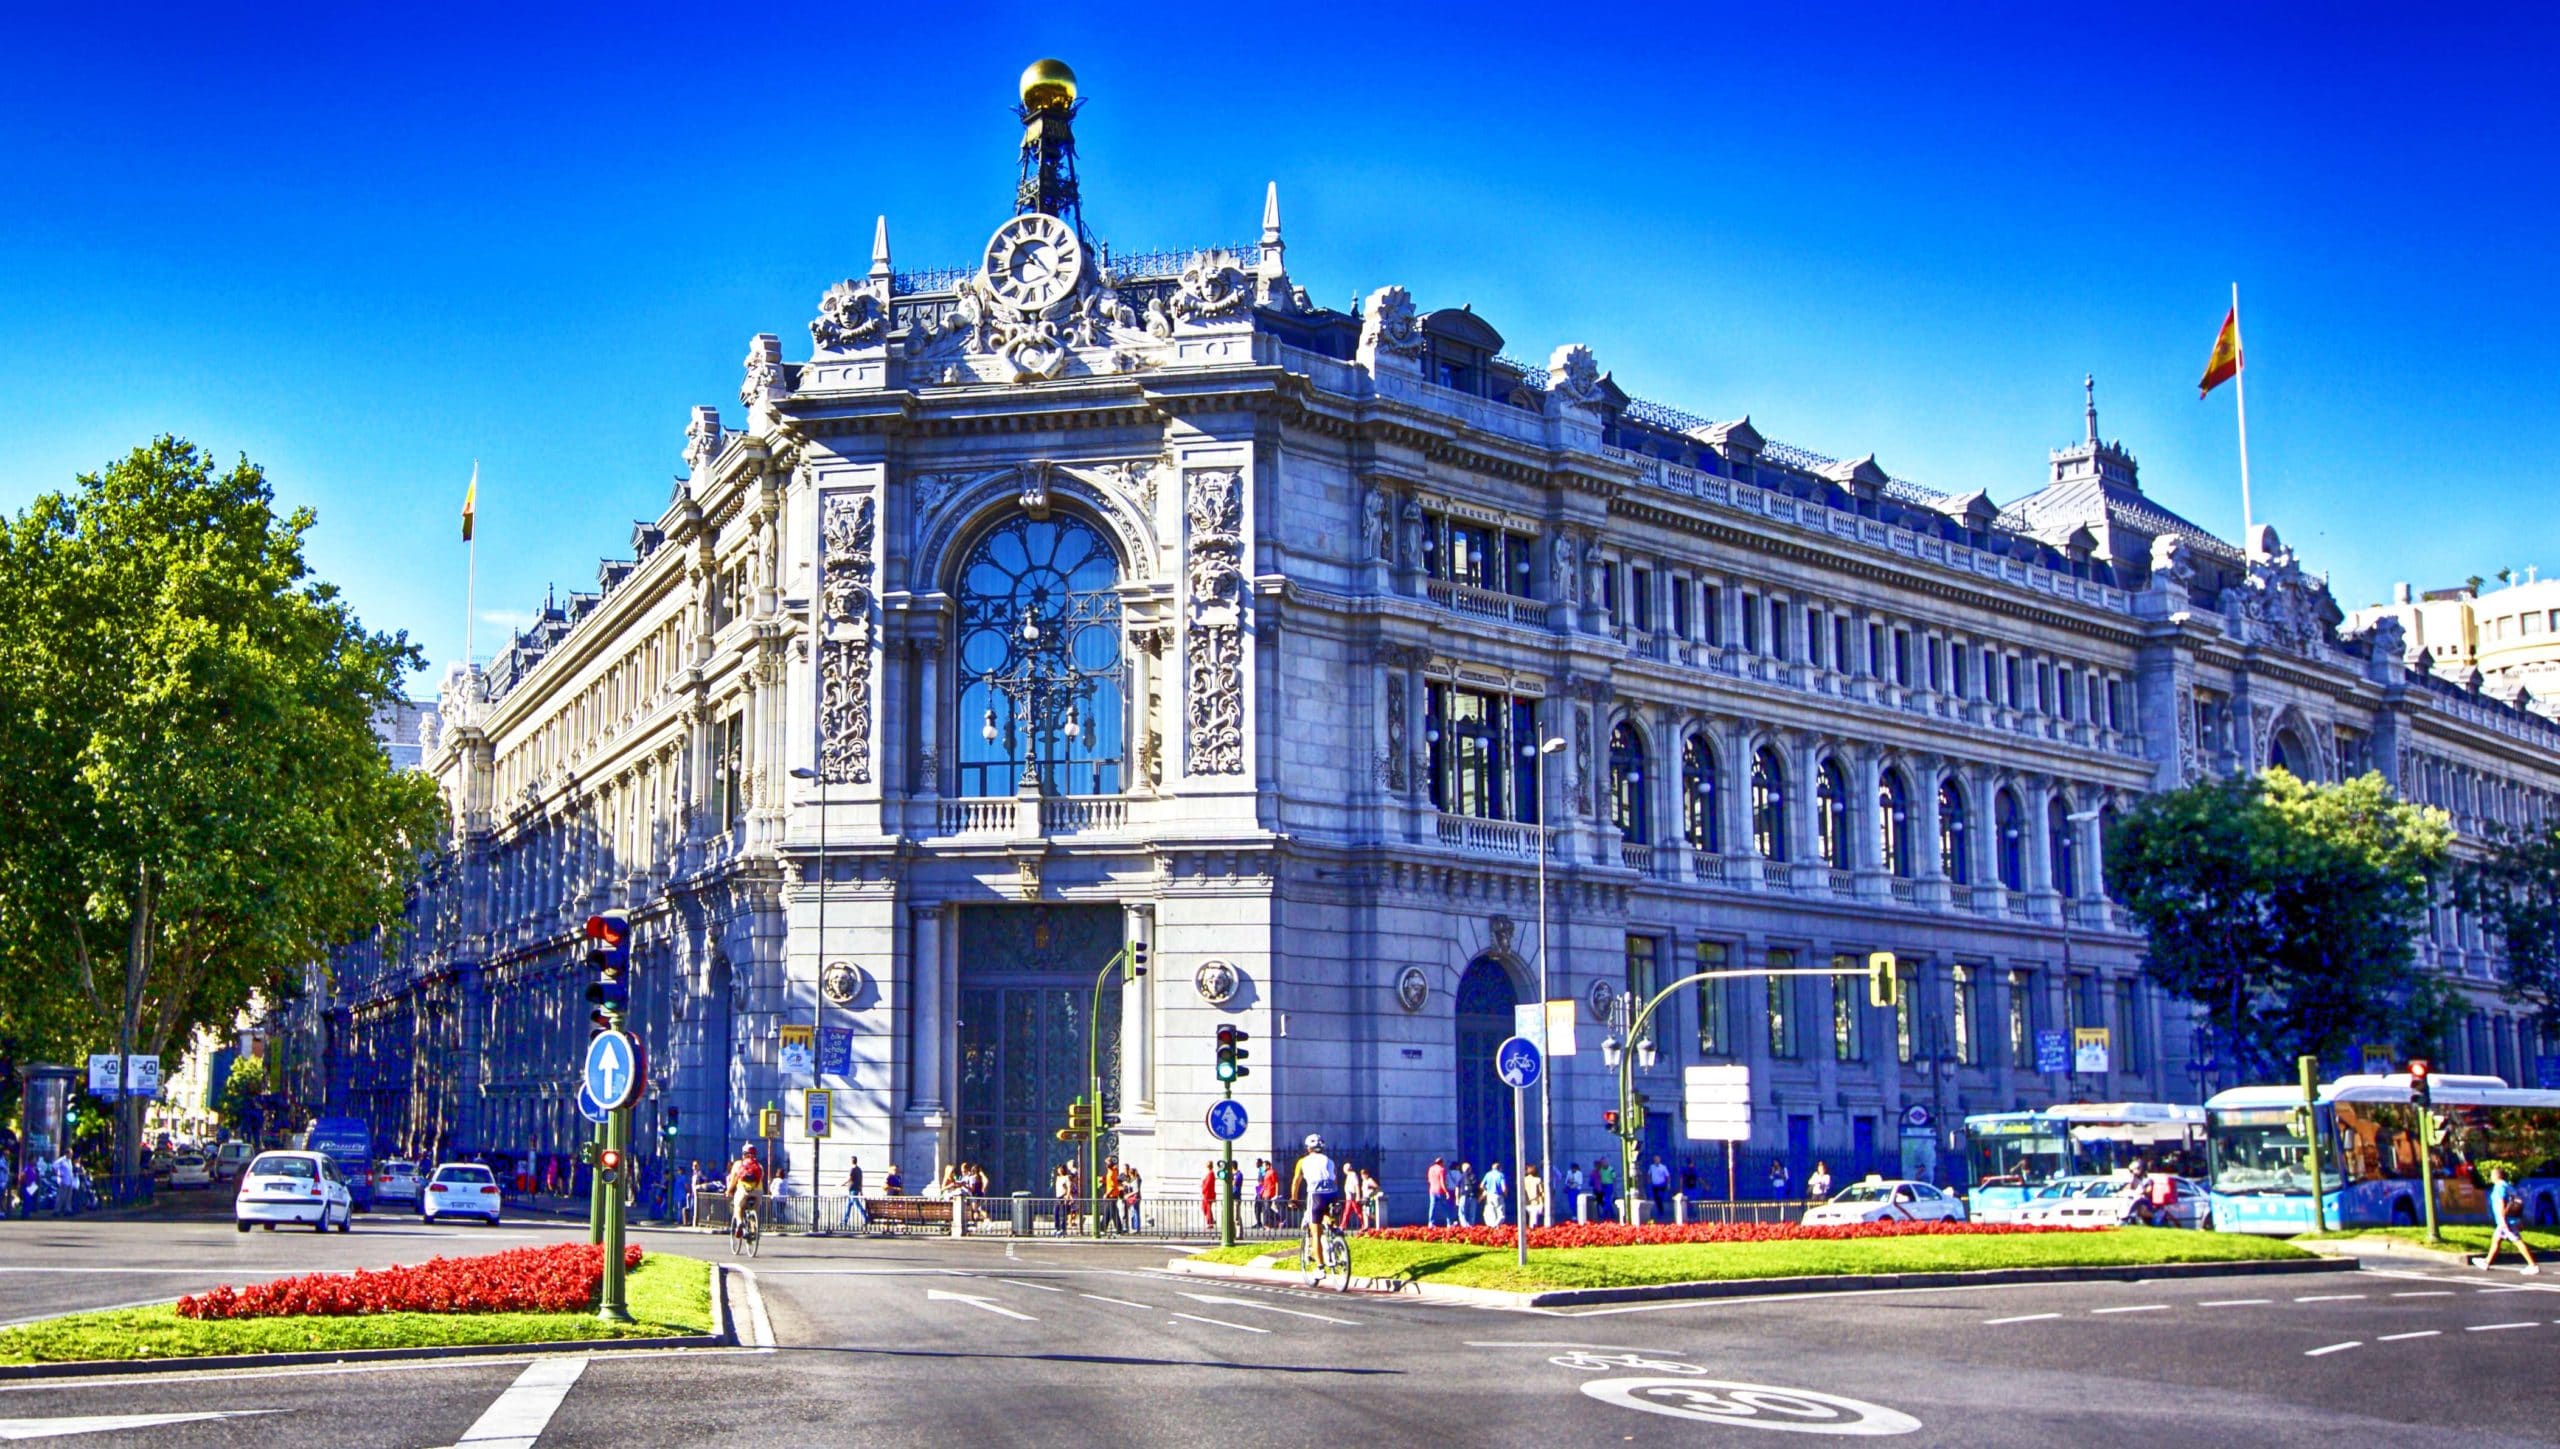
Equipos de supervisión del Departamento de Conducta de Mercado del Banco de España han visitado en marzo 189 oficinas bancarias de 12 entidades para verificar el grado de cumplimiento de la normativa de transparencia informativa y protección del cliente.
Este tipo de supervisión in situ se caracteriza porque los inspectores acuden a las sucursales de una misma entidad a la misma hora y sin previo aviso, en una acción concertada en toda España. Ahora se analiza la información recabada.
Y es posible que se integre en la Memoria Anual de Conducta de Mercado y reclamaciones.
Una vez en ellas, se identifican como empleados del BE y recaban la documentación que consideren oportuna sobre los procesos de comercialización de productos financieros, como préstamos hipotecarios, personales y tarjetas de crédito, además de comprobar cómo se proporciona a los clientes la información completa previa a la suscripción de sus contratos.
Los inspectores también toman imágenes de las oficinas para comprobar que la publicidad expuesta no es engañosa y que los mensajes que dirigen a sus clientes se ciñen a la norma.
Esta es la primera experiencia masiva de supervisión de conducta de mercado in situ, ya que en ocasiones anteriores las visitas se circunscribían a las oficinas de una sola entidad.
El análisis de la información y la documentación obtenida en esta iniciativa se convertirá en una herramienta fundamental en la tarea supervisora del departamento de Conducta de Mercado.
Con anterioridad se había ido a muchas oficinas de una entidad al haberse detectado desde la supervisión alguna anomalía.
A partir de ahí es posible que algunas de ellas se conviertan en criterios de buenas prácticas que son lo que sirven como ejemplo para que todas las entidades tengan que llevarlo a cabo.
También se nos indica que el Banco de España supervisa el mercado de forma continuada y que estas vistas es otra herramienta que viene a reforzar la actividad supervisora del mercado. Otra información que nos dan a conocer es que no será la última medida de este tipo.
Hay que generar mejoras
Para Fernando Zunzunegui, abogado, experto en derecho bancario, “esta es una medida necesaria que hay que dar la bienvenida. Echamos en falta cuál ha sido el ejercicio de estas prácticas”, aclara este experto, quien recuerda que esta iniciativa ya la puso en marcha la CNMV donde se observó que en muchas ocasiones las entidades no cumplían las normas de conducta.
“Se presentaban como asesores en relaciones que eran de venta y comercialización”.
A juicio de este experto convendría hacer público dicho informe de este ejercicio que acaban de realizar que seguramente esté coordinado con la autoridad bancaria europea.
Esta medida tiene un uso desigual en otros países europeos “pero es una de las mejores prácticas y más efectivas de supervisión», aclara este jurista.
Al igual que la CNMV los propios organismos de la competencia también realizan prácticas de este tipo “es una muy buena noticia para los consumidores. Esperemos que tomen medidas en relación con las prácticas identificadas en dichas entidades y que pudieran ser contrarias a las normas de conducta financieras”.
Respecto a la relación entre bancos y consumidores, Zunzunegui señala que “este es un paso muy importante que ha dado el Banco de España. De un lado los consumidores, que constatan los tribunales de unas malas prácticas bancarias extendidas».
«Y el discurso de la patronal bancaria que ellos tienen las mejores prácticas. E incluso el haber nombrado al Gobernador del Banco de España para presidir Basilea confirma la calidad de la banca española”.
Entre estas diferentes visiones, nuestro experto señala que “lo que descubre de forma efectiva la realidad es este tipo de ejercicios realizado por el Banco de España. Esperamos que con esta medida se identifiquen los problemas existentes entre consumidores y bancos”.
Con este tipo de iniciativas parece evidente que se tiene una visión real y efectiva del problema. “Esperemos que se tomen medidas y mejore el trato al cliente desde este ejercicio de inspección”.
Por su parte, Carlos Ballugera, registrador de la propiedad y recientemente elegido presidente del Consejo Consultivo de Consumidores y Usuarios, dice: “hemos sabido que este viernes el Banco de España ha visitado en marzo 189 oficinas bancarias de 12 entidades, sin previo aviso, para supervisar la atención prestada a los clientes”.
También destaca que “nada se nos dice en la nota del supervisor, de los resultados de la visita, que se van a convertir, sin embargo, “en una herramienta fundamental en la tarea supervisora del departamento de Conducta de Mercado” del Banco de España. Nada sabemos tampoco sobre si la actividad supervisora de ese departamento ha tenido algún resultado”:
Para Ballugera “el colapso de los tribunales, la necesidad de ir a pleito para eliminar incluso la cláusula abusiva más conocida, la defraudación a ahorradores ancianos, las dudas sembradas sobre la acción de los abogados en la lucha contra los abusos, la indiferencia de los bancos ante los derechos de sus clientes personas consumidoras, las indisimuladas acciones de “lobby” de los poderes financieros privados sobre los jueces, dejan ver un panorama del mercado inmobiliario y crediticio bastante triste”:
A su juicio “el silencio y una promesa de supervisión futura sea la oferta del Banco de España el día mundial de los derechos de las personas consumidoras me parece bastante pobre y de efectos desalentadores para los pacienzudos sufridores de abusos”.
Para el presidente del CCU “es verdad que el crédito es un bien sólo accesible a las masas en las sociedades desarrolladas como la española actual, pero las masas de personas consumidoras que necesitan del crédito para asegurarse el alto nivel de bienestar y protección que nos ha prometido la UE en el mercado interior, necesitan algo más del Banco de España y del Gobierno”.
Y subraya que “necesitan en primer lugar que el Gobierno y el Ministerio de Economía dé carácter vinculante a las resoluciones del Banco de España respecto de las reclamaciones de los clientes y necesitan, después, que el Banco de España aplique a los abusadores sanciones eficaces, proporcionadas y disuasorias. Si no lo hace ahora, tendrá que hacerlo la Unión y entonces el daño será mayor”.
Antecedentes existen en otros supervisores. En el caso de la CNMV, el otro regulador financiero a primeros del 2017 realizó su primera inspección masiva de entidades.
El organismo supervisor realizaba por primera vez un ejercicio de ‘cliente misterioso’ o ‘mystery shopping’, que consistió en 450 visitas por parte de 179 ‘clientes misteriosos’ o camuflados a una muestra representativa de entidades que aglutinan el 50% de las sucursales bancarias. Las oficinas visitadas se distribuyen en 20 grandes poblaciones.
A raíz de este ejercicio, la CNMV detecto que algunas entidades ofrecen «insuficiente información verbal» respecto a las comisiones, los costes y los gastos aplicables a los instrumentos ofertados, según informó en un comunicado.
Además, estos ‘clientes misteriosos’ advertían que, durante la explicación oral de la naturaleza de los instrumentos financieros ofertados, «con cierta frecuencia se hizo hincapié en las ventajas de los mismos, haciendo una insuficiente referencia a sus riesgos», de forma que se llevó a cabo una «presentación poco equilibrada» del producto.
Así, en algunas ocasiones, cuando el personal comercial del banco anticipó verbalmente al cliente que el producto podría no resultar conveniente, «se minusvaloró este hecho, restándole importancia».
En este sentido, la CNMV viene recordando que los clientes minoristas deben ser «adecuadamente informados» y que la información que se les facilite debe ser «clara y no engañosa», de forma que, si se destacan los beneficios potenciales, deben detallarse también los riesgos.