«Tiene que ocurrir, en efecto, una de estas dos cosas: o la nación destruye el crédito público, o el crédito público destruirá a la nación».
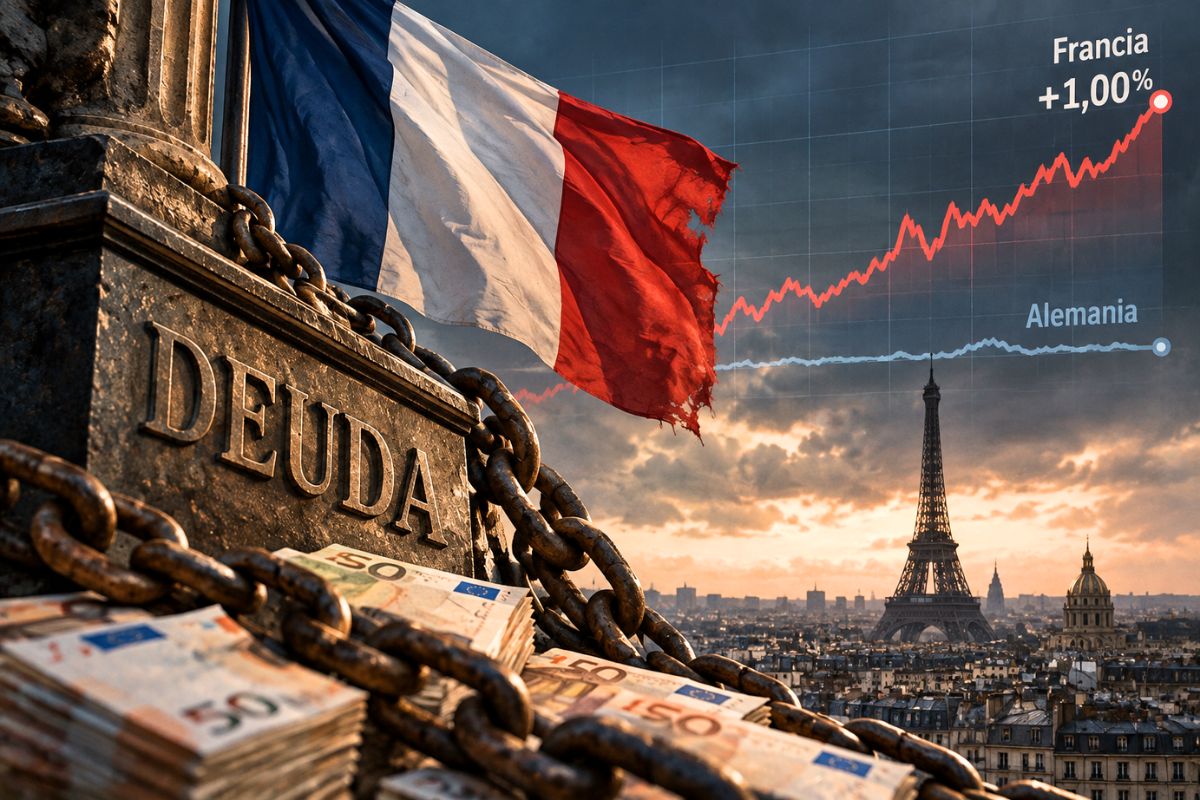
El viernes 18 de septiembre de 2026, a media tarde, la deuda francesa a diez años cruzó una línea que no figura en ningún tratado y que todos los operadores conocen: por primera vez desde 2012, Francia pagaba más de un punto entero de interés por encima de Alemania.
Cien puntos básicos no son una crisis. Son un umbral, y los umbrales importan por lo que había al otro lado la última vez que se cruzaron. En 2012 Europa tenía troika, Grecia acababa de recortar por ley el valor de sus bonos y el presidente del Banco Central Europeo estaba a punto de pronunciar las tres palabras que compraron una década de calma. Nada de eso existe hoy en la misma forma, y el diferencial siguió ensanchándose en los días siguientes.
Una semana antes, el 11 de septiembre, el ministro de Economía, Roland Lescure, había dicho en público algo que los ministros de Economía suelen reservar para los pasillos: que la carga de intereses es ya «el primer presupuesto del Estado, superior al de Educación o al de Defensa», y que eso es «inaceptable».
Las cifras que el propio Gobierno manejaba situaban esa carga en torno a los 78.000 millones de euros para 2026, sobre una deuda pública que supera los 3,5 billones. Un país cuyo primer gasto es el acreedor tiene un problema de aritmética.
Un país cuyo ministro lo llama inaceptable tiene, además, un problema de vocabulario, porque inaceptable es la palabra que se emplea cuando ya no se está pensando en cómo pagar, sino en cómo dejar de hacerlo.
El único deudor que escribe su propia ley
Conviene empezar por lo que no existe. No hay tribunal concursal para Estados. El Fondo Monetario Internacional lo propuso a comienzos de este siglo, con nombre y siglas, y la iniciativa murió antes de nacer, porque ningún Estado quiere un juez que pueda ordenarle cómo reparte sus pérdidas.
Una empresa que no puede pagar entra en un procedimiento, un administrador toma el control y una ley ajena a la empresa decide qué cobra cada acreedor.
Un Estado que no puede pagar no entra en nada: decide. Y decide con la única herramienta que le es propia, la ley, sobre la única materia que la ley alcanza, que es lo que está bajo su jurisdicción.
Ese detalle, aparentemente técnico, contiene toda la historia de los impagos soberanos. El Estado es el único deudor del mundo que redacta la norma que rige su propia obligación.
Puede cambiar la moneda en que paga, el calendario en que paga, la mayoría con la que sus acreedores deciden y el tribunal ante el que pueden quejarse.
Lo que no puede hacer es aplicar esa ley a quien no está sometido a ella. De ahí se deduce una regla que ningún manual formula con esta crudeza: el impago soberano es, casi siempre, un impago doméstico. La deuda se contrae ante el mundo; la pérdida se reparte en casa.
La razón de Estado, esa vieja cláusula no escrita que autoriza a hacer lo que el derecho ordinario prohíbe cuando la supervivencia lo exige, tiene en materia de deuda una forma jurídica precisa: el Estado no incumple, reforma. No suspende pagos, reestructura.
No confisca, contribuye. Cambia el vocabulario; la operación es la misma desde hace más de dos siglos, y Francia la inventó.
Tres fechas y una sola técnica
El 30 de septiembre de 1797, 9 de vendimiario del año VI, el ministro de Finanzas del Directorio, Dominique Ramel, hizo votar una ley que consolidaba un tercio de la deuda pública y liquidaba los otros dos en bonos canjeables por bienes nacionales, unos títulos que perdieron casi todo su valor en cuestión de meses.
La historia la conoce como la bancarrota de los dos tercios; la ley la llamó, con toda naturalidad, consolidación. Los rentistas de la República no fueron expropiados: fueron pagados en un papel que la propia República hizo inútil.
Nadie acudió a un tribunal, porque el tribunal era el mismo Estado que había firmado la deuda y la ley que la deshacía.
Ciento noventa y cinco años más tarde, la noche del 9 al 10 de julio de 1992, el Gobierno italiano de Giuliano Amato aprobó un decreto-ley que retiraba, con efecto retroactivo, el seis por mil del saldo de todas las cuentas bancarias del país.
Los italianos se acostaron con su dinero y se levantaron con un 0,6% menos. No hubo aviso, porque un aviso habría vaciado los bancos; no hubo excepción, porque una excepción habría sido una vía de escape. Dos meses después la lira salía del Sistema Monetario Europeo.
El prelievo, como todavía lo llaman, recaudó poco y enseñó mucho: que el depósito bancario es la forma de riqueza más accesible para un Estado con prisa, porque no hace falta buscarla. Ya está registrada, a nombre de cada uno, en una entidad que obedece.
La tercera fecha es la más instructiva, porque es la más reciente y porque pasó por el tribunal que más protege la propiedad en Europa.
En 2012 Grecia insertó por ley, con efecto retroactivo, cláusulas de acción colectiva en los bonos emitidos bajo derecho griego: una mayoría reforzada de tenedores podría aceptar nuevas condiciones que vincularían a todos.
La mayoría se obtuvo con los votos de los bancos, que tenían sus motivos para votar que sí, y los pequeños ahorradores que votaron que no vieron sus títulos cancelados y sustituidos por otros con un valor nominal un 53,5% inferior.
Seis mil trescientos veinte de ellos acudieron a Estrasburgo. El 21 de julio de 2016, el Tribunal Europeo de Derechos Humanos resolvió por unanimidad que no había violación del derecho de propiedad: la injerencia perseguía un fin de interés público, la estabilidad económica y la reestructuración de la deuda, y las pérdidas no eran tan grandes como para equivaler a la extinción de la inversión.
Un ahorrador griego perdió más de la mitad de lo que había prestado a su Estado, y el tribunal que existe para protegerle le explicó que la Convención lo permitía.
Tres regímenes, dos siglos, tres monedas. Una sola técnica: se modifican por ley las condiciones de la obligación, se llama a eso reestructuración y se aplica a quien la ley alcanza.
Y un detalle que conviene subrayar: desde el 1 de enero de 2013, por exigencia del Tratado del Mecanismo Europeo de Estabilidad, todos los bonos emitidos desde entonces por los Estados de la eurozona con vencimiento superior a un año llevan de serie las cláusulas de acción colectiva que Grecia tuvo que insertar de urgencia.
Lo que en Atenas fue una improvisación retroactiva es en París, en Roma y en Madrid una condición de emisión. El mecanismo no habrá que inventarlo. Ya está impreso en el título.
La mitad que tiene tribunal
Aquí aparece el dato que la prensa francesa repite como una pérdida de soberanía y que, leído desde el derecho, significa lo contrario.
A finales de 2025, según el Banco de Francia, el 56% de la deuda negociable del Estado francés estaba en manos de no residentes, seis puntos más que en 2022. Se presenta como debilidad: más de la mitad de los acreedores no pagan impuestos en Francia ni votan en Francia.
Pero significa también que más de la mitad de los acreedores tienen un tribunal fuera de Francia. Un fondo de pensiones de Toronto o una aseguradora de Tokio no aceptarán una quita porque una ley francesa lo disponga, y la experiencia de los fondos que persiguieron durante quince años los activos de Argentina por los juzgados de Nueva York figura en todos los manuales de las tesorerías.
A esa mitad no se le puede aplicar un seis por mil de madrugada.
Al otro 44% sí. Ese 44% son los bancos franceses, obligados por la regulación prudencial a tratar la deuda de su propio Estado como activo sin riesgo; el Banco de Francia, por cuenta del Banco Central Europeo; y, sobre todo, las aseguradoras de vida, que gestionan un ahorro de las familias francesas cercano a los dos billones de euros y que son el primer tenedor doméstico de deuda pública. Detrás de cada contrato de assurance-vie hay un ahorrador que cree tener un producto de ahorro y tiene, en realidad, un crédito contra su Estado sometido a la ley de su Estado. Es el acreedor perfecto: numeroso, disperso, identificado y sin tribunal.
Escribí a comienzos de septiembre, a propósito de la Unión de Ahorro e Inversión y del sello Finance Europe, que la Unión que no seducía al ahorrador había empezado a censarlo.
Y unas semanas antes, que el Estado ya se quedaba con una parte del ahorro por la vía invisible de la inflación no corregida. Esta pieza es la tercera de esa serie, y la que explica las dos anteriores. Primero se le quitó valor al ahorro; luego se le señaló destino; ahora se entiende para qué servía el destino.
Un ahorro censado, etiquetado y orientado hacia activos europeos es un ahorro que, llegado el día, sabrá exactamente dónde está y bajo qué ley. No se construye un cauce para el agua que sobra. Se construye para la que va a hacer falta.
La costumbre que Maastricht prohibió
Hume, en el mismo ensayo de 1752, describió con ironía escocesa la costumbre francesa de aligerar la deuda pública alterando el valor de la moneda, un expediente fácil que los reyes de Francia habían heredado de Roma y que la Revolución llevaría al extremo con los asignados.
Es la vía clásica: el Estado no impaga, envilece la unidad en que paga, y el ahorrador descubre años después que le devolvieron el nominal y le quitaron el valor. Tiene una ventaja política inmensa, que es la de no tener autor. Nadie firma la inflación.
Esa es la vía que la eurozona cerró. Francia no puede devaluar, no puede imprimir y el Tratado prohíbe que el Banco Central Europeo financie a su Tesoro.
La torsión es decisiva y no tiene precedente en ninguna de las tres fechas anteriores: un Estado con una deuda próxima al 118% del producto, sin moneda propia y con el primer gasto de su presupuesto en manos del acreedor solo tiene abierta la vía que sí tiene autor.
La fiscal, la legislativa, la que exige un decreto con fecha y un diario oficial. La razón de Estado en la eurozona no se disimula en la moneda; se publica. Y eso, que parece una garantía, es en realidad la explicación de por qué se aplaza tanto: no porque la operación sea imposible, sino porque es visible, y en democracia lo visible se hace tarde, de golpe y cuando ya no queda alternativa.
Amato firmó de madrugada. No fue una excentricidad; fue el horario natural de la razón de Estado.
Lo que se dirá en contra
Conviene enunciar lo que se opondrá a esta columna, porque tiene fundamento. Francia no es Grecia: conserva un ahorro privado enorme, un mercado de deuda profundo y un acceso a la financiación que nadie le discute; lo he escrito antes y lo mantengo.
Cien puntos básicos son un síntoma, no los más de quinientos que pagaba Italia en el otoño de 2011. El Tribunal de Estrasburgo admitió la quita griega, pero sometiéndola a un juicio de proporcionalidad, y en París nadie ha propuesto quita alguna. Y España, con un cuadro fiscal mejor y una deuda que desciende en proporción al producto, no está en la misma sala.
Todo eso es verdad. Y todo eso, leído con atención, confirma la tesis en lugar de refutarla. Que el ahorro doméstico francés sea enorme no es lo que hará innecesaria la operación; es lo que la hace posible. Los países que impagan a los extranjeros son los que no tienen ahorro propio al que recurrir; los que lo tienen, lo usan.
Que el diferencial esté en cien y no en quinientos solo dice que quedan meses, no que no exista el destino.
Que Estrasburgo exija proporcionalidad significa que la quita tendrá que ser razonable, no que no pueda haberla: el juicio de proporcionalidad se ganó con un 53,5%.
Y España no está en la misma sala, pero está en el mismo edificio, con la misma cláusula impresa en cada bono y los mismos bancos obligados a tratarlos como activo sin riesgo. La técnica no distingue nacionalidades: distingue jurisdicciones.
El horario de la razón de Estado
El calendario tiene fechas. Moody’s se pronuncia sobre Francia el 23 de octubre y Standard & Poor’s el 27 de noviembre; entre ambas, la Asamblea Nacional debe examinar un presupuesto para 2027 que su propio primer ministro ha calificado de preocupante, «grave incluso».
Es la misma Asamblea que necesitó cuatro meses y dos mociones de censura fallidas para dejar pasar el de 2026 sin votarlo, y que probablemente vuelva a no votar este. Pero la ley que rige la deuda francesa, la que decide quién cobra, cuánto y en qué papel, se vota en esa Asamblea y en ninguna otra.
Y una cámara que no consigue votar el gasto termina votando, un día, cómo no pagarlo: es lo único que la razón de Estado le deja aprobar.
Conviene, por eso, corregir una idea que el ahorrador europeo lleva grabada desde la escuela: la de que el Estado es el deudor más seguro que existe.
Lo es en un sentido, y solo en uno: nunca desaparece. Pero es también el único deudor que no puede ser demandado sin su permiso, el único que fija por ley el valor de lo que devuelve y el único al que la regulación obliga a prestar sin contar el riesgo.
Un deudor que no puede quebrar no es un deudor sin riesgo; es un deudor cuyo riesgo no se llama quiebra. Cuando la deuda no se puede pagar, sencillamente no se paga, y quien decide cuánto, cuándo y a quién es el mismo que la debe.
Ningún prestamista privado concedería ese privilegio a nadie; al Estado se le concede por defecto. El más solvente de los deudores es, por eso mismo, el más peligroso: no porque vaya a fallar, sino porque, cuando falle, será él quien redacte el acta.
Cuando llegue ese día, la ley no dirá impago. Dirá consolidación. La palabra lleva escrita desde 1797. Lo único que Ramel no dejó redactado es la fecha.