Una de las causas de oposición más utilizadas por las entidades financieras frente a la exoneración del pasivo insatisfecho (EPI) es la del artículo 487.1.6º del Texto Refundido de la Ley Concursal (TRLC).
El precepto excluye la exoneración cuando el deudor haya proporcionado información falsa o engañosa, o se haya comportado de forma temeraria o negligente al contraer el endeudamiento.
En la práctica, muchas oposiciones se limitan a comparar el pasivo total con los ingresos del deudor. Si la deuda multiplica sus ingresos, se concluye que el deudor se endeudó de forma irresponsable.
Una reciente sentencia de la Sección 9ª de la Audiencia Provincial de Valencia, en un asunto defendido por el que suscribe esta columna, siendo ponente de la misma Don Leandro Blanco García–Lomas, aclara por qué ese razonamiento no es suficiente.
1. De beneficio a derecho
La Audiencia parte de una idea que conviene recordar. Con la transposición de la Directiva (UE) 2019/1023, la exoneración ha dejado de ser un beneficio que el juez concede al deudor que demuestra merecerlo. Ahora es un derecho del deudor de buena fe (artículo 486 TRLC), y la ley solo lo excepciona en los supuestos tasados del artículo 487.
El cambio tiene consecuencias. La Ley Concursal anterior partía de un concepto normativo de buena fe: el deudor debía acreditar el cumplimiento de una serie de requisitos. El ordinal 6º del artículo 487.1 TRLC funciona de otra manera.
Es un concepto valorativo, y el juez debe ponderar tres criterios: la información patrimonial que el deudor facilitó al acreedor antes de la concesión del préstamo, su nivel social y profesional y las circunstancias personales del sobreendeudamiento.
La Directiva solo autoriza a excluir la exoneración cuando el deudor haya actuado de forma deshonesta o de mala fe (artículio 23.1).
2. La oposición es un verdadero proceso contradictorio
La entidad recurrente sostenía que la oposición a la EPI es un mero “trámite de audiencia” a los acreedores. De ahí extraía dos consecuencias: que el deudor debía probar la inexistencia de todas las causas de exclusión y que no procedía condenar en costas al acreedor que se opone.
La Audiencia rechaza ambas ideas. El artículo 502.2 TRLC remite la oposición al incidente concursal, y esa remisión incluye las reglas generales de la carga de la prueba del artículo 217 LEC. En consecuencia:
• El acreedor que se opone debe acreditar los hechos en los que funda la causa de exclusión. Tiene que probar que la información facilitada era falsa o incompleta, o que el sobreendeudamiento se debe a una conducta negligente del deudor.
• Al deudor le corresponde acreditar los hechos impeditivos: que la información fue suficiente o que el endeudamiento obedece a circunstancias ajenas a su voluntad.
• La entidad financiera tiene mayor facilidad probatoria (art. 217.7 LEC), por ejemplo, para acceder a la CIRBE. Por eso no puede alegar que se le exige una prueba diabólica.
Como se trata de un proceso contradictorio, rige el criterio del vencimiento. La desestimación de la oposición conlleva la condena en costas del acreedor, tanto en primera instancia como en apelación.
3. La información facilitada por el deudor y la conducta del prestamista
En el caso, el deudor había entregado a la financiera sus nóminas, en las que figuraban los embargos judiciales, su declaración de la renta, su vida laboral, el contrato de arrendamiento y una relación de sus gastos básicos.
La entidad no consultó la CIRBE, no pidió más información sobre los procedimientos judiciales en curso y dejó en blanco el apartado relativo al objeto del préstamo.
La Audiencia matiza un aspecto de la sentencia de instancia. La valoración no debe centrarse en si la entidad cumplió o no sus deberes de préstamo responsable.
Lo que debe examinarse es si la información que facilitó el deudor permitía evaluar su solvencia. Aun así, la conclusión es la misma: no hubo información falsa ni engañosa. La documentación entregada revelaba claramente la situación económica del deudor, y la entidad no acreditó haber pedido nada más.
Además, la sentencia aplica la doctrina de los actos propios. Una entidad cuyo modelo de negocio consiste en conceder préstamos ágiles, mediante cuestionarios sencillos, a personas con dificultades para acceder al crédito bancario no puede exigir después al deudor un nivel de detalle que ella misma no pidió al contratar.
Esta línea es coherente con la de otros tribunales. La Audiencia Provincial de Zaragoza (Sección 5ª, sentencia de 11 de noviembre de 2024) destacó la importancia de valorar la conducta del acreedor, aunque el artículo 487.1.6º no lo mencione expresamente.
Desde la doctrina, la profesora Cuena Casas ha advertido de que denegar la exoneración a un deudor sobreendeudado por un acreedor que no evaluó su solvencia premia indirectamente el préstamo irresponsable, cuando la normativa europea obliga a sancionar al prestamista.
El TJUE, en su sentencia de 5 de marzo de 2020 (asunto C-679/18), declaró que el juez debe examinar de oficio si se ha cumplido la obligación de evaluar la solvencia del consumidor.
4. El momento relevante es el de contraer la deuda
Para valorar la conducta del deudor hay que situarse en el momento en que contrajo la deuda, no en el momento de solicitar el concurso.
La entidad alegaba que, cuando concedió el préstamo, el deudor ya tenía créditos ejecutivos impagados con varios acreedores y podía haber sido declarado en concurso necesario.
La Audiencia responde que esa circunstancia solo es relevante si demuestra que el deudor contrató sabiendo que no iba a devolver el préstamo porque ya planeaba acudir al concurso. Además, que concurra un presupuesto del concurso necesario no equivale por sí solo a insolvencia actual.
La proximidad temporal es determinante. La misma Sala sí denegó la exoneración en otro caso, resuelto en noviembre de 2024. Allí el deudor contrató un préstamo pocos días antes de reunir la documentación para solicitar el concurso, por una cuantía que no se ajustaba a su situación real. En el caso que comentamos, el préstamo se firmó cuatro años antes de la solicitud.
5. El origen de la deuda y el esfuerzo de pago
El último bloque de la sentencia es probablemente el más útil para la práctica. La Audiencia no se queda en la cifra global del pasivo y analiza de dónde procede:
La mayor parte de la deuda tenía su origen en la deuda pendiente tras la ejecución hipotecaria de la vivienda familiar, años atrás.
• Una parte muy importante correspondía a intereses y costas de procedimientos judiciales antiguos e inactivos, que seguían generando deuda.
• El deudor había hecho un esfuerzo real por reducir lo que debía. Entre 2019 y 2023 no contrajo nuevas deudas relevantes y redujo el principal de alguno de sus préstamos.
• El endeudamiento posterior coincidió con un acuerdo de pago de la pensión de alimentos y sus atrasos, que su nivel de ingresos no podía asumir.
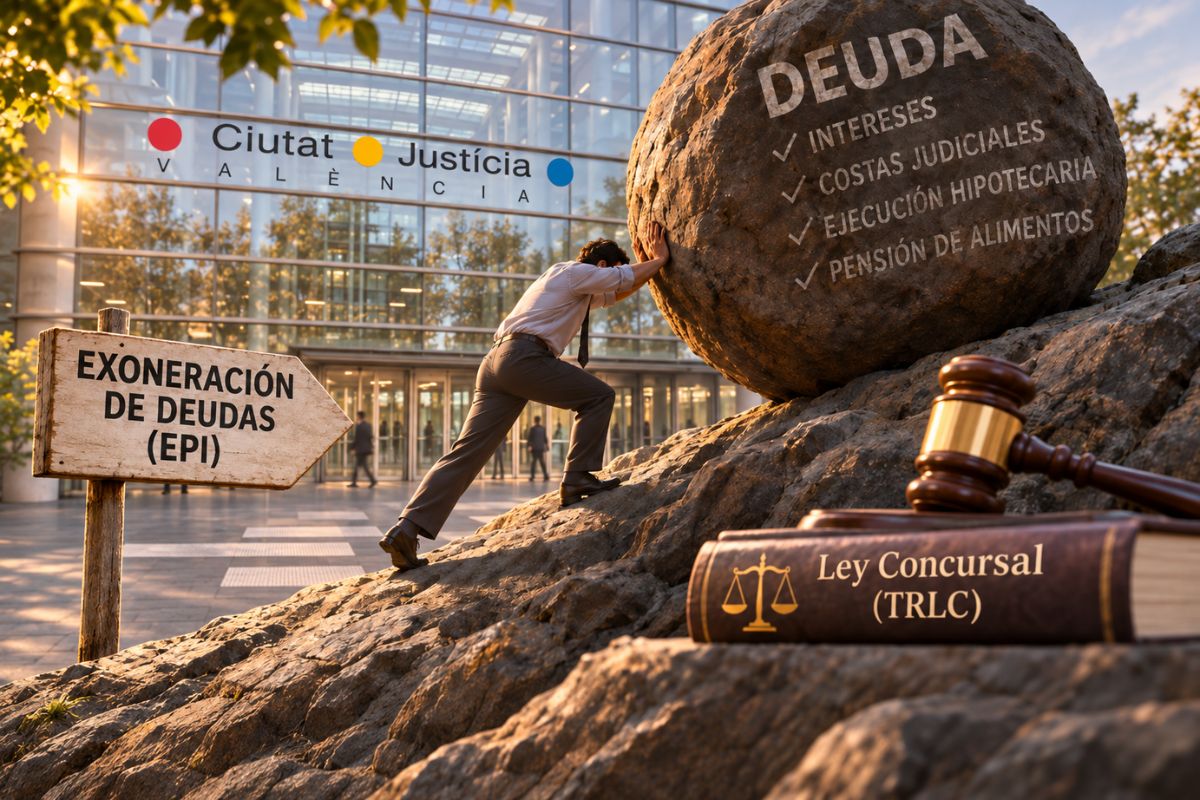
La Audiencia describe la situación del deudor con la imagen de la piedra de Sísifo: cuando lograba pagar el principal, los intereses y las costas volvían a hacer crecer la deuda. En ese contexto, los préstamos personales para cubrir necesidades básicas no revelan un endeudamiento temerario.
En la misma línea se ha pronunciado la Audiencia Provincial de Barcelona (Sección 15ª, auto de 24 de octubre de 2024).
Superar el límite de endeudamiento del 30% de los ingresos que recomienda el Banco de España no basta para apreciar mala fe. Esa recomendación se dirige a las entidades financieras.
La negligencia del deudor exige algo más: haberse endeudado por medios incorrectos o de forma frívola, con un nivel de vida inadecuado a sus circunstancias.
6. Conclusiones
De esta resolución pueden extraerse varias pautas prácticas:
1.- La exoneración es un derecho del deudor de buena fe. Las excepciones del artículo 487 TRLC deben interpretarse de forma restrictiva.
2.- El acreedor que se opone soporta la carga de probar la causa de exclusión y, si pierde, se le imponen las costas.
3.- Un ratio elevado entre deuda e ingresos no prueba por sí solo la negligencia del deudor. Hay que analizar el origen de la deuda, su evolución y las circunstancias personales.
4.- La conducta del deudor se valora en el momento de endeudarse. Un préstamo contratado años antes del concurso no tiene el mismo significado que uno firmado en vísperas de la solicitud.
4.- Si el deudor entregó la información que se le pidió y de ella se deducía su situación, el prestamista no puede alegar después que fue engañado.
Para quien solicita la exoneración, esta sentencia muestra la importancia de explicar bien en la memoria el origen del endeudamiento y de acreditarlo documentalmente. Muchas oposiciones se desmontan cuando se analiza con detalle de qué se compone realmente la deuda.