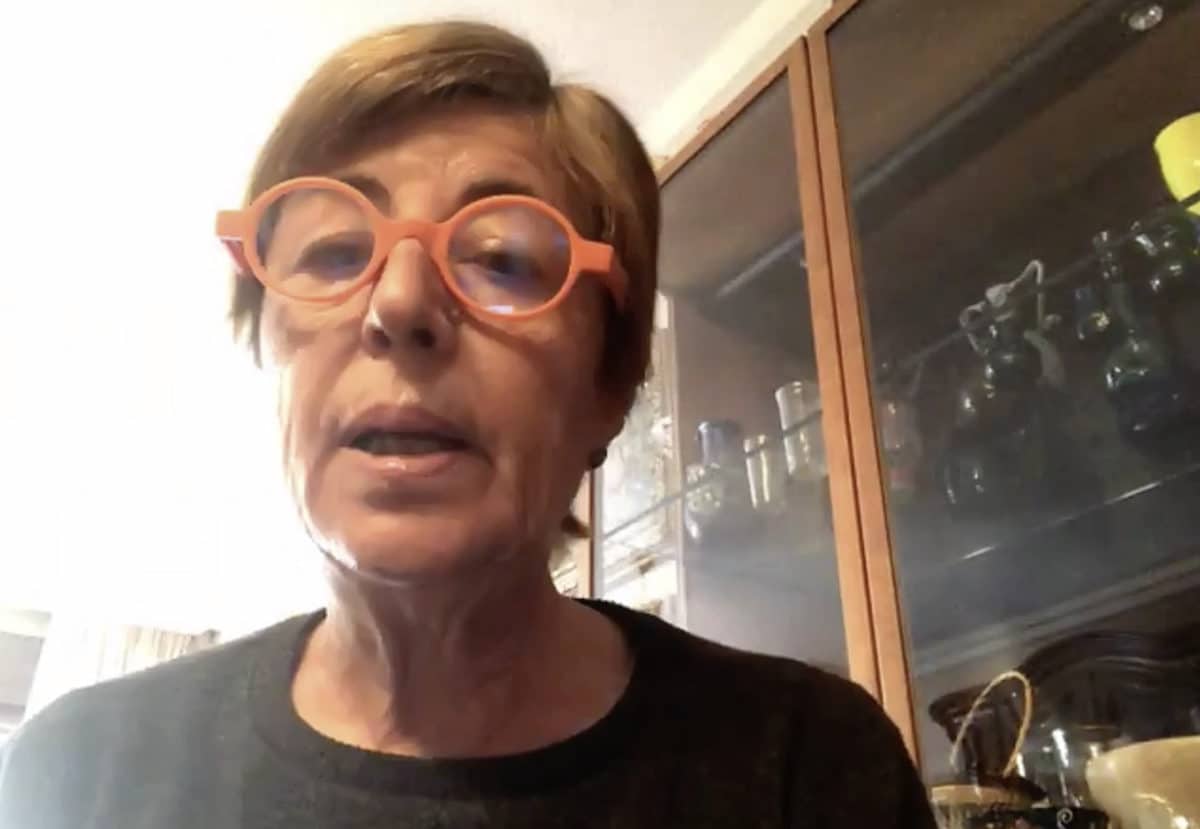
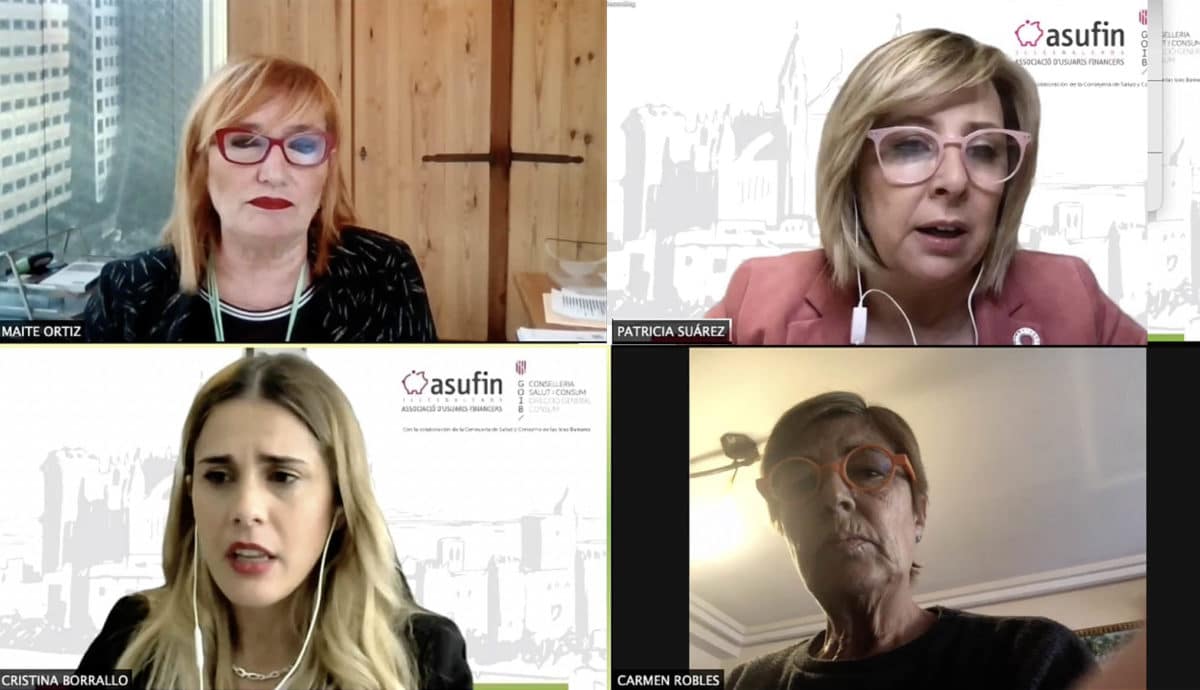
La magistrada Carmen Robles, titular del Juzgado de Primera Instancia 2 de Ibiza, especializada en cláusulas suelo y artífice de la segunda cuestión prejudicial sobre el Índice de Referencia de Préstamos Hipotecarios (IRPH) elevada al Tribunal del Justicia de la Unión Europea (TJUE), considera que las «costas de deben corresponder siempre a las entidades porque son las que obligan a litigar al consumidor”.
Fue en el marco del «webinar» organizado por Asufin, celebrado ayer.
En opinión de la magistrada, “el consumidor tiene que salir complemente indemne de estos procesos”. Un punto de vista que también compartió la la abogada Maite Ortiz, pionera en la defensa del consumidor en los casos de IRPH.
“Si ha habido un requerimiento previo –abundó Robles– es la entidad bancaria la que ha obligado al consumidor a litigar por lo que corresponde a la entidad a pagar las costas”.
Con relación al IRPH, la magistrada consideró “imprescriptible” tanto su nulidad como la restitución de cantidades: “Si se declara la nulidad de pleno derecho de la clausula IRPH su efecto es retroactivo e imprescriptible; de lo contrario, chocaría con toda la legislación vigente”.
Robles afirmó, también, que la Sala de lo Civil del Tribunal Supremo tendrá que emitir un nuevo recurso de casación para unificar doctrina sobre el IRPH ante la división existente en estos momentos entre las Audiencias Provinciales.
Por su parte, la abogada Ortiz espera que esperan una respuesta del TJUE «antes de finales de año, por lo menos las consideraciones preliminares del abogado general, cuestiones planteadas por la polémica que suscita esta cuestión y la necesidad de muchas familias de obtener una solución”.
La letrada contó que muchos juzgados están suspendiendo ya los procedimientos ante las cuestiones prejudiciales que hay planteadas ante el TJUE.
El propio Supremo, aunque ha alegado que preguntará por la admisión de estas cuestiones, lo que ha hecho es una suspensión de facto, subrayó Ortiz.
Cristina Borrallo, vicepresidenta de Asufín Illes Balears, por su parte, quiso insistir en la “inseguridad jurídica” que crea las últimas sentencias del Supremo, de 20 de noviembre, que sientan criterio sobre el IRPH.
Dijo no entender “la escisión que hace el Alto Tribunal del control de transparencia” y que parece “inventarse uno nuevo”.
“Control de transparencia sólo hay uno -insistió- y no cabe argumentar que pese a no haber transparencia en la cláusula, no se considera abusiva”. El Supremo, en su opinión, parece hacernos ver que puede haber tantos controles como cláusulas abusivas.
ÍNDICE MANIPULABLE
Con relación a lo controvertido que siempre ha resultado el IRPH, la abogada Maite Ortiz recordó el hito que supuso que el propio Banco de España revelase hasta qué punto las sospechas que tenían ella y su compañero, José María Erauskin, no eran infundadas.
En un escrito que respondía a 14 preguntas, el regulador confirmó que en el cálculo de este índice, al tratarse de una media simple, todas las cajas tenían el mismo peso específico, desde la más pequeña y sin relevancia en el mercado, hasta la mayor, con un volumen de negocio 600 veces superior.
“Cada caja aportaba datos y tenía influencia. Por la propia naturaleza del índice, si una caja subía su tipo de interés o aplicaba una nueva comisión influía directamente en el precio que tenían que hacer frente todas familias con IRPH”, insistió.
A este respecto, Patricia Suárez, presidenta de Asufín se refirió a la argumentación que emplean muchos abogados de banca acerca de que no se ha podido demostrar nunca la manipulación del IRPH, al contrario que sucede con el Euribor, cuestionado en el pasado.
“A ellos hay que recordar que el Euribor, al contrario que el IRPH ha sufrido una constante evolución que ha llevado a que hoy se emplee el Euribor Plus, con operaciones reales”.
Por parte del BdE, abundó, “nunca se ha hecho una reflexión similar con respecto al IRPH”.
Las ponentes recordaron que el IRPH es la media de TAE, es decir, de precios formados por el tipo de interés, que es la suma del índice, el propio IRPH o Euribor más el referencial, a lo que se añaden las comisiones y los gastos.
Por eso resulta sistemáticamente más caro que el Euribor y genera una duplicidad de gastos.