El magistrado del Tribunal Constitucional Enrique Arnaldo Alcubilla considera que, pese a los avances registrados durante los últimos años en la construcción constitucional del sistema fiscal español, todavía existe un amplio recorrido por delante.
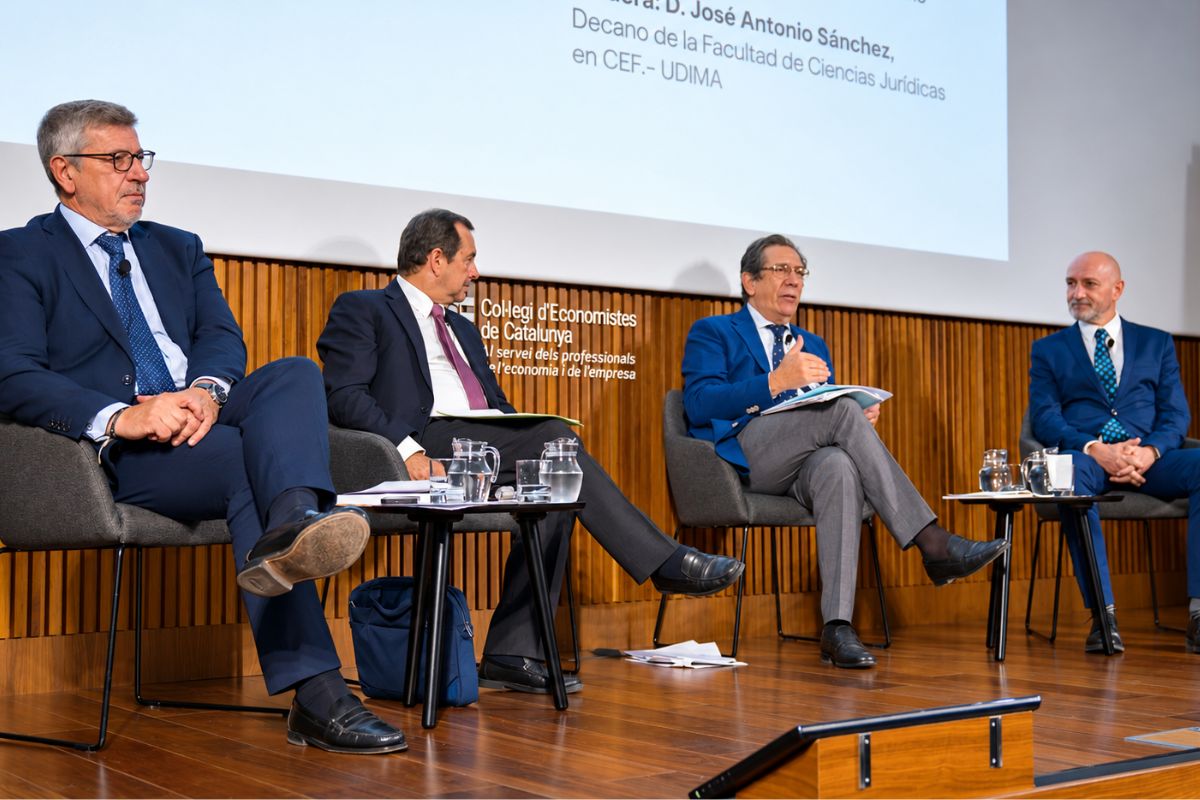
«Aún queda mucho por hacer en materia tributaria a nivel constitucional», afirmó durante la tercera edición del TaxForum Barcelona, celebrada el pasado martes 15 de septiembre en la sede del Col·legi d’Economistes de Catalunya.
El encuentro, organizado conjuntamente por Crowe Legal y Tributario, el Centro de Estudios Financieros (CEF) y la Universidad a Distancia de Madrid (UDIMA), reunió a magistrados, académicos, inspectores de Hacienda, abogados y responsables fiscales de grandes compañías para analizar algunos de los principales focos de litigiosidad tributaria existentes actualmente en España.
A través de cuatro mesas de debate, el foro abordó cuestiones como los límites constitucionales de la imposición empresarial, los conflictos sobre residencia fiscal, la fiscalidad de las retribuciones de los administradores o los crecientes retos regulatorios a los que se enfrentan las grandes compañías.
Arnaldo pone el foco en los límites constitucionales del sistema tributario
La primera mesa, titulada «Problemática constitucional de la imposición corporativa», contó con la participación de Enrique Arnaldo; José Andrés Rozas Valdés, catedrático de la Universidad de Barcelona; y Jordi de Juan Casadevall, socio del Área Fiscal de Crowe Legal y Tributario.
El debate giró alrededor del concepto de justicia tributaria y de los principios constitucionales que deben inspirar el sistema fiscal, entre ellos la capacidad económica, la igualdad, la progresividad y la prohibición de confiscatoriedad.
En ese contexto, Arnaldo planteó que la jurisprudencia constitucional ha avanzado en la delimitación de esos principios, aunque subrayó que el desarrollo de una auténtica doctrina constitucional tributaria continúa siendo una tarea abierta.
Los participantes analizaron también algunos de los pronunciamientos recientes del Tribunal Constitucional con mayor trascendencia fiscal, entre ellos los relativos al valor de referencia en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP-AJD) y al sistema de pagos fraccionados mínimos del Impuesto sobre Sociedades.
Precisamente esta última resolución generó un intenso debate entre los ponentes, que expresaron una posición especialmente crítica sobre sus fundamentos y consecuencias.
Jordi de Juan repasó, por su parte, algunos de los principales frentes abiertos actualmente en la fiscalidad corporativa. Entre ellos mencionó los argumentos derivados del Derecho de la Unión Europea que todavía podrían plantearse frente al sistema de pagos fraccionados mínimos.
También se refirió a la regulación de la no integración de determinadas pérdidas prevista en el artículo 21.6 de la Ley del Impuesto sobre Sociedades (LIS), que calificó como «un verdadero impuesto a las pérdidas», y a las limitaciones existentes para la compensación de bases imponibles negativas en los grupos sometidos al régimen de consolidación fiscal.
La residencia fiscal y el problema de la prueba
La segunda mesa estuvo dedicada a «La residencia fiscal: criterios de atracción, carga de la prueba y vías de resolución de conflictos».
Participaron Jorge Rafael Muñoz Cortés, magistrado del Tribunal Superior de Justicia de Cataluña; Juan Ramón Pérez Tena, vocal del Tribunal Económico-Administrativo Regional de Cataluña; y Jesús Romero Collado, socio del Área Fiscal de Crowe Legal y Tributario.
El debate se centró en tres cuestiones especialmente problemáticas: el criterio de permanencia y el cómputo de los días de estancia en territorio español, la determinación del centro de intereses económicos y los medios de prueba utilizados para acreditar la residencia efectiva de un contribuyente.
Los ponentes coincidieron en la dificultad de establecer reglas generales en una materia profundamente casuística, en la que pequeños elementos fácticos pueden modificar por completo la conclusión de la Administración o de los tribunales.
Esa situación, advirtieron, genera importantes problemas de seguridad jurídica, especialmente para contribuyentes con actividades económicas, familiares o patrimoniales repartidas entre varios Estados.
Jesús Romero incidió en las dificultades que esta incertidumbre plantea para los asesores fiscales y defendió la «necesidad de mayor rigurosidad en el acopio de prueba y confección de defense files».
También reclamó que los tribunales vayan fijando doctrina sobre estas controversias para ofrecer referencias más previsibles tanto a la Administración como a los contribuyentes.
A su juicio, resulta especialmente necesario que «los tribunales se pronuncien sobre esta tipología de cuestiones y establezcan criterios interpretativos sobre esta materia».
El debate sobre la retribución de los administradores
La tercera mesa abordó otro de los terrenos tradicionalmente conflictivos de la fiscalidad empresarial: «La retribución del órgano de administración: gasto, valoración y límites de la regularización administrativa».
Intervinieron María Abelleira Rodríguez, presidenta de la Sección Primera de la Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Cataluña; Carlos Calderón Maldonado, inspector de Hacienda de la Agencia Tributaria; y Daniel Tarroja Piera, socio del Área Fiscal de Crowe Legal y Tributario.
Los participantes coincidieron en que la jurisprudencia de los últimos años ha permitido superar buena parte de las controversias vinculadas con la deducibilidad de las retribuciones percibidas por los administradores en el Impuesto sobre Sociedades, especialmente en relación con la denominada teoría del vínculo.
Sin embargo, permanece abierta otra cuestión de notable importancia práctica: la posibilidad de que la Administración regularice mediante el régimen de operaciones vinculadas la remuneración de la persona física que representa a una sociedad cuando esta última ocupa el cargo de administradora de otra compañía.
En este punto surgieron posiciones diferentes.
Abelleira y Tarroja defendieron que este supuesto debería quedar protegido por la cláusula de exclusión establecida en el artículo 18.2.b de la Ley del Impuesto sobre Sociedades, mientras que Calderón sostuvo una interpretación distinta.
Tarroja justificó su posición señalando que «cuando el legislador mercantil obliga a designar una persona física para el ejercicio permanente de las funciones propias del cargo y las somete a los mismos requisitos, deberes y responsabilidad solidaria, está diciendo que esa persona ejerce el cargo de administradora».
El debate permanece abierto y deberá esperar, previsiblemente, a un pronunciamiento del Tribunal Supremo. Los participantes recordaron que existe un recurso de casación recientemente admitido que podría permitir al Alto Tribunal fijar doctrina sobre esta cuestión.
Las grandes empresas alertan de la creciente complejidad fiscal
La cuarta y última mesa estuvo dedicada a los «Retos y riesgos de la fiscalidad de las grandes empresas».
Participaron Montserrat Tomás Gil, responsable de Fiscalidad Nacional e Internacional del Grupo Abertis; Baltasar Gómez Febrel, director de Fiscalidad de Naturgy; y Manuel Alfonso García, director del Departamento Fiscal de CaixaBank.
El debate se articuló alrededor de tres grandes cuestiones: el crecimiento de la imposición sectorial, la complejidad regulatoria y la digitalización de la función fiscal dentro de las compañías.
En relación con los impuestos sectoriales, los participantes advirtieron de una tendencia hacia una fiscalidad cada vez más fragmentada, en la que determinadas actividades económicas soportan figuras tributarias específicas que alteran la homogeneidad del sistema.
A su juicio, esta proliferación de tributos dirigidos a sectores concretos puede incrementar la complejidad normativa y dificultar la planificación fiscal de las empresas.
Otro de los asuntos abordados fue la creciente carga regulatoria derivada de iniciativas fiscales internacionales.
Montserrat Tomás puso como ejemplo la implantación del Pilar II, diseñado para garantizar una tributación mínima efectiva de los grandes grupos multinacionales.
Según explicó, la aplicación práctica de esta normativa ha obligado a su compañía a realizar más de dos años de análisis interno simplemente para acreditar que no correspondía satisfacer ningún top-up tax, es decir, ningún impuesto complementario para alcanzar el nivel mínimo de tributación exigido.
Tomás advirtió, en este sentido, de un cambio relevante en los conflictos entre contribuyentes y Administración. Según señaló, las empresas han pasado de litigar principalmente por discrepancias interpretativas con Hacienda a tener que afrontar también controversias derivadas de normas cuya redacción o articulación genera dificultades de aplicación.
Inteligencia artificial y transformación de la función fiscal
La digitalización constituyó el último de los grandes bloques abordados durante el TaxForum Barcelona.
Los responsables fiscales de las empresas coincidieron en que las nuevas herramientas tecnológicas están modificando profundamente la forma de trabajar de los departamentos tributarios.
El análisis automatizado de datos permite abandonar progresivamente los tradicionales sistemas de comprobación basados en muestras y avanzar hacia la revisión de la totalidad de la información disponible, aumentando la capacidad para detectar riesgos, incoherencias o incidencias fiscales.
También se abordó el impacto creciente de la inteligencia artificial generativa.
Los participantes defendieron su utilidad como herramienta de apoyo y como acelerador de determinados procesos internos, aunque reclamaron prudencia en su utilización debido a la especial sensibilidad de la información tributaria y a la necesidad de comprobar jurídicamente las respuestas generadas por estos sistemas.
El TaxForum Barcelona volvió así a reunir a representantes de la judicatura, la Administración tributaria, la universidad, la abogacía especializada y las grandes empresas alrededor de una conclusión compartida: la fiscalidad empresarial atraviesa un proceso de transformación acelerada en el que la creciente complejidad normativa, la litigiosidad y las nuevas tecnologías están obligando a redefinir tanto la estrategia de los contribuyentes como el papel de los asesores y de la propia Administración.