La Sala de lo Civil del Tribunal Supremo ha fijado en dos sentencias recientes un criterio que puede afectar a buena parte de las hipotecas inversas comercializadas en España: el interés remuneratorio es anulable cuando el banco no ha explicado con la claridad exigible que esos intereses se suman a la deuda y producen, a su vez, nuevos intereses. Desembocando en el denominado anatocismo. En términos sencillos: no se cobran intereses solo sobre el dinero prestado, sino también sobre los intereses acumulados.
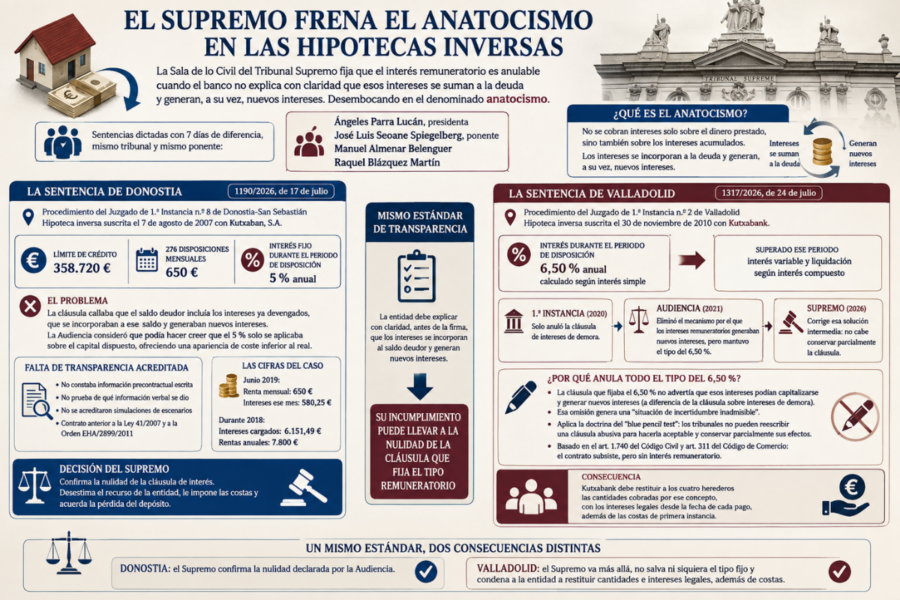
Las dos resoluciones —la 1190/2026, de 17 de julio, y la 1317/2026, de 24 de julio— tienen el mismo tribunal y el mismo ponente: Ángeles Parra Lucán, presidenta, José Luis Seoane Spiegelberg, ponente, Manuel Almenar Belenguer y Raquel Blázquez Martín.
Se dictaron con solo siete días de diferencia y, aunque resuelven casos distintos frente a entidades distintas, comparten el mismo reproche: la opacidad sobre el mecanismo de capitalización de intereses.
La sentencia de Donostia: un 5 % que no era lo que parecía
La primera en el tiempo, la 1190/2026, resuelve un procedimiento originado en el Juzgado de Primera Instancia número 8 de Donostia-San Sebastián, sobre una hipoteca inversa suscrita el 7 de agosto de 2007 con Kutxaban, S.A.
El contrato fijaba un límite de crédito de 358.720 euros, con 276 disposiciones mensuales de 650 euros y un interés fijo del 5 % anual durante el periodo de disposición.
El problema no era el porcentaje en sí, sino lo que la cláusula callaba. No explicaba que el saldo deudor sobre el que se calculaba el interés no estaba formado solo por las cantidades efectivamente entregadas al prestatario, sino también por los intereses ya devengados en periodos anteriores, que se incorporaban a ese saldo y generaban, a su vez, nuevos intereses.
La Audiencia Provincial de Gipuzkoa consideró que esa redacción podía llevar al consumidor a creer que el 5 % se aplicaba únicamente sobre el capital dispuesto, ofreciendo una apariencia de coste inferior al real.
El Supremo, al resolver el recurso de casación interpuesto por la propia entidad, confirmó la nulidad. Pesó especialmente que no constara información precontractual escrita sobre el producto, que no hubiera prueba de qué información verbal se dio a los prestatarios y que no se acreditaran simulaciones sobre distintos escenarios de funcionamiento del crédito.
El contrato, además, era anterior a la Ley 41/2007, que reguló por primera vez la hipoteca inversa, y a la Orden EHA/2899/2011, que estableció obligaciones de transparencia más exigentes.
Las cifras que aporta el procedimiento ilustran el problema: en junio de 2019, los prestatarios recibían 650 euros de renta mensual y pagaban 580,25 euros de intereses ese mismo mes; durante 2018, los intereses cargados ascendieron a 6.151,49 euros frente a unas rentas anuales de 7.800 euros.
El Supremo desestimó el recurso de la entidad, le impuso las costas y acordó la pérdida del depósito.
La sentencia de Valladolid: cuando ni siquiera se salva parte de la cláusula
Siete días después, la sentencia 1317/2026 llevó el mismo criterio un paso más allá, en un procedimiento distinto frente, otra vez, a Kutxabank.
La hipoteca inversa, suscrita el 30 de noviembre de 2010, fijaba un interés del 6,50 % anual durante el periodo de disposición, calculado según la fórmula del interés simple; superado ese periodo, el interés pasaba a ser variable y se liquidaba según el interés compuesto.
Fallecidos los dos prestatarios, sus cuatro hijos demandaron a la entidad. El Juzgado de Primera Instancia número 2 de Valladolid solo anuló, en 2020, la cláusula de intereses de demora.
La Audiencia Provincial fue algo más allá en 2021: eliminó el mecanismo por el que los intereses remuneratorios generaban nuevos intereses, pero mantuvo vigente el tipo del 6,50 % como tal.
El Supremo corrige también esa solución intermedia. Y lo hace apoyándose en la misma exigencia de transparencia que en el caso de Donostia: la cláusula que fijaba el 6,50 % no advertía, en ningún momento, que esos intereses pudieran capitalizarse y generar nuevos intereses —a diferencia de la cláusula sobre intereses de demora, que sí lo explicitaba—.
Esa omisión, señala la Sala, generaba una «situación de incertidumbre inadmisible» sobre la verdadera forma de cálculo del crédito.
Pero aquí el Supremo añade un matiz que no estaba presente en la sentencia de Donostia: rechaza que quepa conservar parcialmente la cláusula, es decir, mantener el tipo fijo y anular solo la capitalización.
Invoca para ello la doctrina del «blue pencil test»: los tribunales nacionales no pueden reescribir una cláusula abusiva para hacerla aceptable y conservar así, parcialmente, sus efectos, porque debilitaría el efecto disuasorio de la normativa europea sobre cláusulas abusivas.
La consecuencia, respaldada en el artículo 1.740 del Código Civil y el artículo 311 del Código de Comercio, es que el contrato subsiste, pero sin interés remuneratorio: «el carácter abusivo de la cláusula de intereses remuneratorios, sumada a la prohibición de integrar el contrato, conduce a la consecuencia de dejar el préstamo sin interés remuneratorio».
Un mismo estándar, dos consecuencias distintas
Las dos sentencias, leídas juntas, trazan un mismo estándar de transparencia: la entidad debe explicar con claridad, antes de la firma, que los intereses de una hipoteca inversa no son un coste aislado sobre el capital dispuesto, sino que se incorporan al saldo deudor y generan, a su vez, nuevos intereses. Su incumplimiento no es una cuestión meramente formal, sino que puede llevar a la nulidad de la cláusula que fija el tipo remuneratorio.
Donde difieren es en el alcance de la consecuencia. En el caso de Donostia, la nulidad ya había sido declarada por la Audiencia y el Supremo se limitó a confirmarla.
En el de Valladolid, el Supremo fue más allá de lo resuelto en apelación: no permitió salvar ni siquiera parcialmente el tipo fijo, y condenó a Kutxabank a restituir a los cuatro herederos las cantidades cobradas por ese concepto, con los intereses legales desde la fecha de cada pago, además de las costas de primera instancia.