
Por curioso que parezca, los británicos han demostrado siempre una extraordinaria habilidad para atribuir importancia constitucional a objetos que, contemplados sin la debida perspectiva espiritual, parecen material sobrante de una obra.
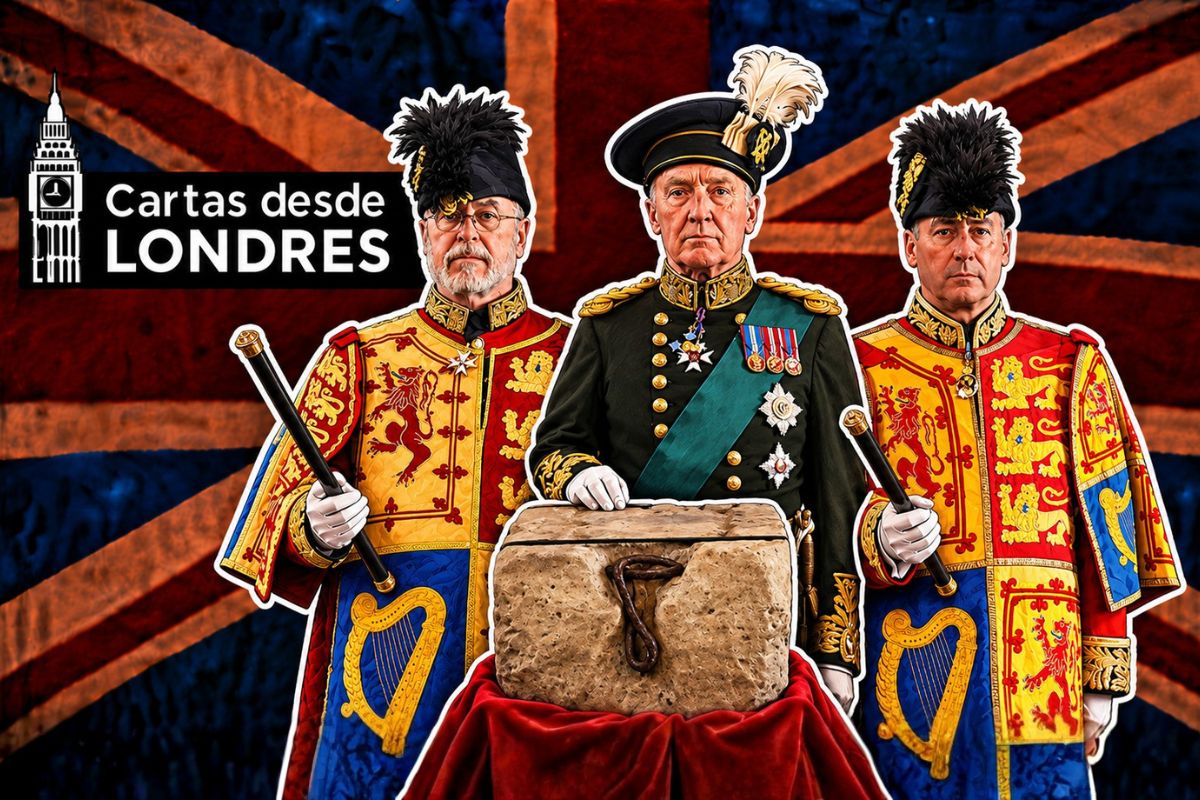
Y el mejor ejemplo seguramente es la Piedra de Scone, también conocida como Piedra del Destino, un mamotreto de arenisca utilizado durante siglos en las coronaciones de los monarcas escoceses y que Eduardo I de Inglaterra trajo a Westminster en 1296.
Para comprender la delicadeza del gesto y, salvando las distancias, imaginen que Felipe V se hubiera llevado a la Moreneta de Montserrat al Palacio Real de Madrid para sentarse encima, poco menos.
Una manera muy eficaz de garantizarse el cariño escocés durante siglos, sin duda.
Bueno, pues la piedra esta quedó colocada bajo la Silla de la Coronación de la abadía de Westminster hasta que, el día de Navidad de 1950, cuatro estudiantes escoceses se la llevaron de vuelta a su tierra.
Tras varios meses de incesante búsqueda, apareció en la Abadía de Arbroath y fue devuelta a Londres.
Y por aquello de las sensibilidades de los nuevos tiempos, finalmente, en 1996, el Gobierno británico de John Major acordó devolverla a Escocia.
Pero con la condición de que regresara a Westminster cada vez que hubiera una coronación regia, como sucedió con Carlos III cuando fue coronado hace unos años.
Porque la Piedra de Scone, vista simplemente como piedra, pues no es gran cosa, la verdad.
No contiene oro, ni piedras preciosas ni inscripción capaz de impresionar al visitante.
Pero nadie discute que representa algo muchísimo mayor que el pedazo de arenisca que se puede tocar con las manos.
¡Que viva el tronío y un pueblo con poderío!
Pues precisamente, sobre la diferencia entre una cosa y aquello que representa, había quedado pendiente la disputa entre RAKIA y la India porque la forma jurídica de una inversión importa.
Y es que ¿se puede fingir que el dinero, el proyecto y la medida estatal viven en universos paralelos?
EL PLEITO QUE CABÍA EN UNAS ACCIONES
Recordemos lo imprescindible: RAKIA había invertido 42,5 millones de dólares en ANRAK, una sociedad india creada para levantar una refinería de alúmina en Andhra Pradesh.
La fábrica se construyó, pero el Gobierno estatal canceló el suministro de bauxita, dejando una instalación de gran empaque pero con utilidad semejante a la de una churrería sin aceite.
RAKIA inició entonces un arbitraje contra la India al amparo del tratado bilateral de inversión entre los Emiratos Árabes Unidos y dicho país.
Sin embargo, el tribunal arbitral consideró que las decisiones públicas habían afectado directamente al contrato de suministro y a las sociedades indias implicadas, pero sólo indirectamente a las acciones de RAKIA, que no habían sido confiscadas, anuladas ni privadas de sus derechos.
Y así es como los árbitros se declararon incompetentes para conocer de la demanda.
Así que RAKIA impugnó el laudo bajo la sección 67 de la Arbitration Act 1996 y, en junio de 2025, Mr Justice Robin Knowles concluyó que el tribunal arbitral sí tenía competencia, anuló el laudo y devolvió el asunto a los árbitros para que decidieran sobre el fondo.
Pero la India recurrió ante la ‘Court of Appeal’, donde el asunto fue examinado por Lord Justice Phillips, Lord Justice Males y Lord Justice Miles durante tres días en mayo de 2026.
Y la sentencia, Republic of India v Ras Al Khaimah Investment Authority [2026] EWCA Civ 1358, fue dictada el pasado 22 de octubre, por lo que sale calentita del horno judicial inglés.
Lógicamente, el recurso exigía determinar cuál era exactamente la inversión protegida y qué quería decir el tratado al exigir que la medida estatal se hubiera aplicado directamente a ella.
Dos preguntas de esas que llegan en una carpeta delgada y terminan ocupando una estantería entera.
DOS FORMAS DE MIRAR LA MISMA INVERSIÓN
En su defensa, la India sostenía que la inversión de RAKIA debía identificarse estrictamente con su participación del 12 % en ANRAK, la sociedad en que se vehiculaba la pasta invertida por el Emirato.
Siguiendo esta lógica, el proyecto industrial, la refinería y el contrato de suministro pertenecían a la sociedad india, no al accionista minoritario.
Porque una compañía tiene patrimonio propio, aunque sus socios hayan aportado el dinero y contemplen el desastre desde primera fila.
Y en ese aspecto, la India tenía su punto.
Porque ser accionista no convierte al socio en propietario de las mesas, las máquinas y el señor que vigila la puerta, por mucho que en algunas juntas españolas todavía se practique semejante metafísica.
En consecuencia, RAKIA no podía presentar el contrato de suministro frustrado como si fuera suyo.
Y ante eso, RAKIA respondía que sus acciones no habían surgido por generación espontánea sino que eran la forma jurídica adoptada por los 42,5 millones de dólares invertidos para desarrollar aquella industria.
Además, el tratado decía expresamente que un cambio en la forma de los activos invertidos no alteraba su condición de inversión.
Por tanto, la clave del caso consistía en determinar qué significaba la palabra “directamente” contenida en el tratado bilateral entre la India y los Emiratos.
Para la India, una medida sólo se aplicaba directamente a las acciones cuando sus derechos quedaban afectados, por ejemplo, mediante su expropiación, bloqueo o anulación.
Pero para RAKIA, también podía afectarlas directamente cuando una actuación pública destruyera el negocio para el que se había aportado el capital y redujera así el valor de la inversión.
Los jueces ingleses debían interpretar el tratado conforme a los artículos 31 y 32 de la Convención de Viena sobre el Derecho de los Tratados, atendiendo al significado ordinario, al contexto y a la finalidad del tratado.
LA DECISIÓN DE LA ‘COURT OF APPEAL’
La sentencia de apelación empieza por establecer una distinción importante.
Que la inversión de RAKIA no comprende los activos de ANRAK, ni la refinería ni el contrato de suministro, porque pertenecen a otra sociedad.
Y es que poseer acciones no permite reclamar como propietario directo de lo que figura en el balance de la compañía participada.
Pero ojo, porque esa conclusión todavía no resuelve el problema.
Porque las acciones seguían siendo la forma que había adoptado el capital emiratí invertido en la India y debían examinarse precisamente como inversión, no como un título aislado del proyecto al que se destinó el dinero.
De lo contrario, un Estado podría destruir el negocio que da valor a una sociedad y luego alegar que jamás puso la mano sobre las acciones del inversor.
Una finura digna del trilero moderno que no roba la cartera, sino que se vacía la cuenta bancaria.
Pero también habrá que evitar el extremo contrario.
Y es que no toda medida estatal que reduzca los beneficios de una empresa afecta directamente a la inversión de sus accionistas, pues la palabra “directamente” debe excluir las consecuencias remotas, incidentales o meramente económicas de decisiones dirigidas a otra parte.
El asunto dependía, por tanto, de la relación entre las medidas adoptadas, la desaparición de la bauxita y la finalidad concreta para la que RAKIA había aportado su capital.
Y llegamos, por fin, al desenlace.
La ‘Court of Appeal’ desestimó por unanimidad el recurso de la India y confirmó que el tribunal arbitral tenía jurisdicción.
Las decisiones del Gobierno de Andhra Pradesh, que acabaron con la fuente de bauxita y provocaron la terminación del contrato de suministro, habían afectado directamente a la inversión representada por las acciones de RAKIA, aunque nadie hubiera embargado los títulos ni alterado el registro de accionistas.
Ahora bien, RAKIA aún no ha obtenido los 273 millones de dólares que reclama.
La sentencia obtenida sólo remite el caso de vuelta a los árbitros para que decidan sobre el incumplimiento, la causalidad y los daños.
Después de un arbitraje ante la ‘High Court’ y la ‘Court of Appeal’, los emiratíes han conseguido algo tan modesto como formidable.
En fin, como ven, la Piedra de Scone no es Escocia ni convierte por sí sola a nadie en rey, del mismo modo que las acciones de RAKIA no eran ni la refinería ni el contrato de suministro.
Pero ambas cosas representan una realidad que no puede ignorarse al contemplarlas únicamente en su dimensión estrictamente material.
Y así es como la ‘Court of Appeal’ no confundió su inversión con las acciones ni con los activos de ANRAK; simplemente se negó a considerarla un simple papel.
Hasta la semana que viene, mis queridos anglófilos.