
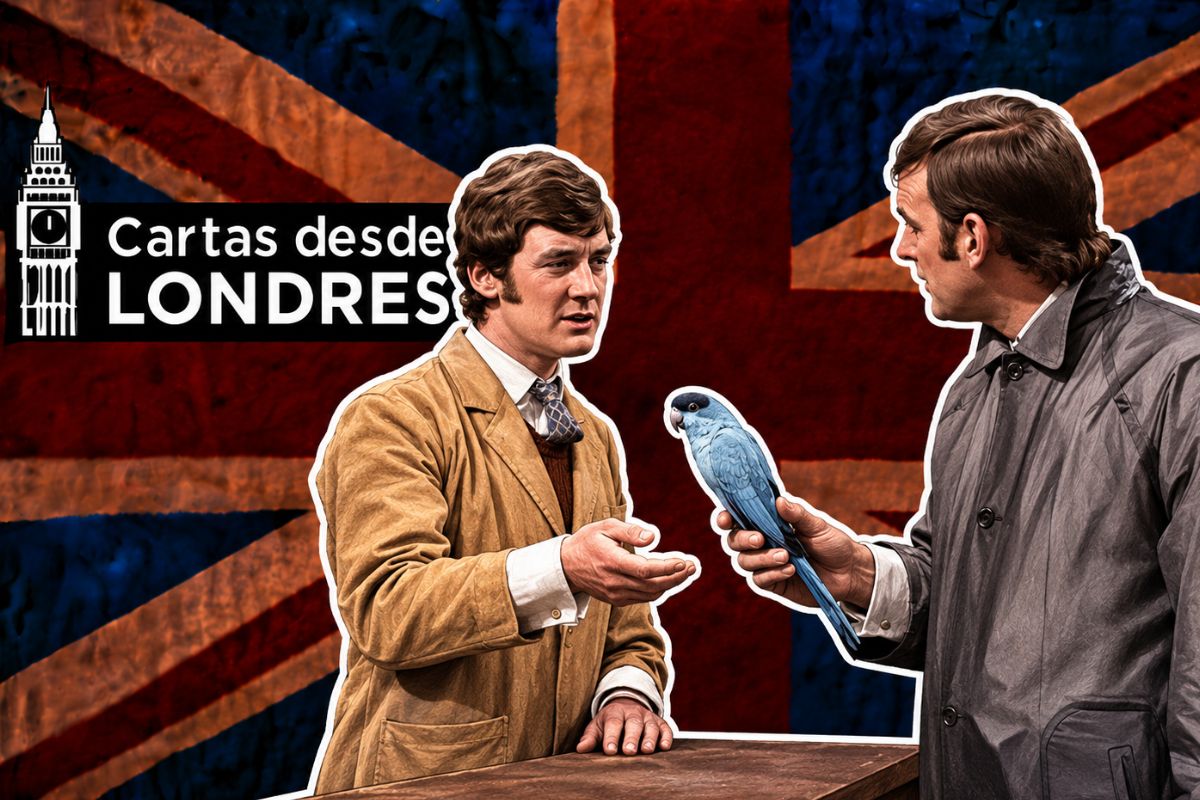
En uno de los números más célebres de “Monty Python’s Flying Circus”, John Cleese entra en una tienda de animales para devolver un loro que acaba de comprar.
El animal está tieso, no se mueve y ha sido clavado al palo de la jaula para evitar que se caiga, circunstancias que normalmente permiten formular un diagnóstico bastante concluyente.
Sin embargo, el dependiente, interpretado por Michael Palin, se niega a reconocer lo evidente.
Según el vendedor, el loro no está muerto, sino que está descansando.
Tal vez aturdido o quizá melancólico por los fiordos noruegos, porque se trata de un ejemplar de ‘Norwegian Blue’ y ya se sabe que estas aves tienen un carácter muy suyo.
Entonces Cleese golpea la jaula, grita al pájaro e intenta despertarlo, pero el loro sigue dando la misma respuesta que un viejo caco en comisaría.
Ninguna.
El chiste consiste en que ambos contemplan exactamente el mismo animal, pero discuten sobre qué palabra usar para describirlo.
Para el cliente, el loro está sencillamente muerto.
Para el vendedor, goza de una gran vitalidad interior que, por desgracia, no se manifiesta de forma perceptible.
Pues algo parecido sucede en el caso que dejamos pendiente la semana pasada.
Todos están de acuerdo en los hechos esenciales, pero nadie logra ponerse de acuerdo sobre cómo calificarlos.
Volvemos con la inversión de Ras Al Khaimah en un proyecto en la India.
UNA FÁBRICA, UNAS ACCIONES Y NI UN GRAMO DE BAUXITA
Recordemos brevemente el asunto para quienes llegan tarde.
Este emirato árabe, a través de su vehículo llamado RAKIA, invierte 42,5 millones de dólares en una sociedad india llamada ANRAK, creada para construir una refinería de alúmina en el estado de Andhra Pradesh.
Por su parte, el Gobierno indio debe facilitar la bauxita necesaria para poner en marcha la instalación.
Pero, tras una fuerte oposición pública, las autoridades cancelan el suministro y hasta aquí que te vi.
Total que RAKIA conserva sus acciones y sigue figurando como accionista de ANRAK.
Pero, claro, la empresa se queda sin la materia prima para la que había construido la refinería, lo cual no suele ser una noticia especialmente favorable para el valor de sus títulos.
Visto el percal y, aprovechando el BIT entre los Emiratos Árabes Unidos y la India, RAKIA inicia un arbitraje con sede en Londres.
Pero el problema es que ese tratado exige que las medidas del Estado hayan afectado directamente a la inversión.
Por tanto, la pregunta que dejamos era:
Si las decisiones del Estado no afectan jurídicamente las acciones, pero perjudican el negocio del que depende su valor, ¿puede decirse que afectaron directamente la inversión?
Vamos, decidir si el loro está muerto o es que tiene un gran mundo interior.
A ver qué resuelven unos y otros.
LA DECISIÓN DEL TRIBUNAL ARBITRAL
Pues efectivamente, oigan, montado el arbitraje y antes de entrar al fondo del asunto, el tribunal debe decidir primero si tiene competencia para resolver el entuerto.
Porque un árbitro sólo puede resolver aquellas disputas que las partes hayan consentido someterle; esa es la grandeza y, al mismo tiempo, la debilidad del arbitraje.
Y los Estados, cuando prestan su consentimiento, acostumbran ellos a medir las palabras con la misma generosidad con que un avaro pesa las libras de carne.
El elenco para semejante arbitraje no es menor.
Un tribunal presidido por Lord Hoffmann y completado por Justice Chandramauli y J. William Rowley KC.
Tres estrellas del arbitraje, con muescas en el fusil más que suficientes para saber dónde se habían metido.
El tribunal arbitral decide tramitar conjuntamente la competencia y el fondo del asunto, por lo que recibe abundante prueba sobre el supuesto incumplimiento de la India, la causa de las pérdidas y su importe.
Y al redactar su decisión comienza por la cuestión fundamental.
En efecto, en su laudo, los insignes árbitros aceptan, a efectos de resolver la cuestión jurisdiccional que, efectivamente, las decisiones del Gobierno habían perjudicado a ANRAK y reducido el valor de las acciones de RAKIA.
Hasta aquí todo parecía ir bien para los intereses emiratíes.
Pero a continuación, el tribunal arbitral considera que esas decisiones únicamente se habían aplicado directamente al contrato de suministro y a las sociedades indias implicadas.
En otras palabras, las decisiones del gobierno indio sólo habían tenido un efecto indirecto sobre las acciones de RAKIA.
Nadie las había confiscado, bloqueado o anulado, ni había restringido los derechos que incorporaban.
Por tanto, el tribunal concluye que la controversia está fuera del tratado y, por tanto, los árbitros carecen de jurisdicción.
Y RAKIA se encuentra ahora con una fábrica sin bauxita y una reclamación sin tribunal.
Pero no se queda cruzada de brazos.
IMPUGNACIÓN DEL LAUDO ANTE LA ‘HIGH COURT’
Así es. Como el arbitraje tuvo su sede en Londres, los emiratíes fueron a dar la tabarra a los jueces de Inglaterra y Gales para tratar de tumbar el laudo.
Cosa bastante arriesgada, por cierto, dado el respeto reverencial que los ingleses tienen por los laudos.
Pues se la jugaron y RAKIA acudió a la sección 67 de la ‘Arbitration Act 1996’.
Una disposición que permite impugnar un laudo precisamente cuando el tribunal arbitral se ha equivocado al decidir si tiene competencia para conocer de la disputa.
Y en este punto, también es cierto que los tribunales ingleses no se limitan a contemplar educadamente lo decidido antes por los árbitros.
Porque la facultad del tribunal arbitral para pronunciarse sobre su propia jurisdicción, lo que conocemos como el viejo ‘Kompetenz-Kompetenz’, le permite adoptar inicialmente esa decisión.
Pero no convierte su respuesta en palabra divina y si una parte acude a la sección 67, el tribunal inglés examinará la decisión con lupa.
El asunto llegó ante nada menos que Sir Robin St John Knowles CBE, juez de la ‘Commercial Court’, reconocido experto en temas financieros.
Tras las correspondientes audiencias, el 20 de junio de 2025, el juez Knowles resolvió sobre la decisión del tribunal arbitral.
LA DECISIÓN DE LA ‘HIGH COURT’
Y Mr Justice Knowles dijo que el loro estaba muerto, no de parranda.
A diferencia del dependiente de los Monty Python, decidió que no basta con clavar el loro al palo.
Para el juez inglés, el laudo se equivocó al considerar las acciones de RAKIA como un mero activo aislado.
Es decir, separado del proyecto en el que los emiratíes habían invertido 42,5 millones de dólares.
Ciertamente, RAKIA sólo poseía un 12 % de ANRAK y no podía atribuirse a sí misma los bienes de la sociedad conjunta con socios indios.
Además, la refinería pertenecía a ANRAK y el contrato de suministro de bauxita se había celebrado con esa compañía, no con RAKIA.
Hasta aquí, coincidía con lo razonado por el tribunal arbitral.
Pero para Mr Justice Rowles no era menos cierto que el tratado bilateral no protegía simplemente un título societario, sino una auténtica inversión.
Y aquellas acciones eran precisamente la forma jurídica que había adoptado el dinero aportado por RAKIA al proyecto industrial en la India.
Además, el propio tratado bilateral establecía que un cambio en la forma de los activos invertidos no alteraba su condición de inversión.
En otras palabras, el dinero había salido de RAKIA y, a cambio, se había convertido en acciones de ANRAK.
Por ello, Knowles consideró que las decisiones del Gobierno se habían dirigido contra el proyecto en el que RAKIA había invertido y que habían afectado directamente a esa inversión en el país.
Así fue como el juez anuló el laudo jurisdiccional y devolvió el asunto al tribunal arbitral para que siguiera adelante con la reclamación de la empresa contra la India.
Pero este país recurrió ante la ‘Court of Appeal’ para que decidiera sobre tal sesuda cuestión.
¿Y ustedes qué piensan?, ¿está muerto el loro o no?
Hasta la semana que viene, mis queridos anglófilos.