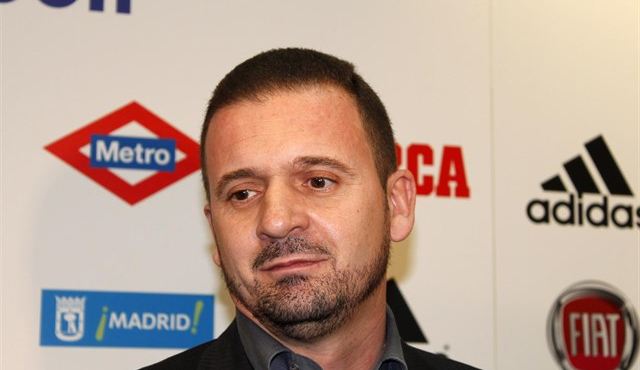
La Fiscalía de Madrid se ha querellado contra el exfutbolista Pedrag Mijatovic por defraudar a Hacienda 189.534,93 euros durante el ejercicio fiscal de 2011, ha informado este organismo.
Así, la Sección de Delitos Económicos de la Fiscalía ha presentado una denuncia ante los juzgados de Instrucción de Alcobendas (Madrid) a raíz de un informe que la Agencia Estatal de la Administración Tributaria remitió el pasado 30 de mayo a la Fiscalía Provincial de Madrid.
Los hechos que son objeto de imputación criminal están relacionados con la declaración del IRPF del ejercicio 2011 donde Mijatovic incluía como única renta la derivada de la imputación de rentas por la titularidad de un inmueble del que es titular al 50% en la localidad malagueña de Mijas.
Como se recoge en la querella, el caso es que el exfutbolista no está dado de alta en el censo de empresarios o profesionales y, por lo tanto, no ha declarado ningún importe por este concepto. Sin embargo, la Fiscalía subraya que «realmente» desarrolla su actividad como asesor o intermediario en el mundo del fútbol y que las cantidades recibidas en sus cuentas (y que no han sido declaradas) «son realmente las contraprestaciones por la realización de dicha actividad».
Según la Fiscalía, los ingresos de Mijatovic obtenidos por rendimiento de capital mobiliario tampoco fueron computados por este concepto. El querellado aportó a varias sociedades de las que es titular real determinados importes en concepto de préstamo, lo que da pie a la Fiscalía a afirmar que «existiría una operación vinculada consistente en préstamos concedidos por el obligado tributario a sus sociedades» y, en este caso, el tipo de rentabilidad anual es del 5 por ciento.
Así, si el capital prestado a sus sociedades ascendió a 2.850.976.46 euro, el interés devengando sería de 142.548,82 euros. En ese mismo apartado, Mijatovic tenía a nombre de una sociedad de la que era propietario real al 99,99 por ciento el pago del alquiler de la residencia donde vive en Madrid.
Aunque el contrato establece que los gastos de suministros deben ser de cuenta del inquilino, el querellado no satisfizo esos gastos sino que se hizo cargo dicha sociedad y que ascendían a 15.296,50 euros, destaca la Fiscalía.
«Por tanto, son utilidades percibidas por el señor Mijatovic en función de su condición de socio de la entidad y en consecuencia son ingresos de capital mobiliario a computar como rentas en especie por importe de 15.296,50 euros», añade.
En el apartado de rendimientos de la actividad empresarial en la querella se recuerda que el ex futbolista desempeña una actividad profesional consistente en el asesoramiento e intermediación en el mercado futbolístico y que dicha actividad debe calificarse como «profesional».
DEBEN INCLUIRSE TODAS LAS RENTAS
Es por ello que en el cómputo de los ingresos por el desarrollo de la citada actividad «deben incluirse la totalidad de las rentas y pagos satisfechos a o realizados a los pagadores, incluyendo por tanto no sólo las actividades reconocidas entregadas por ellos al querellado en efectivo o en sus cuentas bancarias sino también los pagos de gastos de privados del señor Mijatovic que se han satisfecho por dichos pagadores».
Por este concepto, el total los rendimientos netos de la actividad económica dejada de tributar por el querellado ascienden a 347.298, 06 euros.
Además de todos estos ingresos, existen otras entradas de fondos o de gastos en el patrimonio del querellado realizados por terceros «que no se relacionan con el desarrollo de una actividad profesional» y cuyo origen no se ha podido acreditar. Se trata de unos ingresos en una cuenta bancaria por importe de 8.500 euros, el pago en efectivo a un centro escolar de 7.598 euros y el ingreso en la cuenta de una de sus sociedades por valor de 9.954 euros. El total de ganancias patrimoniales suma 26.063 euros.
La Fiscalía ha explicado que las cantidades citadas (142.548,82 euros, 15.296,50 euros, 347.298,06 euros y 26.063 euros) son las omitidas en su declaración y deben integrarse en la base imponible del impuesto. Seguidamente, se hace un cálculo de acuerdo con el tipo impositivo y sale la cuota defraudada que es de 189.534,93 euros. (EP)