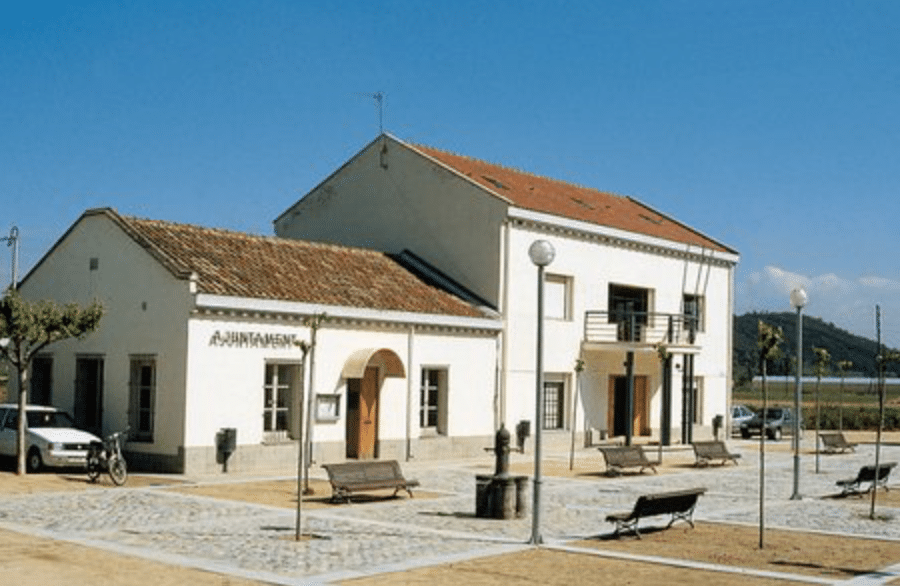
El Juzgado Contencioso/Administrativo nº12 de Barcelona ha dictado una sentencia a favor de una mujer que vendió una vivienda en propiedad por debajo del valor de compra y estuvo obligada a pagar el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana, coloquialmente llamado plusvalía, al Ayuntamiento de Vilanova del Vallés.
La demandante legaba «la inexistencia de hecho imponible del impuesto de plusvalía en el caso analizado, al haberse transmitido el inmueble por un precio inferior al de compra, habiendo sufrido una pérdida de 18.161 euros».
Por su parte, la parte demandada se oponía alegando «que el Ayuntamiento se ha ajustado al principio de legalidad en la liquidación del impuesto, y que la falta de incremento de valor debió haberse acreditado antes de la liquidación municipal o en el recurso de reposición»
Ante eso, el juez Juzgado Contencioso/Administrativo nº12 de Barcelona y atendiendo al criterio de interpretación del Tribunal Constitucional obliga a este consistorio a devolver casi 2.500 euros que corresponden al pago de las tributaciones, incluido los intereses de demora tributaria.
De esta manera, y según UNIVE Abogados, que ha llevado la defensa de esta asunto, se puede destacar que tras la sentencia de nuestro Tribunal Constitucional, de 11 de mayo de este mismo año, en la que se declara la inconstitucionalidad de los artículos 107.1, 107.2.a) y 110.4 del TRLRHL por presunta vulneración del principio de capacidad económica en los casos en las que se somete a tributación situaciones de inexistencia de incrementos de valor, cada vez son más las reclamaciones estimadas por nuestros Juzgados al respecto.
Del mismo modo, recuerdan que el Ayuntamiento no tiene necesidad de acreditar la concurrencia del hecho imponible, es decir, que se considera una presunción legal la producción del mismo, y por lo tanto es el contribuyente quien debe de aportar los medios de prueba necesarios para acreditar que la venta de la vivienda se ha llevado a cabo por un importe menor que el de la adquisición.
Por tanto, para que sean estimadas las pretensiones del contribuyente debe acreditarse la pérdida de valor patrimonial en la transmisión del inmueble para que se considere la nulidad del impuesto de plusvalía y con ello sean devueltas las cantidades indebidamente abonadas, con sus intereses de demora.