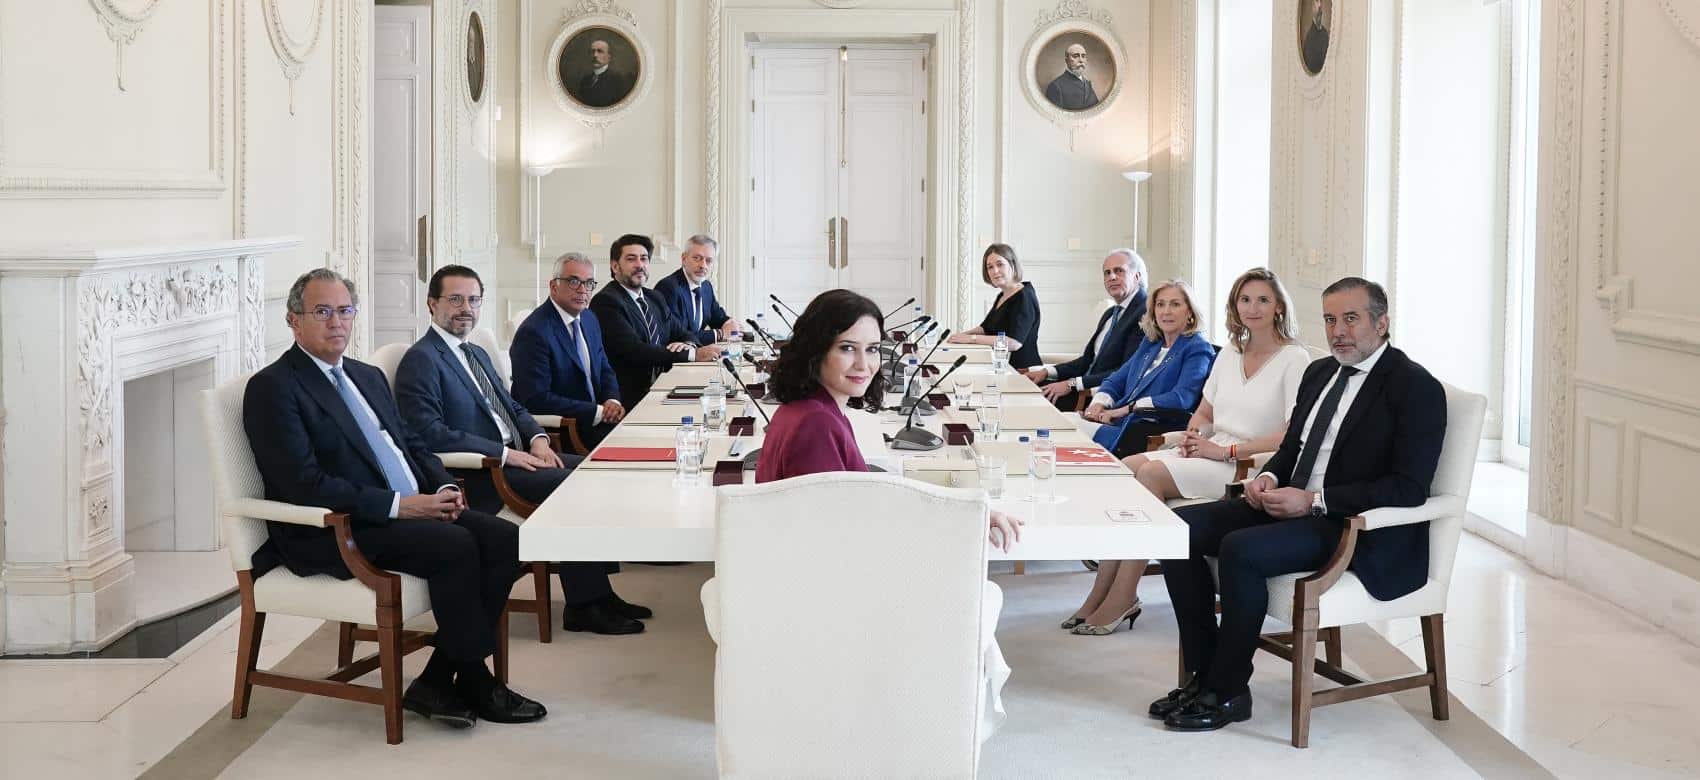
El Gobierno de la Comunidad de Madrid, que preside Isabel Díaz Ayuso, ha recurrido ante el Tribunal Constitucional (TC) el nuevo impuesto de solidaridad de las grandes fortunas del Gobierno central, que modifica determinadas normas tributarias.
En el recurso de inconstitucionalidad, interpuesto el pasado 31 de enero, pide su suspensión cautelar.
Las estimaciones del Ejecutivo regional son que este nuevo tributo del Gobierno puede suponer que dejen de llegar a la Comunidad de Madrid más de 1.200 millones de inversión extranjera al año, además de ocasionar la pérdida de 13.000 contribuyentes y 5.000 millones de ingresos.
El Gobierno autonómico considera que el tributo estatal, ya en vigor, invade las competencias fiscales y financieras de las CCAA recogidas en la Carta Magna, según ha expuesto el vicepresidente y consejero de Educación y Universidades, Enrique Ossorio.
Un impuesto «contra el ahorro y la inversión», declara Ayuso. «Invade competencias autonómicas, rompe la autonomía financiera, perjudica a Madrid, con nocturnidad, provoca inseguridad jurídica y es injusto», sostiene la presidenta de la Comunidad de Madrid.

El Ejecutivo madrileño destaca en los fundamentos jurídicos del recurso, de 66 páginas y que firma el abogado Francisco A. Bravo Virumbrales, que el nuevo impuesto «suplanta las competencias autonómicas para la gestión de los tributos cedidos, como el Impuesto sobre el Patrimonio, que en la Comunidad de Madrid está bonificado al 100% desde 2008».
Expone que el diseñado por el Gobierno central «impone una cuota nacional para todas las regiones de régimen común, invadiendo la gestión de las autonomías en la materia, lo que perjudica de manera especial a los contribuyentes madrileños».
Señala que por este motivo supone «una ruptura de autonomía financiera de las comunidades», ya que afecta a su política fiscal (artículo 156 de la Constitución).
Además, el Gobierno madrileño critica que su tramitación se ha llevado a cabo a través de una enmienda en un Proyecto de Ley que «no tenía que ver con este tributo, obviando el procedimiento parlamentario ordinario, sin someterse a consulta pública y sin contar con memoria económica ni dictamen del Consejo de Estado».
Esto ha impedido, apunta, el debate y la presentación de enmiendas al texto, «en contra del derecho de representación política consagrado en el artículo 23 de la Constitución».
«INSEGURIDAD JURÍDICA» DEL NUEVO IMPUESTO
El Ejecutivo madrileño subraya también que el nuevo impuesto «atenta contra la seguridad jurídica, ya que su aplicación tiene efectos retroactivos para todo 2022, a pesar de que entró en vigor el 29 de diciembre de ese año».
«Esto supone un grave perjuicio para los ciudadanos que no contaban con soportar esta carga fiscal en ese ejercicio, que han realizado operaciones de inversión o que han decidido ahorrar (confiando en que no estaban sujetos a una nueva tributación) y ahora se van a ver obligados a hacerlo», señala.
También aduce que se vulneran los principios de capacidad económica y confiscatoriedad recogidos en el artículo 31.1 de la Carta Magna, que señalan que se contribuirá al sostenimiento de los gastos públicos en función a la capacidad económica y que en ningún caso, tendrá alcance confiscatorio.
El Gobierno de la Comunidad de Madrid estima que es una tasa temporal, inicialmente exigible para dos años, período para el cual se han determinado unos tipos imponibles que son estimativos y que «presuponen una manifestación de riqueza ficticia, sin tener en cuenta los rendimientos reales de los recursos del contribuyente».
En el recurso alega, asimismo, que no está justificada la creación del gravamen al no existir una necesidad recaudatoria real, ya que se han alcanzado cifras récord en estos momentos debida a la coyuntura económica por la alta inflación y la política fiscal del Gobierno de España.
De esta manera, el Gobierno madrileño remarca que se ha ignorado lo recogido en la Carta Magna en cuanto a la arbitrariedad de los poderes públicos.