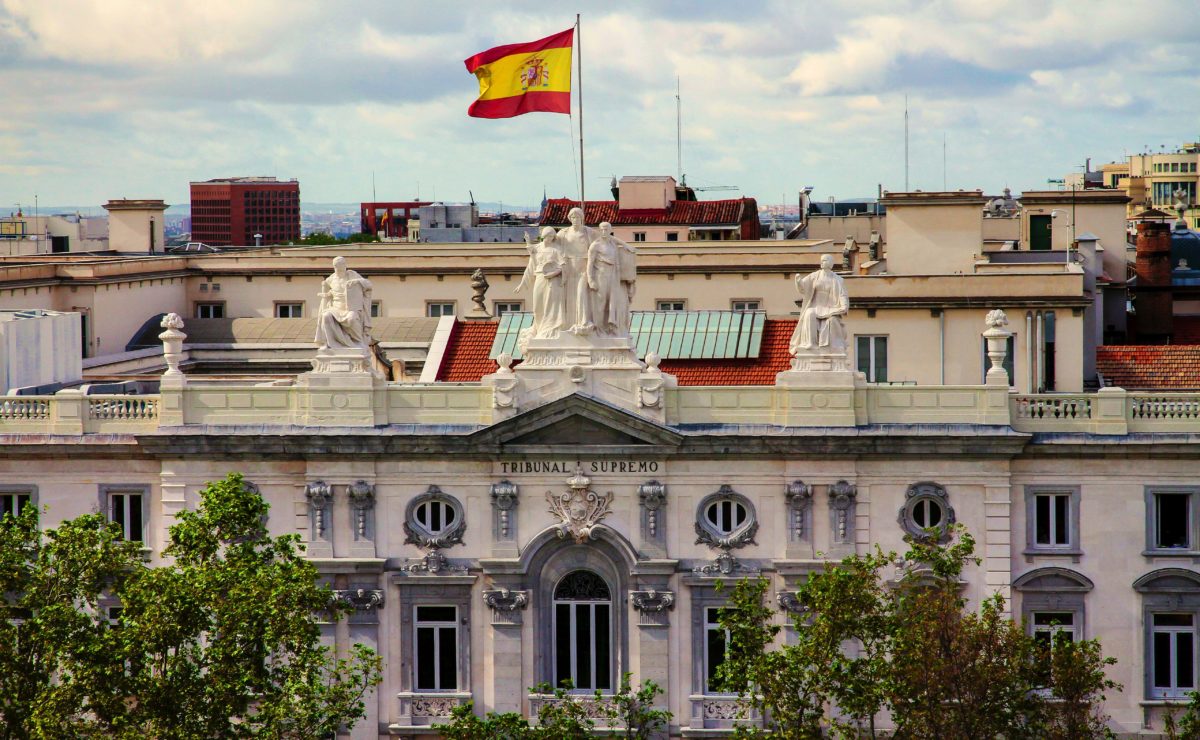
El Tribunal Supremo (TS) ha anulado el criterio de Hacienda para la deducción fiscal por innovación tecnológica en el Impuesto de Sociedades al fijar que el informe del Ministerio de Ciencia sí es vinculante para la Agencia Tributaria.
Así lo han declarado los magistrados en tres sentencias. La 1567/2024, 1578/2024 y 1573/2024, todas del 9 de octubre y dictadas por Francisco José Navarro Sanchís, Rafael Toledano Cantero, Dimitry Berberoff Ayuda, Isaac Merino Jara y Esperanza Córdoba Castroverde.
La Sala de lo Contencioso-Administrativo sostiene que los informes vinculantes de Ciencia «no pueden ser rebatidos ni ignorados por los órganos de la Administración Tributaria, ni en la calificación de los proyectos como merecedores de la deducción fiscal ni en lo relativo a los gastos incluidos en el proyecto o proyectos acompañados a la consulta».
Así, los magistrados dan la razón a tres empresas y estiman sus recursos de casación para anular las sentencias dictadas por la Audiencia Nacional que aceptaban la tesis de la Agencia Tributaria. Con ello, declaran nulas también las liquidaciones que fueron recurridas en su día por negar la deducción por innovación tecnológica en el Impuesto sobre Sociedades; y reconocen a las sociedades recurrentes el derecho a dicha rebaja.
El Supremo insiste en que «la misma Administración, a través de sus distintos órganos y dependencias, no puede sostener que una actividad constituye innovación tecnológica y no lo constituye; que una deducción fiscal es procedente y, a un tiempo, no lo es; que un informe que la ley reputa vinculante, sin límites, no es vinculante porque puede ser privado de su valor y eficacia».
En este sentido, los magistrados explican que el informe vinculante –recogido en el artículo 35.4 del Texto Refundido de la Ley del Impuesto sobre Sociedades (TRLIS) de 2004 que estuvo vigente hasta 2014– incorpora «todos los elementos precisos para que la sociedad pueda aplicar la deducción en la cuota del impuesto sin temor a ser corregida por ulteriores opiniones de los órganos internos de la Administración».
Al hilo, el alto tribunal rechaza que la Agencia Tributaria pueda, al comprobar la deducción por innovación tecnológica, «neutralizar» el valor probatorio del informe de Ciencia mediante un «documento interno de sus propios funcionarios que no ha sido presentado por la Administración como prueba pericial en el proceso ni sometido a contradicción de las partes en ese proceso».
«Un dictamen de la Administración que reconoce un derecho –como el de que un proyecto es innovación tecnológica y la inversión efectuada debe poder deducirse en la cuota del impuesto– que es vinculante por la Ley para la Administración emisora –en un sentido amplio y omnicomprensivo– no puede ser refutado mediante otro informe contrario de la propia Administración», concluye el Supremo.