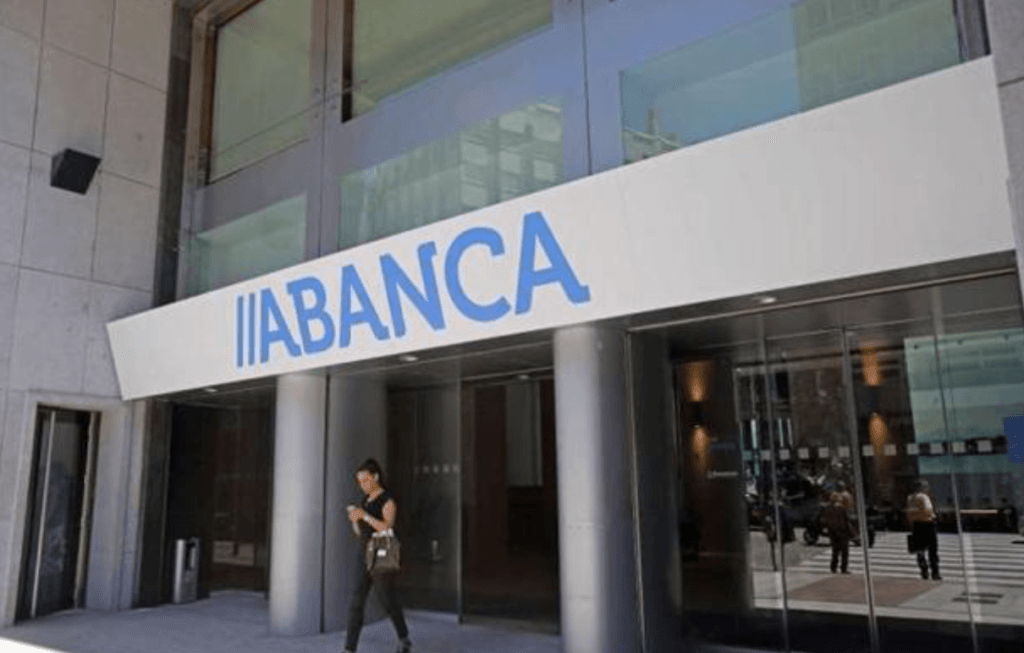
El Tribunal Supremo ha condenado a Abanca a reestructurar el préstamo hipotecario de una pareja que estaba en el umbral de exclusión.
Por incumplir su deber legal de atender dicha solicitud que fue presentada en plazo, antes del anuncio de la subasta de la vivienda, y rechazarla por causas no previstas en el Código de Buenas Prácticas del Real Decreto-ley 6/2012 de medidas urgentes de protección de deudores hipotecarios sin recursos, al que se había adherido voluntariamente.
El tribunal de la Sala de lo Civil ha estimado el recurso de casación interpuesto por Antonio F. F. y Marcela H. T. contra la sentencia de la Audiencia Provincial de Valladolid, que, al igual que la resolución dictada por el juzgado de Primera Instancia número 6 de la misma ciudad, desestimó la demanda presentada por los recurrentes contra la entidad financiera.
Ambos tribunales entendieron que no se podía otorgar a los demandantes la tutela pretendida puesto que habían dejado de ser los titulares de la vivienda al haberse aprobado su adjudicación.
Al no solicitarse por todas las partes la celebración de vista pública, se señaló para votación y fallo el día 27 de junio de 2019.
La sentencia del Supremo está fechada a 9 de julio. La firman los magistrados Rafael Sarazá Jimena, Pedro José Vela Torres e Ignacio Sancho Gargallo, que ha sido el ponente.
Según relata el tribunal, esta pareja concertó con Caixa Galicia (ahora Abanca) un préstamo hipotecario por un importe de 111.000 euros en el que hipotecaban su vivienda habitual.
A finales de 2013, dejaron de pagar las cuotas de devolución del préstamo al quedarse sin trabajo el demandante.
El banco resolvió el contrato e instó la ejecución hipotecaria, pero, meses antes del anuncio de la subasta, los prestatarios presentaron una propuesta de reestructuración de la deuda hipotecaria al amparo de la normativa sobe el Código de Buenas Prácticas del RDL 6/2012.
Abanca dejó pasar el mes sin contestar, lo que llevó a los demandantes a requerirle de nuevo para que se pronunciara.
Finalmente, el banco contestó y denegó la propuesta basándose en que con carácter previo debían pagarse todas las cuotas vencidas e impagadas y cancelarse las cargas posteriores a la constitución de la hipoteca (constan dos embargos en la hoja registral de la finca hipotecada).
El tribunal de la Sala de lo Civil del Supremo concluye que los demandantes presentaron a tiempo la solicitud de reestructuración de su deuda hipotecaria y su contenido se adecuaba a la previsión legal.
Concluye que el banco “incumplió el deber legal de atender a esta solicitud y la rechazó por dos motivos que no justifican por sí mismos tal rechazo”.
En cuanto al primer requisito -previo pago de todas las cuotas vencidas y pendientes de pago-, el tribunal afirma que no constituye en la ley un presupuesto para la concesión de la reestructuración cuyo incumplimiento justifique el rechazo de la solicitud.
En todo caso, señala la forma en que deben pagarse esas cuotas vencidas e impagadas forma parte de ese plan que debe ofrecer el banco.
En relación con el segundo -alzar los embargos-, el tribunal indica que tampoco resulta admisible ya que el plan de reestructuración no altera el rango registral de la hipoteca.
Dice que “en atención a las razones por las que se adopta la medida de reestructuración, en el marco de la normativa legal especial que pretende paliar los efectos de la crisis económica para las personas en el umbral de exclusión, y, por su propio contenido, no se altera el rango registral de la hipoteca, por lo que para preservar su garantía la entidad de crédito no tiene por qué exigir el levantamiento de los dos embargos”.
En consecuencia, según el tribunal, el banco no podía rechazar la solicitud de reestructuración amparándose en esas dos objeciones mencionadas.
“Como la solicitud se hizo a tiempo, el banco debía haberla atendido”, recalca.
Además, dice que no advirtió del carácter inviable del plan presentado por los prestatarios, una posibilidad que prevé el Código de Buenas Prácticas.
El tribunal recuerda que la adhesión por parte de las entidades de crédito a dicho Código comporta que el cumplimiento de algunas de las obligaciones asumidas pueda ser reclamado judicialmente por los prestatarios, siempre que se cumplan los requisitos previstos en la Ley.
De este modo, si el banco desatiende una solicitud de reestructuración por causas ajenas a las que legalmente podrían justificarlo, puede ser demandado judicialmente por el prestatario para que sea condenado a conceder esta reestructuración.
“Si esta acción judicial se ejercita a tiempo (antes de que se hubiera consumado la ejecución de la garantía y los prestatarios hubieran perdido la vivienda hipotecada), su prosperabilidad no puede quedar supeditada a que el banco no consume la realización de la garantía», señalan los magistrados.
Añaden que «la posterior ejecución hipotecaria no impide que el procedimiento judicial continúe adelante, sin perjuicio de que, en caso de la estimación de la demanda, ante la imposibilidad de dar cumplimiento in natura a la condena de hacer (otorgar la reestructuració0n de la deuda reclamada), haya que optar por el cumplimiento por equivalencia (la indemnización de los daños y perjuicios sufridos)”.
Ante lo expuesto, el tribunal estima el recurso de casación interpuesto por la pareja contra la sentencia de la Audiencia Provincial de Valladolid (sección tercera), de 2 de noviembre de 2016, que deja sin efecto, sin hacer expresa condena en costas; el recurso de apelación contra la sentencia del Juzgado de Primera Instancia número 6 de Valladolid, de 27 de mayo de 2016, que deja sin efecto, sin hacer expresa condena en costas; y estima la demanda contra Abanca.
Condena a la demandada a reestructurar el préstamo hipotecario que tenía concertado con los demandantes, en los términos de la propuesta solicitada el día 21 de julio de 2014, y al pago de las costas generadas en primera instancia.