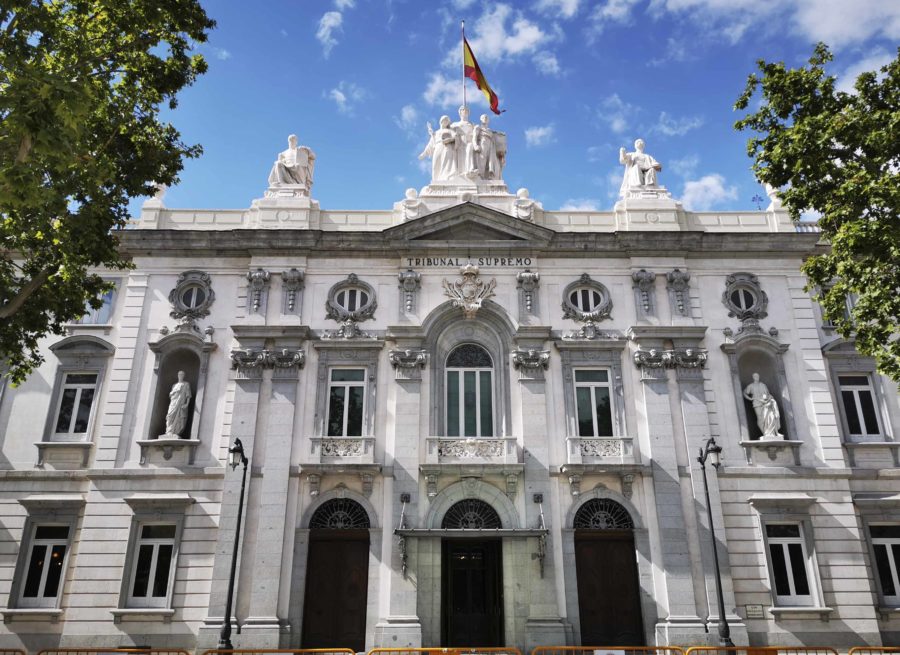
El Tribunal Supremo ha avalado que una empresa pueda deducirse en el impuesto de sociedades un gasto contabilizado de forma incorrecta en un ejercicio posterior al de su devengo, pese a que éste se encontrase prescrito, según fija una sentencia fechada el pasado 22 de marzo.
En esta sentencia, el Supremo ha determinado si en el impuesto sobre sociedades procede deducir un gasto contabilizado de forma incorrecta en un ejercicio posterior al de su devengo, con arreglo a la normativa contable, siempre que la imputación del gasto en el ejercicio posterior no dé lugar a una menor tributación a la que le hubiera correspondido por aplicación de la regla general.
Según la sentencia fijada, procede deducir un gasto contabilizado de forma incorrecta en un ejercicio posterior al de su devengo, con arreglo a la normativa contable, siempre que la imputación del gasto en el ejercicio posterior no comporte una menor tributación, pese a que el ejercicio en el que se devengó el referido gasto se encontrase prescrito.
El Alto Tribunal ha rechazado un recurso interpuesto por la Administración General del Estado contra una sentencia dictada el 10 de junio de 2022 por el Tribunal Superior de Justicia de Andalucía (TSJA) sobre la liquidación del impuesto de sociedades de una empresa.
En concreto, la empresa Masarvix contabilizó y dedujo como gasto en el Impuesto sobre Sociedades del ejercicio 2016, cinco facturas por un importe total de 10.187,40 euros, que correspondían en realidad al ejercicio 2009.
En ese sentido, razona el Tribunal Económico Administrativo de Andalucía en su resolución, que un gasto devengado en un ejercicio anterior al ejercicio en que se contabiliza, es deducible en éste siempre que no suponga menor tributación, para lo que ha de tenerse en cuenta si ha prescrito o no el ejercicio del devengo del gasto.
Pero para el Supremo, la circunstancia de que debió contabilizarse en el ejercicio en el que se devengó no impide que, con arreglo a la normativa contable, pueda admitirse su contabilización ulterior.
Además, según defiende la empresa, deducir en 2016 gastos devengados en 2009 no ocasiona una merma de ingresos en el erario público, porque de haber contabilizado las facturas extraviadas (10.187,41 euros) en el ejercicio correcto la base imponible declarada en 2009 no habría sido positiva de 2.844,52 euros sino negativa de 7.342,88 euros.