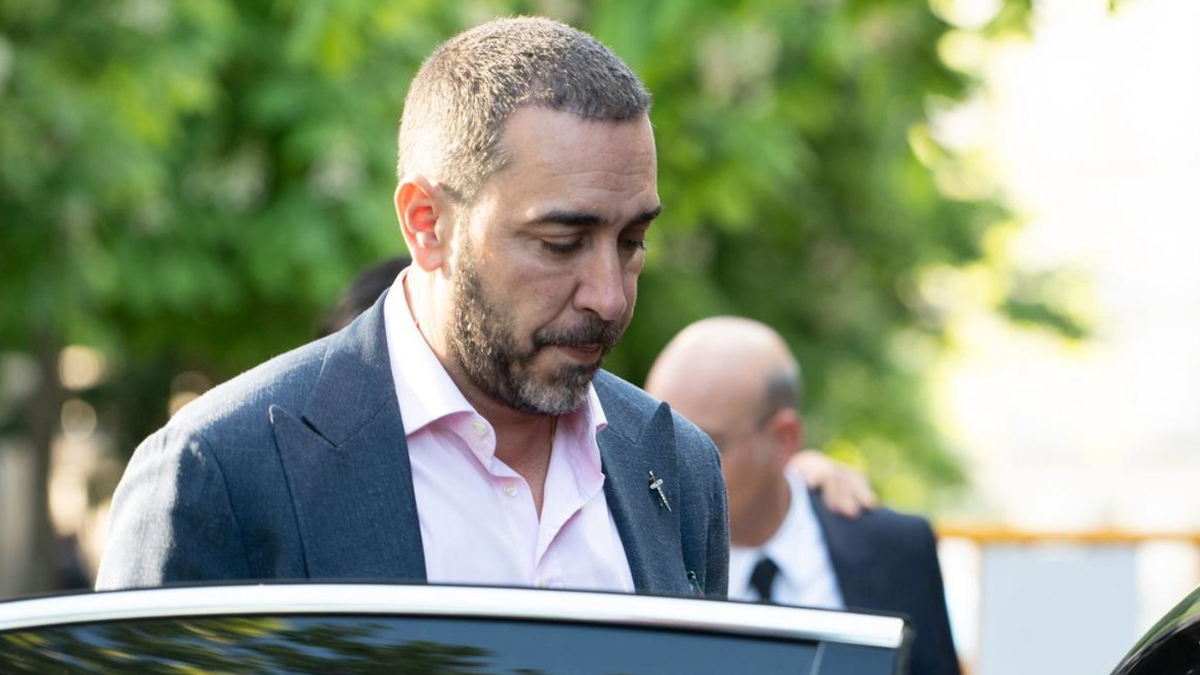
La Agencia Tributaria ha apreciado “indicios de la comisión de un posible delito contra la Hacienda Pública” presuntamente cometido por el empresario y presunto conseguidor Víctor de Aldama por un importe cercano a 2,5 millones de euros, en relación con la venta de mascarillas durante la pandemia.
Así consta en un informe de la Agencia Tributaria, que ha sido remitido al juez de la Audiencia Nacional encargado de investigar el denominado caso Koldo.
En concreto, el informe señala que la cuota presuntamente defraudada por Aldama asciende a 2.410.748,95 euros.
No obstante, precisa que la cuota exigible se sitúa en 1.624.308,20 euros, una vez deducidas las cantidades ingresadas en concepto de Impuesto de Sociedades correspondientes al ejercicio de 2020.
La Agencia Tributaria considera igualmente que existen indicios de otro posible delito contra la Hacienda Pública en Soluciones de Gestión, empresa vinculada a Aldama y considerada el epicentro de la trama de las mascarillas.
Según el informe, esa mercantil habría minorado la cuota que debía declarar e ingresar mediante la compensación de bases imponibles negativas de ejercicios anteriores.
Hacienda sostiene que, al presentar la declaración del Impuesto de Sociedades correspondiente al ejercicio de 2019, Soluciones de Gestión ya conocía el beneficio que le reportaría la adjudicación de contratos públicos.
Otro posible fraude relacionado con Aldama en el Impuesto de Sociedades
El informe añade que en esa declaración la empresa generó una base imponible de 800.000 euros, originada por el deterioro de un crédito con garantía frente a una sociedad relacionada.
Esa base, según la Agencia Tributaria, se habría compensado de forma “falaz” en 2020 con el objetivo de reducir la carga fiscal.
En este punto, Hacienda señala al socio de Aldama, Juan Carlos Cueto, como “el principal interesado en esta minoración de la base imponible”. El informe remitido al instructor también pone el foco en la compra de una empresa y en la contabilización del deterioro del crédito frente a otra sociedad.
A juicio de la Agencia Tributaria, ambas operaciones constituyeron una acción preparatoria orientada a minorar los beneficios de Soluciones de Gestión en el ejercicio de 2020.
Según esa misma valoración, esa operativa habría dado lugar a un presunto fraude en el Impuesto de Sociedades por importe de 200.000 euros.