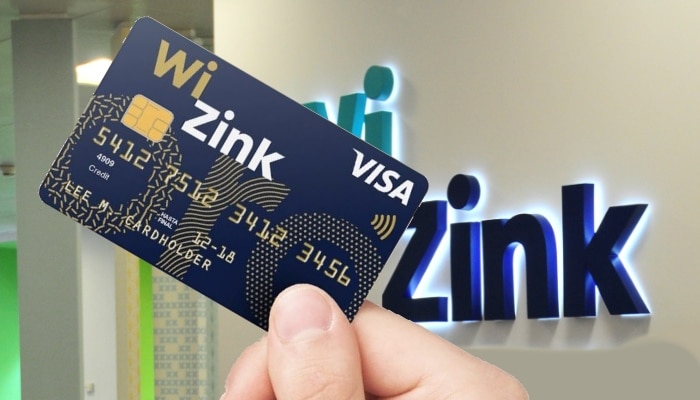
El juzgado de Primera Instancia número 8 de Barcelona ha declarado la nulidad de todas las cláusulas contenidas en el contrato de una tarjeta ‘revolving’ de la entidad Wizink Bank que tenía un tipo de interés del 26,82%.
En la sentencia (68/2020, de 15 de mayo de 2020), la magistrada estima la nulidad de las cláusulas del contrato al no superar el control de incorporación, ya que las cláusulas aparecían en una letra tan diminuta que las hacían prácticamente ilegibles.
Además, tampoco constaba la aceptación expresa por el cliente mediante su firma, lo que, a juicio de la magistrada, suponía que las cláusulas del contrato no superaban el control de incorporación y debían declararse nulas.
«Debe exigirse que (las cláusulas) se redacten de manera clara y comprensible que posibilite el conocimiento real de su contenido mediante la utilización de caracteres tipográficos legibles y una redacción comprensible», afirma en la sentencia.
La entidad, que reclamaba a la usuaria de la tarjeta una deuda de 7.328, 52 euros, ha sido condenada a devolver 11.123, 19 euros, ya que la clienta ya había pagado la cantidad que adeudaba.
Estel Romero, abogada de Sanahuja Miranda, el despacho que ha llevado este asunto, explica a Confilegal que «no se ha cambiado la defensa que se hacía antes de la sentencia del Supremo, pero evidentemente ahora se pone mucho énfasis en el tema de la usura, se le hace ver al juez sobre todo la fecha de contratación, porque al final lo que el Supremo nos dijo es que debemos estar a esa fecha con independencia de si el banco de España publicaba o no tipos de interés concretos para el revolving».
A su juicio, «la trayectoria que ha hecho la jurisprudencia es muy positiva para los consumidores, por lo tanto se recomienda muchísimo llegar hasta el final porque se están ganando».
En este sentido, subraya, «compensa tanto si se recupera dinero, como si se consigue una reducción de esa deuda».
En la demanda que inició el procedimiento, el despacho solicitó la nulidad de todas las cláusulas del contrato por no superar el control de incorporación, el de transparencia y tratarse de un interés usurario.
En cuanto al control de incorporación, Romero explica que se trata de que el contrato sea «comprensible» para el consumidor, tanto por su tamaño como por su redacción. Este control se aplica tanto a consumidores como a empresarios.
Sobre el control de transparencia, «el cliente tiene que entender qué consecuencias tiene esa cláusula o ese contrato que está firmando y qué puede suponer en un futuro», advierte Romero.
Este control no se supera cuando el consumidor no pudo entender lo que contrataba, porque no fue debidamente informado por el personal de la entidad bancaria de las consecuencias de la aceptación de las cláusulas del contrato, es decir, cuál era su significado, qué implicaban y qué consecuencias económicas suponían su aceptación, lo que privó al cliente de realizar una decisión de contratar con conocimiento de causa.
Con respecto a la Ley de Represión la Usura, la abogada de Sanahuja Miranda apunta que el interés remuneratorio será usurario cuando sea desproporcionado por estar «por encima de un precio habitual o de mercado».
En este caso, la magistrada del juzgado de Primera Instancia 8 de Barcelona estimó la nulidad de las cláusulas del contrato al no superar el control de incorporación.
Contra esta sentencia puede interponerse recurso de apelación.