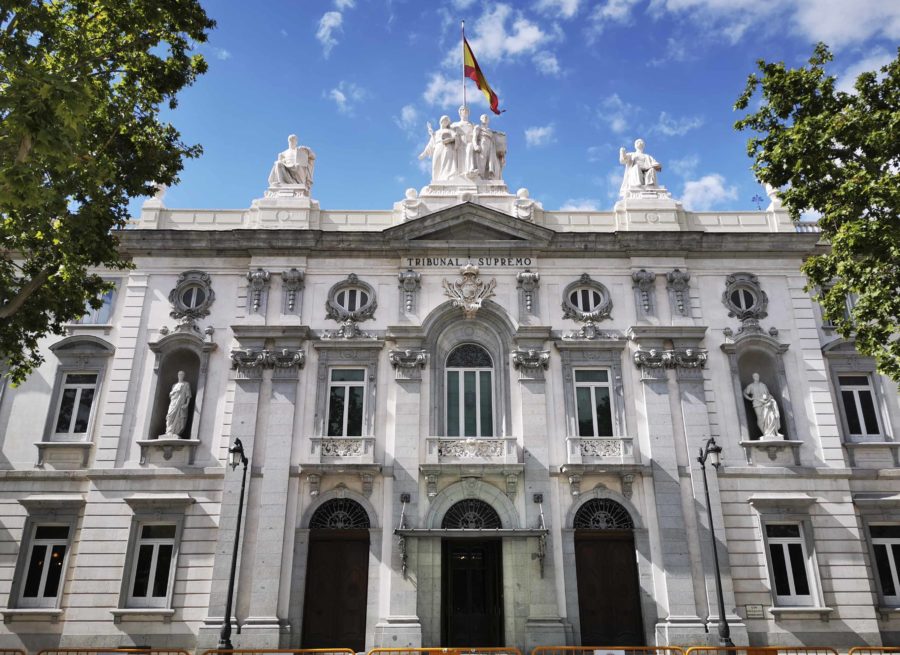
El Tribunal Supremo ha anulado un auto judicial que autorizó la petición de Hacienda de entrada en el domicilio de una empresa basándose en que había tributado por debajo de la media del sector, lo que inducía a pensar que podía haber estado ocultando ventas efectivas.
La Sección Segunda, formada por Nicolás Maurandi Guillén -presidente-, José Díaz Delgado, Ángel Aguallo Avilés, José Antonio Montero Fernández, Francisco José Navarro Sanchís -ponente-, Jesús Cudero Blas, Isaac Merino Jara y Esperanza Córdoba Castroverde, fija con esta resolución doctrina jurisprudencial.
En el fallo, número 1231/2020, 1 de octubre, indica que “la corazonada o presentimiento de la Administración de que, por tributar un contribuyente por debajo de la media del sector le hace incurrir a éste en una especie de presunción ‘iuris et de iure’ de fraude fiscal, es un dato que por sí mismo no basta».
Y no basta, continua, «ni para establecer una relación causal o esquema que desemboque en ese fraude –ni siquiera en la presunción de deberes incumplidos, que deberán ser esclarecidos a través del procedimiento correspondiente, con ulterior control judicial-, ni menos aún para anclar en tal circunstancia la necesidad de entrada en el domicilio para el cotejo de datos que respalden o desmientan la sospecha albergada por la Administración”.
Explica que “no se puede acceder al domicilio definido en el artículo 18.2 de la Constitución española con un propósito meramente prospectivo o indeterminado, ‘por si acaso’, ya que la naturaleza fundamental del derecho que la Constitución ampara y permite excepcionalmente sacrificar o excluir, lo debe ser en presencia de un bien constitucionalmente protegido –y el deber de contribuir del artículo 31.1 de la Constitución es uno de ellos, expresado en términos generales”.
«No cabe la autorización para ver que se encuentra»
De esta manera, establece los requisitos que deben reunir tanto la solicitud de entrada y registro en el domicilio o en la sede social de una empresa, formulada por la Agencia Tributaria, como el auto judicial que autorice la misma.
“No cabe la autorización de entrada con fines prospectivos, estadísticos o indefinidos, ‘para ver qué se encuentra’, para el hallazgo de datos que se ignoran, sin identificar con precisión qué concreta información se pretende obtener, por lo que no proceden las entradas para averiguar qué es lo que tiene el comprobado”.
Por ello, apunta, «es preciso que el auto judicial motive y justifique -formal y materialmente- la necesidad, adecuación y proporcionalidad de la medida de entrada, sometiendo a contraste la información facilitada por la Administración, que debe ser puesta en tela de juicio, en su apariencia y credibilidad, sin que quepan aceptaciones automáticas, infundadas o acríticas de los datos ofrecidos».
Añade también que el análisis debe atender a todas las circunstancias concurrentes, lo que exige valorar, entre otros factores, «la conducta previa del titular en respuesta a actuaciones o requerimientos de información efectuados por la Administración».
La autorización debe estar conectada con la existencia de un procedimiento inspector
Asimismo, la autorización de entrada debe estar conectada con la existencia de un procedimiento inspector ya abierto y cuyo inicio se haya notificado al inspeccionado, con indicación de los impuestos y periodos que afectan las pesquisas, como exigen los artículos 113 y 142 de la Ley General Tributaria (LGT).
«Sin la existencia de ese acto previo, que deberá acompañarse a la solicitud, el juez no podrá adoptar medida alguna en relación con la entrada en el domicilio constitucionalmente protegido a efectos de práctica de pesquisas tributarias, por falta de competencia».
Respecto a la posibilidad de adopción de la autorización de entrada ‘inaudita parte’, es decir sin escuchar a la otra parte, se refiere a la eventualidad de no anunciar la diligencia de entrada con carácter previo a su práctica.
“Tal situación, de rigurosa excepcionalidad, ha de ser objeto de expresa fundamentación sobre su necesidad en el caso concreto, tanto en la solicitud de la Administración y, con mayor obligación, en el auto judicial, sin que quepa presumir en la mera comprobación un derecho incondicionado o natural a entrar en el domicilio”, subraya.
Por todo ello, la Sala casa y anula la sentencia de la Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Andalucía y el auto del juzgado número 5 de Cordoba que autorizó a la Administración Tributaria la entrada en el domicilio del restaurante.