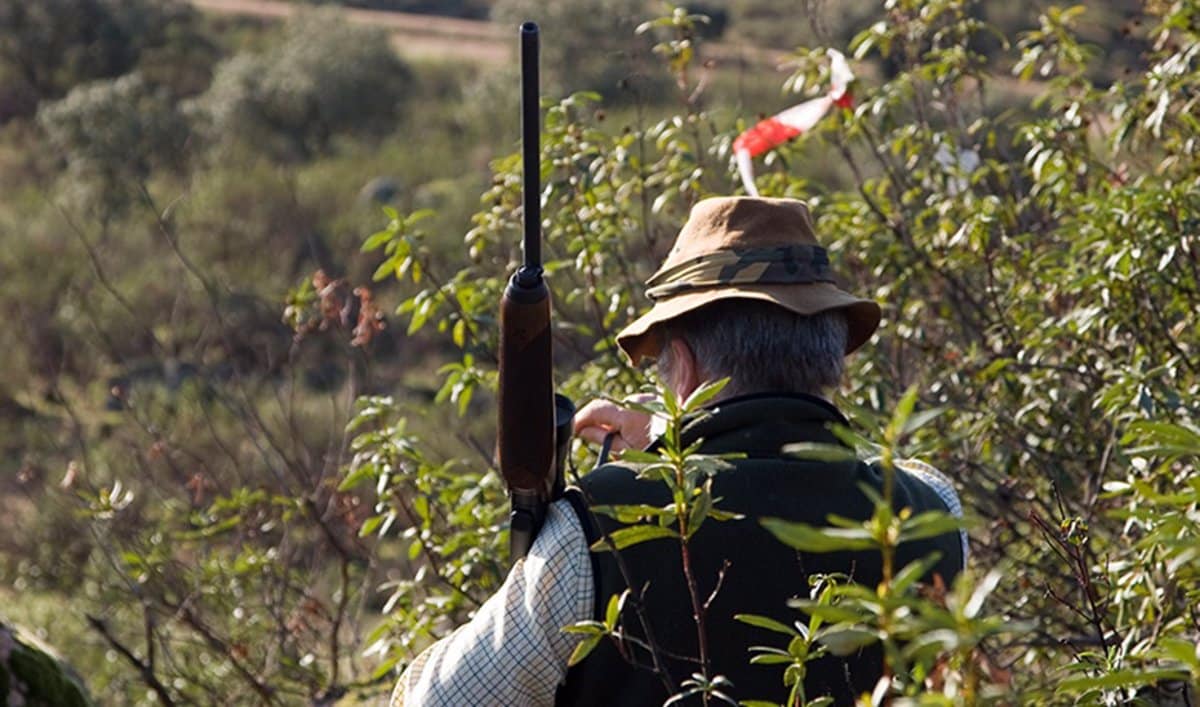
Las actividades cinegéticas se han convertido en un dilema en los tribunales. En concreto, el hecho de que estas estén, o no, exentas de IVA. Una cuestión que ahora ha resuelto en recurso de casación el Tribunal Supremo.
El disfrute, y la catalogación como ocio, de las actividades cinegéticas sigue sembrando la polémica. Y es que, para muchos, la caza no puede ser considerado un deporte, ni actividad de ocio. Sin embargo, otros aseguran que su práctica es positiva, tanto para la conservación de la Naturaleza, como de las especies.
Prácticas cinegéticas que ahora han llegado a los tribunales. No debido a la legalidad de estas actividades, sino a su naturaleza económica. En concreto, si el uso de los terrenos públicos para la caza debe considerarse una actividad económica exenta de IVA o si, por el contrario, debe asumir este Impuesto sobre el Valor Añadido.
Una cuestión ante la que el Ayuntamiento de Quintanilla del Agua y Tordueles, Toledo, realizaba una reclamación ante el Tribunal Económico-Administrativo Regional (TEAR) de Castilla y León.
En concreto, el ayuntamiento buscaba la devolución de 3.639,61 euros, más intereses, por concepto de cuota de IVA de cara a las actividades cinegéticas que se producían en un terreno de su propiedad.
Una reclamación que se desestimó desde el TEAR. Algo que, a su vez, llevaba al consistorio a realizar un recurso ante la Sección Segunda de la Sala de lo Contencioso-Administrativo del Tribunal Superior de Justicia de Castilla y León.
Segundo tribunal que estimaba el recurso del ayuntamiento en la sentencia 127/2021 de 22 de marzo.
«Declaramos el derecho de la parte recurrente a obtener la devolución del ingreso efectuado, por el concepto de cuota de IVA en cuantía de 3.639’61 euros, más los intereses legales», dicta la sentencia.
Sin embargo, este pronunciamiento no coincide con la valoración del Tribunal Supremo. Así pues, en recurso de casación, el alto tribunal ha apoyado la decisión del TEAR. Y, por tanto, ha mantenido el IVA a las actividades cinegéticas del ayuntamiento toledano.
El «goce y disfrute» de los terrenos no incluye las actividades cinegéticas
División de sentencias de los tribunales que se ha resuelto en el Tribunal Supremo.
Así pues, la Sección Segunda de la Sala de lo Contencioso-Administrativo del alto tribunal se pronunciaba en la sentencia 1645/2023 a favor de la imposición del IVA a las actividades cinegéticas.
Una decisión que se ha centrado en la interpretación de las exenciones del IVA presentes en el art.20 de la Ley 37/1992 sobre el Impuesto del Valor Añadido.
Artículo que contempla la exención del IVA en los «arrendamientos que tengan la consideración de servicios […] y transmisión de derechos reales de goce y disfrute». En concreto, en esta cuestión, de «terrenos de carácter agrario utilizadas para la explotación de una finca rústica».
«La actividad consistente en el arrendamiento del aprovechamiento cinegético se encuentra exenta del IVA», destaca la representación del ayuntamiento toledano. Una afirmación ante la que se busca la desestimación del Supremo del recuso de casación.
Interpretación que no es compartida por el alto tribunal en la sentencia.
«El disfrute del aprovechamiento cinegético no se refiere ni implica los medios normalmente utilizados en las explotaciones agrícolas o forestales», asegura el Supremo.
Así pues, el alto tribunal define que estas actividades «tienen una finalidad de ocio o recreativa, aunque se desarrollen en el entorno rústico».
Finalidad que, para los magistrados del Supremo José Antonio Montero Fernández (presidente), Rafael Toledano Cantero, Dimitry Berberoff Ayuda, Isaac Merino Jara y Esperanza Córdoba Castroverde, es significativa.
Tanto, que desde el Supremo se establece que el arrendamiento para el aprovechamiento cinegético «no está incluido en la referida exención».
Decisión que anula la decisión del TSJ de Castilla y León. Y por tanto, desestima la reclamación del Ayuntamiento de Quintanilla del Agua y Tordueles. Algo que sienta jurisprudencia sobre que las actividades cinegéticas deben, efectivamente, estar sujetas a IVA. Independientemente de la valoración del terreno rústico en el que se encuentren.