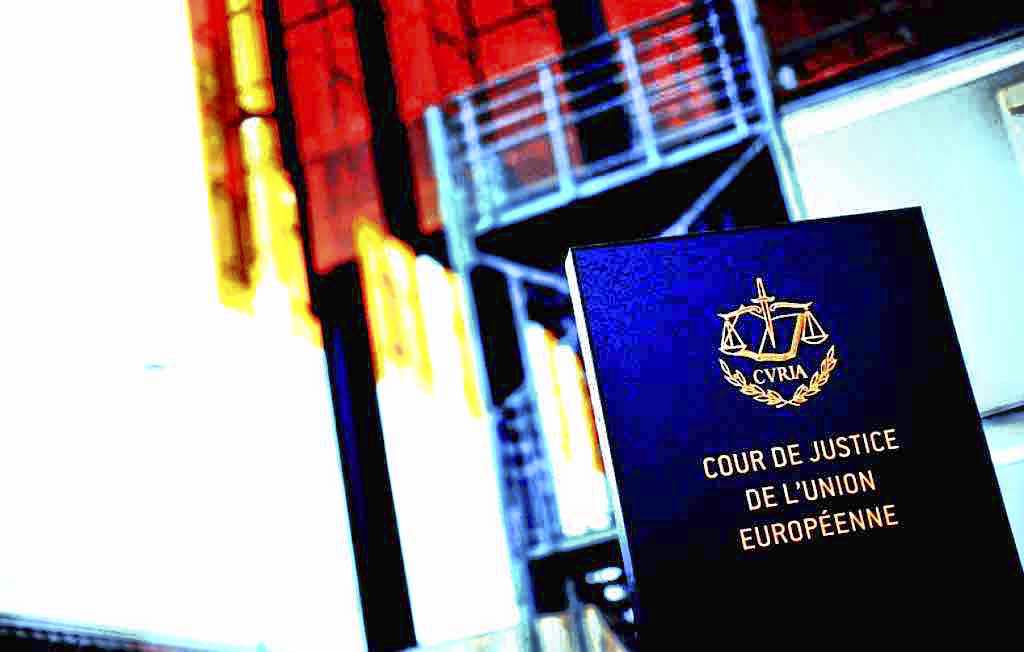
El Tribunal de Justicia de la Unión Europea (TJUE) sostiene que cuando financiera concede un préstamo denominado en divisa extranjera, debe facilitar al prestatario la información suficiente para que éste pueda tomar decisiones fundadas y prudentes. Es decir, declara abusivos este tipo de productos para los consumidores por falta de transparencia.
Así lo ha subrayado el TJUE, cuando el Tribunal Supremo español se encuentra debatiendo esta cuestión sobre la que podría pronunciarse hoy mismo. Una decisión de la que depende el futuro de miles de españoles.
La presidenta de ASUFIN, Patricia Suárez, ha mostrado su alegría ante esta decisión del TJUE y ha manifestado que: “confiamos plenamente que el Tribunal Supremo amparará a todos los afectados españoles que llevan años reclamando justicia».
El Tribunal de Justicia de la Unión Europea (TJUE), al abordar un caso de Rumanía (Sentencia en el asunto C-186/16), señala que las instituciones financieras deben facilitar a los prestatarios la información suficiente para que éstos puedan tomar decisiones fundadas y prudentes. Así, esta información debe referirse no sólo a la posibilidad de apreciación o de depreciación de la divisa del préstamo, sino también a los efectos en las cuotas de las variaciones del tipo de cambio y de una apreciación del tipo de interés de la divisa del préstamo.
Las hipotecas en divisa extranjera, también conocidas como multidivisa, permiten hacer los pagos en varias monedas de diferentes países, en la mayoría de los casos, en aquellas con un tipo de interés bajo frente a la local. Recordemos que hay mas de 70.000 familias afectadas por este tipo de hipotecas.
En su sentencia dictada hoy, el Tribunal de Justicia considera que la cláusula de que se trata forma parte del objeto principal del contrato de préstamo, por lo que su carácter abusivo únicamente podrá examinarse con arreglo a la Directiva en el supuesto de que no haya sido redactada de manera clara y comprensible.
En efecto, la obligación de reembolsar un crédito en una determinada moneda constituye un elemento esencial del contrato de préstamo, puesto que no se refiere a una modalidad accesoria de pago, sino a la propia naturaleza de la obligación del deudor.
A este respecto, el Tribunal de Justicia recuerda que la exigencia de que una cláusula contractual debe redactarse de manera clara y comprensible obliga también a que el contrato exponga de manera transparente el funcionamiento concreto del mecanismo al que se refiere la cláusula de que se trate. En su caso, el contrato también debe indicar la relación entre ese mecanismo y el prescrito por otras cláusulas, de manera que el consumidor esté en condiciones de valorar, basándose en criterios precisos e inteligibles, las consecuencias económicas que se
deriven para él.
Además, el TJUE recuerda que, por otra parte, la entidad bancaria deberá exponer las posibles variaciones de los tipos de cambio y los riesgos inherentes a la suscripción de un préstamo en divisa extranjera, sobre todo en el supuesto de que el prestatario no perciba sus ingresos en esta divisa.