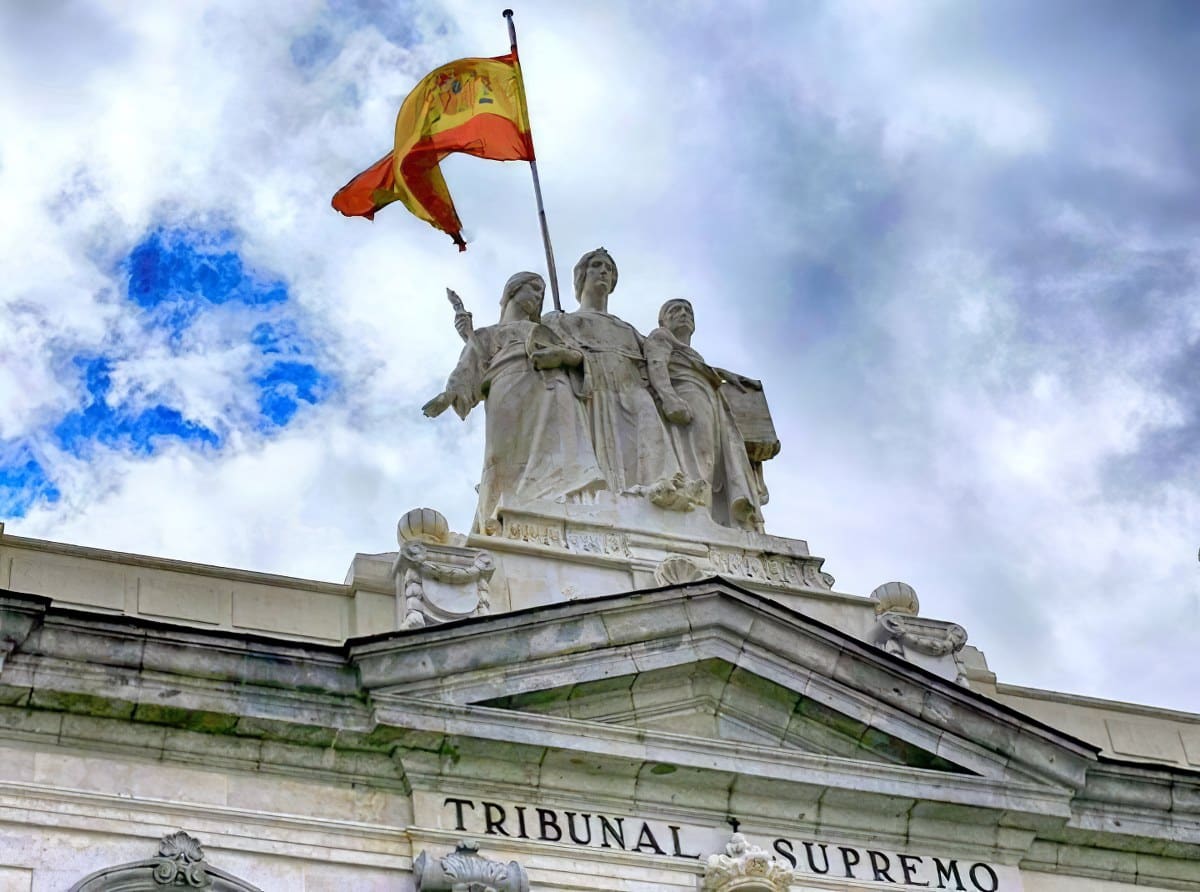
La Sala de lo Contencioso-Administrativo del Tribunal Supremo (TS) ha establecido como doctrina que la carga de la prueba del abuso que impide acogerse a la exención en el Impuesto sobre la Renta de No Residentes (IRNR) corresponde a la Administración tributaria.
Lo ha hecho en una sentencia, en la que aplica la jurisprudencia del Tribunal de Justicia de la Unión Europea (TJUE), fijada en sentencias de 2017 y 2019.
Así, el TS modifica y ajusta su doctrina a la misma en relación a la interpretación de la cláusula antiabuso recogida en el artículo 14.1.h del Texto Refundido de la Ley de dicho Impuesto.
La sentencia, dictada el pasado 8 de junio (771/2023), la firman los magistrados José Antonio Montero Fernández (presidente y ponente), Francisco José Navarro Sanchís, Rafael Toledano Cantero, Dimitry Berberoff Ayuda y Esperanza Córdoba Castroverde.
La Administración General del Estado planteaba en un recurso que la carga de la prueba de la aplicación de la exención recogida en el citado artículo 14.1.h), y en consecuencia la demostración de que no es de aplicación la cláusula anti-abuso, correspondía al obligado tributario, que se beneficia de la misma.
Sin embargo, el Supremo analiza la doctrina del TJUE sobre la materia, recogida en dos sentencias de 2017 y en otra de 2019, y concluye que la carga de la prueba del abuso es de la Administración tributaria.
En la sentencia que fija este criterio, el Supremo desestima el recurso de casación de la Administración General del Estado contra una sentencia de la Audiencia Nacional de 21 de mayo de 2021, que dio la razón a una empresa que, en febrero de 2010, no practicó retención a cuenta del IRNR por un reparto de dividendo de 7 millones de euros a su matriz residente en Luxemburgo, al considerar que se encontraba exento conforme al artículo 14.1.h del Texto Refundido de la Ley.
La Agencia Tributaria, tras una inspección, estableció en marzo de 2014 una liquidación a dicha empresa con una deuda a ingresar por importe de 838.753,43 euros, de los que 700.000 euros correspondían a cuota y 138.753,43 euros a intereses de demora, al entender que no era de aplicación la exención comprendida en el artículo 14.1.h, por no haber demostrado la entidad contribuyente la existencia de motivos económicos válidos para la constitución de la entidad matriz luxemburguesa.
La Audiencia Nacional consideró que Hacienda incurrió en una presunción de finalidad exclusivamente fiscal vulnerando la doctrina del TJUE, al invertir la carga de la prueba frente a las alegaciones de la empresa que invocaba la existencia de móviles económicos. Destacó que es la Administración tributaria la que debe justificar los presupuestos de aplicación de la cláusula antiabuso, siéndole exigible a esta última una mayor prueba.
El Supremo, tras hacer un repaso exhaustivo de la jurisprudencia del TJUE, se muestra de acuerdo con la AN, al considerar que en todo caso le corresponde a la Administración tributaria, y no al contribuyente, probar los presupuestos de aplicación de la cláusula antiabuso acudiendo a los distintos medios de información previstos en los Convenios de doble imposición o la Directiva de Intercambio de información (DAC).