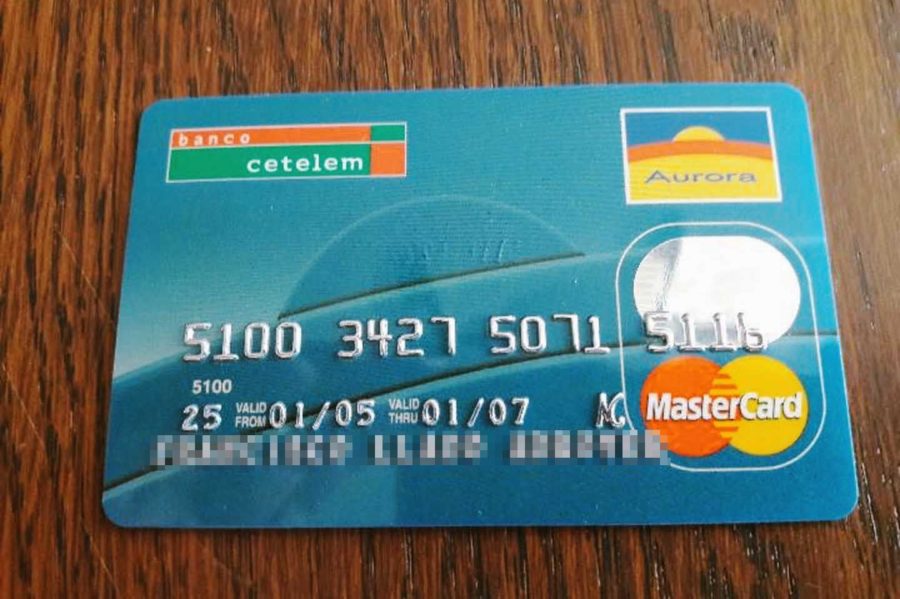
Nuria Alonso Malfaz, titular del Juzgado del Primera Instancia 15 de Valladolid, ha condenado al Banco Cetelem, S.A., a devolver a María de las Mercedes, una ciudadana de Valladolid, 17.040,64 euros en intereses pagados desde 2003 por su tarjeta de crédito «revolving» y a anular la tarjeta en cuestión.
La magistrada, en su sentencia 212/2019 de 18 de diciembre pasado, considera que los intereses aplicados eran usurarios porque la Tasa Anual Equivalente (TAE) –que incorpora el tipo de interés nominal, las comisiones y el plazo de la operación– de la tarjeta en cuestión superaban el 20 por ciento por los intereses por pago aplazado,; el doble del interés medio para operaciones similares.
La demandante, reza la sentencia, «ha recibido 13.221,87 euros. Y tras pagar 30.262,51 euros le quedan por pagar 6.512,63 euros».
«No se entiende que solo de intereses se haya generado una obligación de pago o coste del crédito del 119,23% del principal. Un 175,57% si se le suma la cantidad pagada en concepto de prima de seguro», añade.
La magistrada Alonso Malfaz refiere en su fallo que, mientras que el Banco de España publicitó un tipo medio de un 7,98 TAE en julio de 2005, cuando comenzó la línea de crédito de la demandante, con tipos entre el 9 y el 11 por ciento hasta el año 2010, «se comunicó la aplicación de un 23,14 %» en ese año.
Un 24,46 % en 2011, cuando la TAE estaba en un 9,05 %; un 25,64 % en 2012, cuando la TAE subió al 10,07 %, para luego bajar al 22,28 %, lo que se ha mantenido hasta la actualidad, año en que la TAE está en un 8,70 %.
LA CLÁUSULA ES ABUSIVA Y EL CONTRATO ADOLECE DE TRANSPARENCIA
«El funcionamiento del producto es perverso y siendo un préstamo al consumo, no puede calificarse de otro modo que usurario por desproporcionado«, afirma la magistrada en su sentencia, que considera que la cláusula es abusiva y el contrato suscrito adolece de transparencia.
En la sentencia se invoca la Ley de Represión de la Usura de 1908, que en su artículo 1 establece: «[s]erá nulo todo contrato de préstamo en que se estipule un interés notablemente superior al normal del dinero y manifiestamente desproporcionado con las circunstancias del caso o en condiciones tales que resulte aquél leonino, habiendo motivos para estimar que ha sido aceptado por el prestatario a causa de su situación angustiosa, de su inexperiencia o de lo limitado de sus facultades mentales».
Alonso Malfaz aplicó en este caso, además, la jurisprudencia marcada por la Sala de lo Civil del Tribunal Supremo en su sentencia 628/2015 de 25 de noviembre de 2015 que dice que «La normativa sobre cláusulas abusivas en contratos concertados con consumidores no permite el control del carácter ‘abusivo’ del tipo de interés remuneratorio en tanto que la cláusula en que se establece tal interés regula un elemento esencial del contrato, como es el precio del servicio, siempre que cumpla el requisito de transparencia, que es fundamental para asegurar, en primer lugar, que la prestación del consentimiento se ha realizado por el consumidor con pleno conocimiento de la carga onerosa que la concertación de la operación de crédito le supone y, en segundo lugar, que ha podido comparar las distintas ofertas de las entidades de crédito para elegir, entre ellas, la que le resulta más favorable».
La demandante fue representada por el abogado Raúl Rubio Toral, letrado de DonReclamador.com, una «startup» (empresa emergente) de servicios jurídicos «LegalTech».
Según Artemio Quijano, fundador de DonReclamador.com, «cada día decenas de consumidores se acercan con una historia común: llevo años pagando una tarjeta de crédito y mi deuda no baja. En ocasiones aumenta».
«Esta situación se produce por dos motivos: uno, por los altísimos intereses, en su mayoría abusivos por usurarios, que tienen estas tarjetas, y el otro es, por la baja cuota mensual que el cliente decide pagar«, explica.
«Actualmente , la inmensa mayoría de los Juzgados y Audiencias Provinciales, siguiendo la jurisprudencia del Tribunal Supremo en su sentencia de 25 de Noviembre de 2015, están anulando este tipo de tarjetas de crédito por intereses usurarios, al superar en más del doble el interés medio del dinero legal y por falta de transparencia en la contratación, según la Ley de Condiciones Generales de Contratación», cuenta.
«El Banco de España ha puesto a disposición de los consumidores una calculadora para que, en función del importe de la deuda, tipo de interés y cuota a pagar, puedan comprobar si su deuda se puede convertir en indefinida o perpetua», concluye.
Una calculadora que se puede consultar pinchando en este enlace.
La sentencia, de primera instancia, puede recurrirse en apelación.