

El Pleno de la Sala de lo Civil del Tribunal Supremo ha anulado una cláusula de vencimiento anticipado de un préstamo personal de ‘NCG Banco‘.
La sentencia 101/2020, de 12 de febrero, pronunciada por Francisco Marín Castán -presidente-, Antonio Salas Carceller, Francisco Javier Arroyo Fiestas, Ignacio Sancho Gargallo, Rafael Sarazá Jimena, María Ángeles Parra Lucán, José Luis Seoane Spiegelberg, Juan María Díaz Fraile y Pedro Vela –como ponente– aplica el mismo criterio que se aplicó para declarar nulo el vencimiento anticipado de los préstamos hipotecarios por tres impagos.
En ambos casos se aplica el criterio del Tribunal de Justicia de la Unión Europea (TJUE) que señala que la aplicación del vencimiento anticipado debe de modular la gravedad del incumplimiento en función de la duración y la cuantía.
En el caso concreto enjuiciado, es la primera vez que el Supremo aborda la nulidad de las cláusulas abusivas, se declara abusiva la cláusula que permite el vencimiento anticipado con un único impago porque “no se vincula a parámetros cuantitativa o temporalmente graves”.
Para Dionisio Moreno, abogado experto en derecho hipotecario, esta sentencia trata tres cuestiones esenciales. “En primer lugar, sobre los contratos de préstamo y fianza en un mismo documento”. Para este jurista “es sorprendente la distinción de si el préstamo tiene garantía hipotecaria, entonces se convierte en contrato complejo, según la sentencia del Tribunal Supremo 463/2019, de 11 de septiembre, mientras que en la sentencia que es objeto de análisis los contratos de préstamo personal los distingue de la garantía (aval) y los considera como dos contratos distintos (principal, de préstamo, y accesorio, de fianza)”.
«De este modo, cambia la importancia de la abusividad de la cláusula de vencimiento anticipado, que en este tipo de contratos ya no es esencial, porque no es esencial a la ejecución de títulos no judiciales”, aclara Moreno.
Este abogado destaca que “a diferencia de lo que sucede con los préstamos hipotecarios, en los contratos de préstamo personal, esta sentencia señala que la supresión o expulsión de la cláusula de vencimiento anticipado, declarada abusiva, no compromete la subsistencia del contrato”.
De modo que “no podemos extraer las consecuencias establecidas por la jurisprudencia del TJUE sobre la aplicación supletoria de una norma de derecho nacional en casos en los que el contrato no pueda subsistir y su nulidad resulte perjudicial para el consumidor (STJUE de 26 de marzo de 2019)».
Otro elemento que destaca este abogado es la «falta de reciprocidad» respecto de la información que se debe dar a los fiadores sobre el cambio de circunstancias de los deudores principales.
Para Moreno “el Tribunal Supremo opta por eximir de la obligación de dar conocimiento por el prestamista a los fiadores del impago y de la situación de insolvencia por razón de la subsidiariedad de la fianza solidaria”.
Para este abogado “lo cierto es que, al margen de las prevenciones sobre la protección de datos de carácter personal, el fiador no tiene manera de conocer la solvencia previa ni durante la vigencia del contrato, mientras que el prestamista sí tiene esa posibilidad con los artículos 14 y 15 de la Ley 16/2011, de 24 de junio, de contratos de crédito al consumo y la consulta a base de datos que no tiene acceso el fiador”.
Así que «la fianza solidaria debe ser bien explicada no solo en cuanto a las consecuencias económicas, sino en cuanto a las posibilidades de que el fiador pueda recuperar lo que se le haya cobrado por incumplimiento del prestatario. Si esa información no se le proporciona, el artículo 1.852 del Código Civil debe liberar al fiador de la fianza”.
Además, considera que ese ‘pacto de solidaridad’ al que se refiere la sentencia y que implica la renuncia a los beneficios de la fianza «debe ser bien explicado, así como el alcance de dicha responsabilidad, especialmente cuando el fiador nada recibe del prestamista, lo que obliga a éste que exige dicha garantía a ser más cuidadoso con quien contrata”.
En este sentido añade que el hecho de que “el pacto de solidaridad justifique la renuncia a los beneficios de la fianza es muy peligroso, por la desprotección en la que el fiador como consumidor, reconocido en la misma sentencia , queda».
Por último, Moreno subraya como otro elemento importante de la sentencia la consideración del vencimiento anticipado. “En este tipo de contratos de préstamo que, si bien considera que pudiera resultar abusiva a un incumplimiento, ello no obsta a que se aplique el artículo 1.124 del Código Civil y se obligue al cumplimiento forzoso del contrato con la condena solidaria al pago de las sumas adeudadas hasta la demanda, porque aplica una fianza solidaria, que deduce la sentencia que era conocida del fiador.”
Muchos consumidores afectados
Por su parte, Javier Rubio, abogado de la Plataforma de Afectado por la Hipoteca (PAH) y del Centro de Asesoría y Estudios Sociales (CAES) señala que hay tres ideas importantes a tener en cuenta “la primera es que los préstamos personales tienen tantas cláusulas abusivas como las hipotecas”.
En segundo lugar “hay que hacer una labor de difusión y de conocimiento entre abogados operadores jurídicos de esta sentencia de Pleno del Supremo y en tercer lugar considera que «sería un buen momento para que las administraciones públicas fueran proactivas en la protección del consumidor frente a los abusos bancarios”.
Para este jurista se trata de hacer realidad el artículo 51 de la Constitución que habla de la protección del consumidor. “Es fundamental que el nuevo Ministerio de Consumo como las propias Consejerías de Consumo repartidas por todo el territorio nacional o las entidades municipales de defensa del consumidor realicen este trabajo”.
Sobre la sentencia reconoce que hay mucha relación entre préstamos personales y las hipotecas “muchos consumidores se hipotecaron y se endeudaron con los préstamos personales durante la crisis económica. Es un negocio enorme, como préstamos al consumo, donde hay una batalla comercial importante para la captación de clientes”.
Este fallo judicial, “habla del vencimiento anticipado en estos préstamos y el papel de los fiadores en ellos. Sobre dicho vencimiento, es coherente con su sentencia de 9 de septiembre de 2019 y dice que la cláusula es nula y la consecuencia que se debe eliminar la cláusula. El banco no podrá pedir anticipadamente dicho préstamo. Solo las cuotas impagadas”.
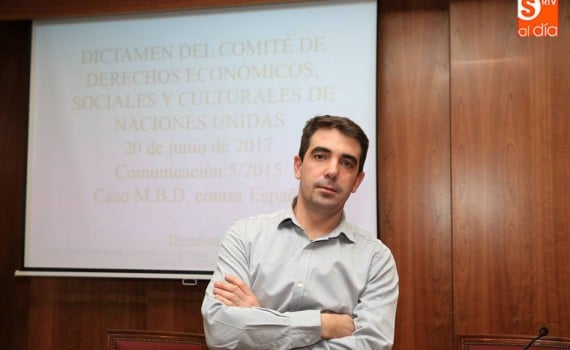
La sentencia “afecta a muchos procedimientos que están en marcha y por eso hay que darle publicidad. Ahora muchos deudores podrán acogerse al mismo fallo judicial pera evitar que no queden desamparados”.
Rubio denuncia que la Directiva 93/13 de protección de consumidores sigue sin aplicarse en su totalidad en España, “no se ha integrado de forma plena en nuestro ordenamiento jurídico pese a que han pasado 17 años”.
Para este jurista “frente al escenario de las ejecuciones hipotecarias ha surgido otro relacionado con los prestamos personales. Con esta sentencia se pueden frenar procedimientos en marcha o ejecuciones donde se embarga al deudor, si la ejecución sigue en marcha, el juzgado debería revisar las cláusulas abusivas del contrato”.
En ese caso, señala Rubio, “es posible que apareciera alguna cláusula de vencimiento anticipado porque está presente en muchos préstamos personales. Para eso hay que solicitar la revisión del procedimiento de cada consumidor a la luz de esta sentencia que comentamos. El número de afectados puede ser muy elevado”.
Este abogado revela que dichos préstamos no tienen tantos requisitos como tienen las propias hipotecas. “Este ha sido un mercado más desregulado hasta el momento. Es posible que tengan un número de cláusulas abusivas superior que en las hipotecas”.


