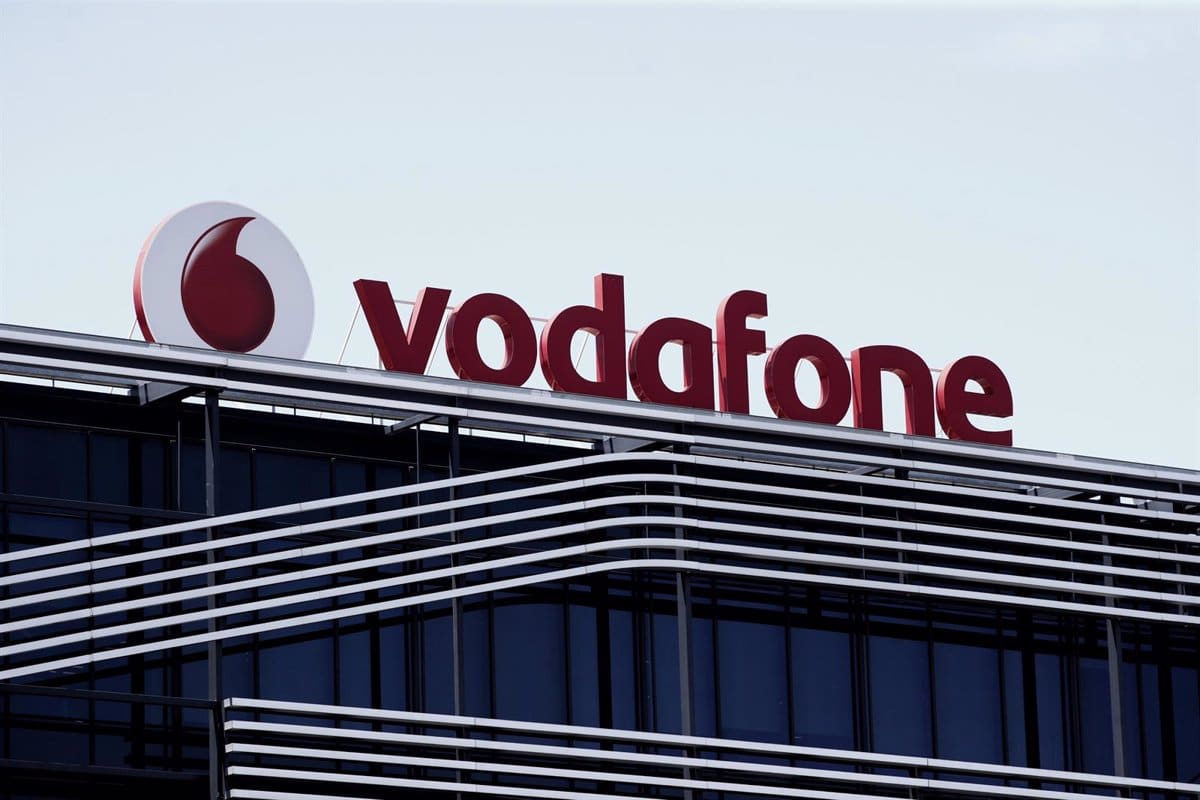
El Tribunal Supremo ha estimado el recurso de Vodafone y declara que el Impuesto de Transmisiones Patrimoniales (ITP) constituye un canon a los efectos de la Directiva Autorización, ya que al gravar la constitución de una concesión sobre el dominio público radioeléctrico, su hecho imponible se encuentra vinculado a los derechos de uso de radiofrecuencias.
Sobre esta premisa, la Sala de lo Contencioso-Administrativo considera que la Directiva se opone al expresado impuesto cuando esos derechos de uso se sujeten, además, a una tasa por reserva del dominio público radioeléctrico (la tasa de espectro) al no cumplir, en su conjunto, los requisitos de su artículo 13, en particular, el carácter proporcionado de la contrapartida del derecho de uso de las radiofrecuencias.
Vodafone recurrió la sentencia del Tribunal Superior Justicia de Madrid, que desestimó el recurso interpuesto por la compañía frente a la resolución del Tribunal Económico Administrativo Regional de Madrid en mayo de 2018.
En dicha resolución se desestimó la reclamación económico-administrativa interpuesta contra el acuerdo de liquidación de 12 de agosto de 2015, en materia de Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPyAJD), modalidad transmisiones patrimoniales onerosas (ITP-TPO), por un importe de 42.199,24 euros.
El asunto, por tanto, tiene origen en una liquidación del ITP por la constitución de una concesión de uso privativo de dominio público radioeléctrico.
El Tribunal Supremo resuelve con este fallo la disputa originada a partir de la sentencia (C-443/19, asunto Vodafone España) del Tribunal de Justicia de la Unión Europea (TJUE) de 6 de octubre de 2020.
Alerta de que la armonización a nivel de la Unión tiene una clara relevancia sobre los tributos nacionales cuando, de una manera u otra, inciden sobre aspectos de la competencia de aquella, tal y como aquí ocurre, en este caso sobre Vodafone, al requerir el uso privativo del dominio público radioeléctrico, de una concesión administrativa, que conforma uno de los hechos imponibles del ITP.
El tribunal, formado por Rafael Fernández Valverde -presidente- José Antonio Montero Fernández, Francisco José Navarro Sanchís, Dimitry Berberoff Ayuda -ponente-, e Isaac Merino Jara, se pronuncia así en la sentencia 51/2022, 21 de enero, que cuenta con dos votos particulares.
El Tribunal Supremo descarta un análisis en clave nacional e identifica como objetivos de la Directiva Autorización, la realización de un mercado interior de comunicaciones electrónicas, la armonización y simplificación de las normas y condiciones de autorización y la regulación, incluso, de las cargas pecuniarias a imponer a las empresas del sector, aspectos éstos sobre los que interfiere el ITP, dada la vinculación -calificada por el TS como directa y estructural- entre el uso del espectro y el gravamen que el ITP.
Constata que el ITP gira sobre la manifestación de la capacidad económica que comporta la concesión, pero no atiende a la optimización del uso del dominio público radioeléctrico por lo que la sentencia considera, objetivamente, que no se justifica desde el punto de vista de la proporcionalidad, dado que existe ya, además, la tasa del espectro, que procura mantener ese equilibrio.
Finalmente, sobre la base de la distribución constitucional de competencias, alerta de que la recaudación por ITP (impuesto cedido a las Comunidades Autónomas, gestionado por éstas) no se destina a garantizar el uso óptimo de los recursos escasos ni al correcto funcionamiento del mercado interior, puesto que la competencia exclusiva en materia de telecomunicaciones corresponde al Estado.
La sentencia cuenta con dos votos particulares, de los magistrados José Antonio Montero, que defiende que el ITPO queda fuera del ámbito de aplicación del artículo 13 de la Directiva autorización, por lo que, en su opinión, no contraviene el Derecho de la Unión; y del magistrado Isaac Merino que, aunque admite que al ITP entra dentro del concepto de canon de la Directiva, considera, no obstante, que cumple sus requisitos y que no es desproporcionado a su finalidad.