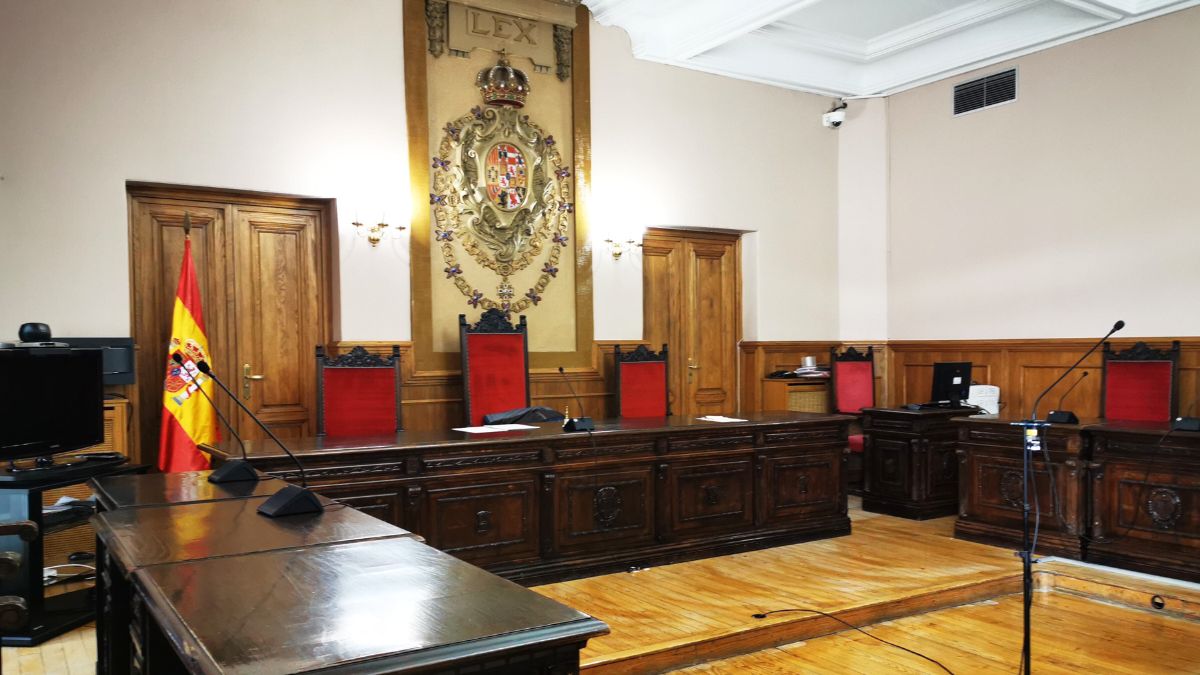
La Audiencia Provincial de Toledo ha dictado una sentencia con un mensaje claro para las entidades financieras: los abusos no solo se anulan, también se sancionan.
El tribunal ha declarado la nulidad de un contrato de crédito «revolving» firmado entre Cofidis S.A. y un consumidor por falta de transparencia y ha impuesto a la financiera el pago de todas las costas procesales, a pesar de que su recurso fue parcialmente estimado.
Una decisión insólita en la práctica judicial que refuerza el control sobre cláusulas abusivas y protege el acceso a la justicia de los consumidores.
La resolución, fechada el 6 de junio de 2025 (sentencia nº 155/2025), responde al recurso interpuesto por Cofidis contra un fallo anterior del Juzgado de Primera Instancia e Instrucción nº 3 de Torrijos, que había declarado nulo el contrato por usura.
Aunque la Audiencia no consideró usurario el tipo de interés del 24,51% TAE, sí estimó la pretensión subsidiaria del demandante, Miguel Ángel Rico Téllez, y anuló el contrato por la opacidad de sus condiciones.
La defensa fue dirigida por Abogados Legalsha, firma especializada en derecho bancario.
FALTA DE TRANSPARENCIA EN COFIDIS
El tribunal, formado por los magistrados Juan Ramón Brigidano Martínez, Urbano Suárez Sánchez, Eduardo José Fontán Silva, Carlos José Nuñez López y Florencio Rodríguez Ruiz, concluye que Cofidis no proporcionó al consumidor información clara y comprensible sobre el funcionamiento y riesgos del producto financiero.
En concreto, no advirtió de forma adecuada sobre el sistema de amortización «revolving», las cuotas bajas que perpetúan la deuda, el efecto de capitalización de intereses (anatocismo), ni el impacto económico real del contrato.
Esta falta de transparencia vulnera la Directiva 93/13/CEE y la doctrina del Tribunal de Justicia de la Unión Europea, que exige que el consumidor pueda valorar las consecuencias económicas del contrato antes de firmarlo.
Pero lo más llamativo no es solo la nulidad del contrato, sino la condena a costas impuesta a Cofidis. A pesar de que la Audiencia estimó parcialmente su recurso —al rechazar la usura como causa de nulidad—, los magistrados decidieron imponerle el pago de las costas tanto de primera como de segunda instancia.
¿Por qué? El tribunal lo deja claro: “para evitar un efecto disuasorio inverso”. Es decir, para que las entidades financieras no utilicen los recursos judiciales como una estrategia para desgastar al consumidor y dificultar su acceso a la justicia.
Desde Legalsha, su CEO Rebin Shamamy ha subrayado el alcance de la sentencia: “Esta imposición de costas a Cofidis es una advertencia a las financieras que emplean recursos para presionar y desincentivar a los consumidores. Se marca un nuevo criterio que protege a quien reclama cláusulas abusivas”.
La sentencia no solo anula la cláusula de intereses remuneratorios por abusiva, sino que declara nulo todo el contrato al tratarse de un elemento esencial.
Cofidis deberá devolver al consumidor todas las cantidades cobradas en concepto de intereses, con los correspondientes intereses legales, quedando obligado únicamente a la devolución del capital dispuesto.
Este fallo refuerza el control judicial sobre la comercialización de productos financieros complejos y sienta un importante precedente en materia de costas. En un contexto de miles de demandas por tarjetas «revolving», la decisión puede cambiar las reglas del juego: ahora, demandar puede no solo liberar al consumidor de una deuda abusiva, sino también blindarlo frente a los costes del proceso.